Foi uma boa semana para quem torce por juro menor. A inflação despencou. O índice que reajusta aluguéis fechou julho no negativo pela segunda vez seguida. Lá fora, a maior economia do mundo desacelerou na medida certa e o dólar cedeu.
Visão AE
Foi uma boa semana para quem torce por juro menor.
A inflação caiu. O índice que reajusta aluguéis fechou julho no negativo pela segunda vez seguida. Lá fora, a maior economia do mundo desacelerou na medida certa e o dólar cedeu.
Aí veio o último dia e estragou parte da foto.
O governo fechou junho com rombo de R$48,2 bilhões, o pior para o mês desde 2023. E não por falta de dinheiro entrando: a arrecadação foi a maior para um mês de junho desde 2000. O buraco é de despesa. No acumulado do ano, o gasto cresce 12,3% acima da inflação, contra 5,2% da receita.
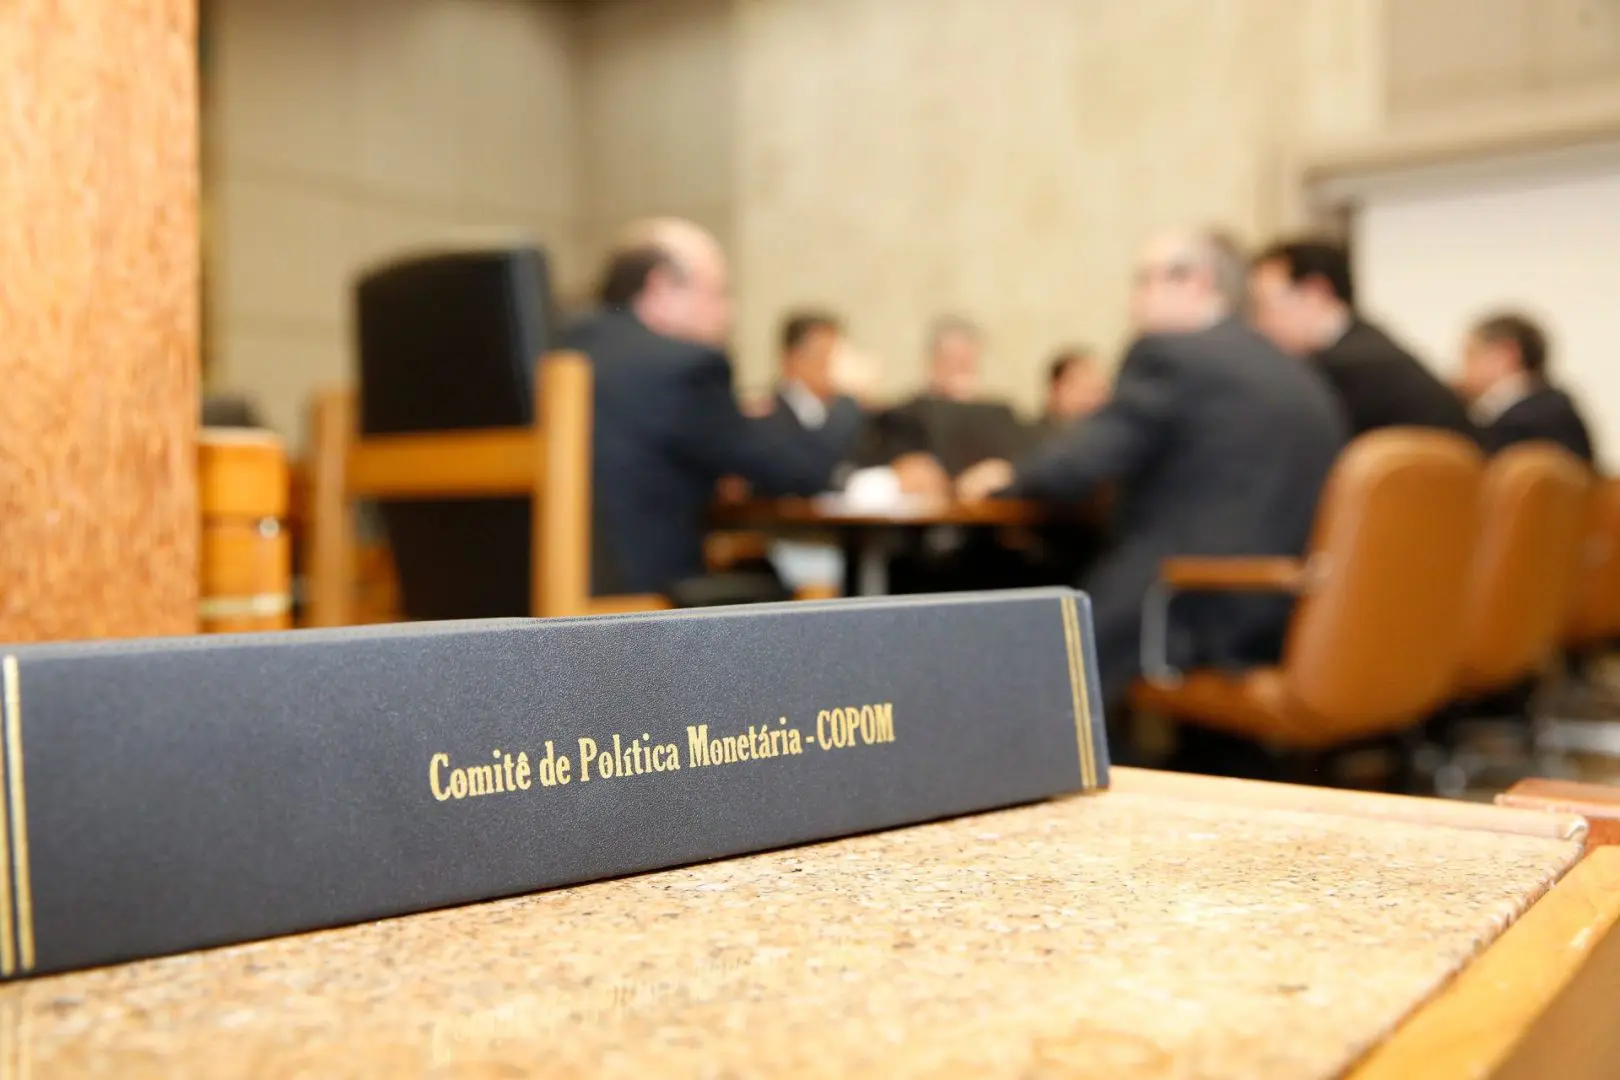
Essa é a contradição que o Copom leva para a mesa na terça e quarta-feira.
A decisão mental que fecha a semana não é sobre o corte. Ele está praticamente contratado. É sobre o depois. A inflação abriu a porta, mas o fiscal define o quanto ela pode se abrir. Para o CEO, isso significa aproveitar a janela de custo que se abriu agora, sem apostar o segundo semestre inteiro numa queda de juros generosa que ainda não está garantida.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
Em 60 segundos
- IGP-M: -1,16% em julho, segunda deflação seguida. Janela para renegociar aluguéis e contratos indexados.
- Insumos: atacado em queda forte e dólar mais fraco formam a melhor combinação de custo do semestre.
- Fiscal: déficit de R$48,2 bilhões em junho, com arrecadação recorde. O problema é despesa.
- Juro longo: a Selic deve cair, mas o crédito de prazo longo depende da confiança fiscal, que não melhorou.
- EUA: PIB desacelerou a 1,5% e a inflação cedeu. Dólar mais fraco, alívio para importadores.
- Copom: decide quarta. Corte quase certo; o comunicado dirá o ritmo daqui pra frente.
A melhor janela de custo do semestre
Comece pelo que ficou mais barato, porque é o que dá para capturar agora.
O IGP-M caiu 1,16% em julho, puxado principalmente pelos preços no atacado, aqueles cobrados entre empresas antes de o produto chegar ao varejo, que recuaram 1,74% no mês. Com isso, o acumulado do índice em 12 meses despencou para 2,76%.
Isso tem dois efeitos práticos e imediatos.
O primeiro é contratual. O IGP-M é o índice que reajusta boa parte dos aluguéis, tarifas e contratos de prestação de serviço. Com ele em queda, quem paga contrato indexado tem argumento concreto para sentar e renegociar. Vale para real estate, para quem aluga galpão, loja ou escritório, e para contratos de serviço atrelados ao índice.
O segundo é de insumo. Para a indústria de transformação, o atacado em forte deflação, somado a um dólar que enfraqueceu lá fora, forma a melhor combinação de custo do semestre. Insumo nacional mais barato e importado mais acessível ao mesmo tempo não é situação comum. A leitura provável é que essa janela não fica aberta indefinidamente.
Uma nota que passou despercebida e vale para quem tem fábrica: 41% das indústrias já migraram para o mercado livre de energia depois da abertura, e a maioria delas reduziu a conta de luz. Enquanto a tarifa residencial subia na inflação do mês, quem tratou energia como decisão estratégica cortou custo. É o tipo de movimento que separa margem defendida de margem perdida.
O custo deu trégua. Trégua tem prazo.
O paradoxo que trava o juro longo
Agora o outro lado, que é onde mora o risco.
O governo arrecadou R$264,4 bilhões em junho, o maior valor para o mês em mais de duas décadas. E fechou no vermelho em R$48,2 bilhões. No ano, o déficit acumulado chega a R$92,2 bilhões, o pior desde 2020.
Para o CEO, isso não é estatística de Brasília. Traduz-se em uma coisa muito concreta: o juro longo.
A Selic, que o Copom decide na quarta, é o custo do dinheiro no curto prazo. Mas o crédito de prazo mais longo, aquele que financia obra, expansão e dívida estruturada, depende de outra coisa: da confiança de que as contas públicas fecham. E essa confiança não melhorou nesta semana.
O recado prático é que a Selic pode começar a cair sem que o custo do crédito longo acompanhe na mesma velocidade. Para o sistema financeiro e para construção e infraestrutura, isso muda a estratégia: quem depende de funding longo faz bem em travar condições agora, aproveitando o humor positivo da desinflação, em vez de esperar que a queda da Selic resolva tudo sozinha.
O governo projeta encerrar o ano com superávit de R$10,8 bilhões, mas isso só depois de descontar as exceções permitidas por lei. Sem os descontos, a estimativa oficial aponta déficit de R$52 bilhões. Vale acompanhar, porque essa distância entre o número com e sem maquiagem contábil é exatamente o que o mercado precifica.
Receita recorde e déficit recorde no mesmo mês. Quando a despesa corre o dobro da receita, o problema não é falta de dinheiro entrando.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Lá fora, o vento virou a favor
O cenário externo foi o aliado silencioso da semana.
A economia americana cresceu 1,5% no segundo trimestre, bem abaixo dos cerca de 2,1% que se esperava e menos que o trimestre anterior. E a inflação que o banco central americano mais observa veio mais fraca: recuou 0,1% no mês e desacelerou para 3,7% no acumulado do ano.
O efeito foi imediato. Os juros dos títulos americanos cederam, o dólar enfraqueceu no mundo e o real se valorizou um pouco.
Para quem importa ou carrega dívida em moeda estrangeira, é uma trégua bem-vinda depois de semanas de tensão. Vale usar a janela para programar compras e revisar o custo de passivos dolarizados.
Mas duas ressalvas antes de desmontar proteção. A primeira: o consumo americano não desabou. As famílias seguem gastando, e a demanda interna privada avançou com força, o que significa que a economia global perdeu ritmo, não rumo. A segunda: o emprego nos Estados Unidos continua apertado, com os pedidos de seguro-desemprego perto das mínimas. Isso dá ao banco central americano a folga para manter a guarda alta contra a inflação, exatamente como sinalizou na quarta.
Traduzindo: o dólar deu trégua, não se rendeu.
Foto: AgnosticPreachersKid · CC BY-SA 3.0 · Wikimedia Commons

O que esperar da quarta
O Copom se reúne em 5 e 6 de agosto, e um corte de 0,25 ponto está praticamente no preço. Depois desta semana, seria uma surpresa considerável se não viesse.
Só que a decisão em si é a parte menos interessante. O que realmente importa para quem planeja o segundo semestre é o comunicado: a sinalização de ritmo. Se o Banco Central indicar cortes seguidos, muda toda a conta de CAPEX e de captação. Se reforçar que vai alternar cortes e pausas, como já vinha dizendo, o planejamento continua tendo que ser degrau por degrau.
Os elementos que empurram o Banco Central para a cautela seguem todos de pé: o emprego apertado, a inflação de serviços resistente e, agora, um lado fiscal que voltou a decepcionar.
A pergunta que o CEO leva para a semana que vem não é mais se o juro cai. É até onde.
O que colocar na reunião de diretoria
- Quais contratos nossos são indexados ao IGP-M e podem ser renegociados agora, com o índice em deflação?
- Estamos aproveitando a combinação rara de atacado barato e dólar mais fraco para travar insumo e programar importações?
- Nosso funding de longo prazo está contratado, ou estamos esperando a queda da Selic resolver um custo que depende do fiscal?
- Já avaliamos migrar para o mercado livre de energia, como fizeram 4 em cada 10 indústrias?
- Nosso plano de CAPEX para o segundo semestre pressupõe uma queda de juros generosa que ainda não está confirmada?
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
- Sexta (31/07, hoje): o Banco do Japão decide juros e fecha a rodada global de política monetária. No Brasil, sai o índice de preços ao produtor, que mostra se o alívio de custo chegou de fato à indústria.
- Segunda (04/08): balança comercial e indicadores de atividade industrial abrem a semana do Copom.
- Terça (05/08) — reunião do Copom: o juro deve começar a cair. Watch: o comunicado, não a taxa.
- Quarta (06/08): os detalhes da decisão do Copom e a produção industrial brasileira mostram o plano de voo do Banco Central e o fôlego real da indústria.
- Levante nesta semana todos os contratos indexados ao IGP-M e abra renegociação enquanto o índice está negativo.
- Trave insumos e programe importações aproveitando a combinação de atacado em queda com dólar mais fraco.
- Contrate funding de longo prazo agora, sem esperar que a queda da Selic barateie sozinha o crédito longo.
- Avalie a migração para o mercado livre de energia como decisão de margem, não de rotina operacional.
- Planeje o CAPEX do segundo semestre em degraus, condicionado ao comunicado do Copom de terça.
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.