"O mesmo anúncio aumenta a sua venda no quarto trimestre e o seu custo de capital em 2027."
Ontem de manhã, o governo anunciou um reajuste de 15,04% no Bolsa Família, com impacto de cerca de R$ 22 bilhões em 2027. Algumas horas depois, a instituição fiscal do Senado publicou um relatório apontando que o orçamento daquele mesmo ano já precisaria de R$ 35,7 bilhões de contingenciamento para fechar.
Visão AE
Ontem de manhã, o governo anunciou um reajuste de 15,04% no Bolsa Família, com impacto de cerca de R$ 22 bilhões em 2027.
Algumas horas depois, a instituição fiscal do Senado publicou um relatório apontando que o orçamento daquele mesmo ano já precisaria de R$ 35,7 bilhões de contingenciamento para fechar.
As duas informações são oficiais. Saíram no mesmo dia. E praticamente ninguém as colocou lado a lado.
A leitura preguiçosa transforma isso em manchete de risco fiscal e passa adiante. A leitura útil percebe que o mesmo fato tem dois efeitos opostos sobre a sua empresa, e que os dois chegam antes do Congresso votar qualquer coisa.
Do lado da demanda, 19,3 milhões de famílias terão mais renda a partir de outubro. Isso é venda em algum lugar.
Do lado do custo de capital, despesa obrigatória nova somada a uma premissa de crescimento que ninguém mais compartilha é o que faz o juro longo subir.
A decisão mental desta edição: pare de tratar esse anúncio como assunto de política. Ele é, ao mesmo tempo, uma oportunidade comercial datada e uma pressão de custo de capital. E você precisa decidir sobre os dois.
Em 60 segundos
- Bolsa Família: piso de R$ 600 para R$ 691 e médio de R$ 675 para R$ 777, a partir de outubro
- Alcance: 19,3 milhões de famílias, com pagamento nos últimos dez dias de cada mês
- Custo fiscal: R$ 5,8 bilhões em 2026 e cerca de R$ 22 bilhões em 2027
- IFI: aponta necessidade de R$ 35,7 bilhões de contingenciamento em 2027
- Premissas: Orçamento em 2,5% de crescimento, IFI em 1,8%, Focus em 1,5%
- Déficit primário projetado: R$ 18,6 bilhões pelo Orçamento, R$ 86,1 bilhões pela IFI
- Atividade: Monitor do PIB em -0,4% e IBC-Br em -0,2% no mesmo mês
- Reino Unido: juros mantidos em 3,75% por 6 votos a 3, com riscos inclinados para cima
- Mercado: Ibovespa em 185.992,03 pontos e dólar a R$ 5,139
- Hoje: Banco do Japão decide, com expectativa de alta para 1,25%
O que muda na mesa do CEO
Quatro coisas mudaram em 24 horas.
Demanda. A partir da folha de outubro, o piso do Bolsa Família vai de R$ 600 para R$ 691 e o benefício médio, de R$ 675 para R$ 777, para 19,3 milhões de famílias. São R$ 5,8 bilhões adicionais entrando na economia entre outubro e dezembro, concentrados em poucas categorias.
Custo de capital longo. Despesa obrigatória nova de cerca de R$ 22 bilhões em 2027, num orçamento que a instituição fiscal do Senado já considera apertado, pressiona a curva longa de juros. O corte da Selic de anteontem afeta a ponta curta. Isso aqui afeta a outra.
Recebível público. Contingenciamento raramente cancela contrato. Ele atrasa empenho e pagamento. Se você fornece ao setor público, o Relatório Bimestral de 24 de setembro define o seu fluxo de caixa dos próximos meses.
Atividade. O Monitor do PIB da FGV apontou queda de 0,4% em julho, segunda seguida. Com o IBC-Br em -0,2%, são duas metodologias independentes na mesma direção.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
A conta de 2027 foi aberta antes de 2026 acabar
Vale ver os números com calma, porque eles se encaixam de um jeito que a manchete não mostra.
O reajuste do Bolsa Família corresponde ao INPC acumulado de junho de 2023 a agosto de 2026. O ministro do Planejamento e Orçamento, Bruno Moretti, afirmou que a medida está dentro das regras, cabe no espaço fiscal disponível e será detalhada no Relatório Bimestral de 24 de setembro. Segundo ele, o zeramento da fila do INSS ajudou a viabilizar a decisão.
Esse registro é importante e precisa constar. O governo tem um argumento, e ele é público.
O que também é público é o relatório que saiu horas depois.
A Instituição Fiscal Independente do Senado publicou o Relatório de Acompanhamento Fiscal nº 116 apontando necessidade de R$ 35,7 bilhões de contingenciamento para o cumprimento da meta em 2027. E esse cálculo não inclui o aporte de R$ 33,8 bilhões ao Fundo de Compensação aos Estados.
Mas o dado mais revelador do relatório não é esse. É de onde nasce a divergência.
A proposta orçamentária de 2027 se ancora em crescimento real do PIB de 2,5%. A IFI projeta 1,8%. A mediana do Boletim Focus aponta 1,5%.
Para a inflação, o governo estima IPCA de 3,6%, a IFI projeta 4,0% e o Focus, 4,3%.
Três instituições, três números, o mesmo ano.
O resultado dessa diferença de premissa: o Orçamento prevê déficit primário de R$ 18,6 bilhões e a IFI projeta R$ 86,1 bilhões.
Sessenta e sete bilhões de reais de diferença nascendo quase inteiramente de premissa macroeconômica, não de divergência sobre gasto.
E aqui está o ponto que interessa a quem decide. O mercado não espera para descobrir quem acertou. Ele precifica a projeção mais conservadora e cobra pela dúvida. Esse é o mecanismo do prêmio de risco, sem jargão nenhum.
Se você está montando a viabilidade de um projeto com horizonte de cinco ou dez anos, a taxa que você deve usar não é a que saiu na manchete de quarta-feira.
Dezenove milhões de famílias e uma janela de dez dias
Agora o outro lado, que é o mais acionável da edição e que quase nenhum veículo tratou.
R$ 5,8 bilhões em três meses não movem o PIB de forma perceptível. É por isso que a leitura macro descarta o efeito, e ela não está errada.
Só que esse dinheiro não é distribuído de forma macro.
Ele é concentrado em poucas categorias: alimento, higiene, limpeza, medicamento genérico e vestuário básico. É concentrado em praças específicas, nas regiões de menor renda. E é concentrado em uma janela de tempo conhecida, porque o pagamento do Bolsa Família acontece nos últimos dez dias de cada mês.
Renda transferida para faixas de baixa renda vira consumo quase integralmente. Não vira poupança, não vira investimento, não vira quitação de dívida longa. Vira compra.
Para uma rede regional de supermercados no Norte ou no Nordeste, isso não é macroeconomia. É previsão de fluxo de caixa com calendário publicado.
Quem não ajustar estoque nas categorias certas vai perder venda por ruptura de gôndola, não por falta de demanda. E perder venda com demanda na porta é o pior tipo de perda, porque não aparece em lugar nenhum do relatório.
O mesmo vale para farmácia popular, com genéricos e itens de cuidado pessoal, e para o atacarejo.
Uma ressalva de honestidade, porque ela importa para 2027: parte do desempenho do quarto trimestre virá de renda transferida, não de recuperação estrutural de consumo. Quem não separar as duas coisas na análise de resultado vai projetar o ano que vem sobre uma base que tem componente temporário.
O mesmo anúncio aumenta a sua venda no quarto trimestre e o seu custo de capital em 2027.
Duas medições, a mesma queda
O Monitor do PIB do Ibre/FGV apontou queda de 0,4% em julho frente a junho, segunda taxa negativa consecutiva. Na comparação com julho de 2025, houve expansão de 1,3%. O trimestre móvel cresceu 1,6% e o acumulado de 12 meses ficou em 1,8%.
Combine com o IBC-Br do Banco Central, divulgado na quarta, que apontou queda de 0,2% no mesmo mês.
Duas metodologias independentes, dois resultados negativos, o mesmo mês. Isso elimina a hipótese de ruído estatístico.
Segundo Juliana Trece, coordenadora da pesquisa da FGV, o resultado reflete o enfraquecimento das três grandes atividades, com retração da agropecuária e estagnação da indústria e dos serviços. Ela avalia que o desempenho evidencia a dificuldade de manter taxas mais elevadas no restante do ano.
E há um vetor na explicação dela que merece atenção porque sumiu do noticiário nas últimas semanas: a elevação de tarifas dos Estados Unidos sobre parte das exportações brasileiras, citada ao lado da alta do petróleo no ambiente externo e dos juros e endividamento no interno.
Barreira comercial não desaparece quando sai da manchete. Ela vira volume perdido, e volume perdido aparece nos indicadores meses depois. É exatamente o que uma instituição de pesquisa acaba de registrar.
Para o exportador industrial, a diferença entre tratar isso como "tema superado" e como "fator ativo de desaceleração" é a diferença entre um plano de substituição de mercado executado e um engavetado.
Para o agro, o sinal é duplo. A agropecuária recuou nas duas medições, e o IBC-Br detalhou: queda de 1,2% no setor. Não é efeito de calendário, porque as séries são ajustadas sazonalmente. E o custo de escoamento da safra vai acontecer depois de 27 de setembro, quando vence a subvenção de R$ 1,00 por litro no diesel.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Cinco bancos centrais, quatro na direção oposta
Vale fechar a semana com a leitura global, porque ela explica metade da pressão sobre o câmbio.
O Banco Central Europeu elevou juros em 0,25 ponto, sua segunda alta de 2026, em decisão unânime. O Federal Reserve elevou para a faixa de 3,75% a 4,00%, primeira alta desde julho de 2023, também por unanimidade. O Banco da Inglaterra manteve em 3,75%, mas por 6 votos a 3, com um terço do comitê pedindo alta imediata. E o Copom cortou.
O documento britânico merece uma linha. O comitê escreveu que os riscos para a inflação estão inclinados para cima, e mais do que na época do relatório de julho, citando o conflito prolongado no Oriente Médio. A inflação britânica acelerou para 3,1% em agosto, e o próprio banco central avalia que pode superar 4% no início de 2027.
Nem quem segurou os juros conseguiu unanimidade.
Falta o quinto, e ele decide hoje.
O Banco do Japão conclui sua reunião nesta sexta, com expectativa predominante de elevar a taxa de 1,00% para 1,25%, o que levaria o juro japonês ao maior nível em mais de três décadas. Ainda depende de confirmação, e o resultado sai ao longo do dia.
O contexto é agressivo. O Japão gastou US$ 96,4 bilhões no mês passado para sustentar o iene, com apoio de Washington, e o secretário do Tesouro americano pediu formalmente medidas monetárias decisivas contra a desvalorização da moeda japonesa.
Por que isso chega ao Brasil? Porque o dinheiro japonês barato financia parte relevante do investimento em mercados emergentes, através da operação conhecida como carry trade: capta-se a juro baixo no Japão para aplicar a juro alto em outros países. O Brasil é um desses destinos.
Quando o juro japonês sobe, essa conta deixa de fechar e o investidor desmonta a posição. O fluxo sai daqui sem que nada tenha acontecido aqui.
O mercado brasileiro já mostrou ontem onde está a sensibilidade. O dólar chegou a subir e a bolsa a virar para queda durante o anúncio do reajuste, movimento revertido ao longo da tarde. O Ibovespa fechou em alta de 0,24%, aos 185.992,03 pontos, e o dólar recuou 0,24%, a R$ 5,139, depois de oscilar entre R$ 5,125 e R$ 5,177.
Em um único pregão, o mercado mostrou que despesa nova move o câmbio para cima e expectativa eleitoral move de volta. Essa volatilidade é o preço da indefinição, e ela fica até pelo menos 4 de outubro.
Uma nota sobre o petróleo, porque é o único dado aparentemente bom do dia e merece ressalva. Os futuros caíram na quinta depois que a Arábia Saudita disponibilizou mais cargas de petróleo bruto para refinarias asiáticas.
Não apareceu petróleo novo. Ele mudou de endereço.
A oferta global não cresceu, e a Europa, que forma o preço de referência do gasóleo, segue restrita. É por isso que os futuros europeus de diesel haviam batido máxima histórica na véspera. Quem incorporar o recuo do barril ao orçamento de frete do quarto trimestre vai descobrir a diferença na primeira compra depois de 27 de setembro.
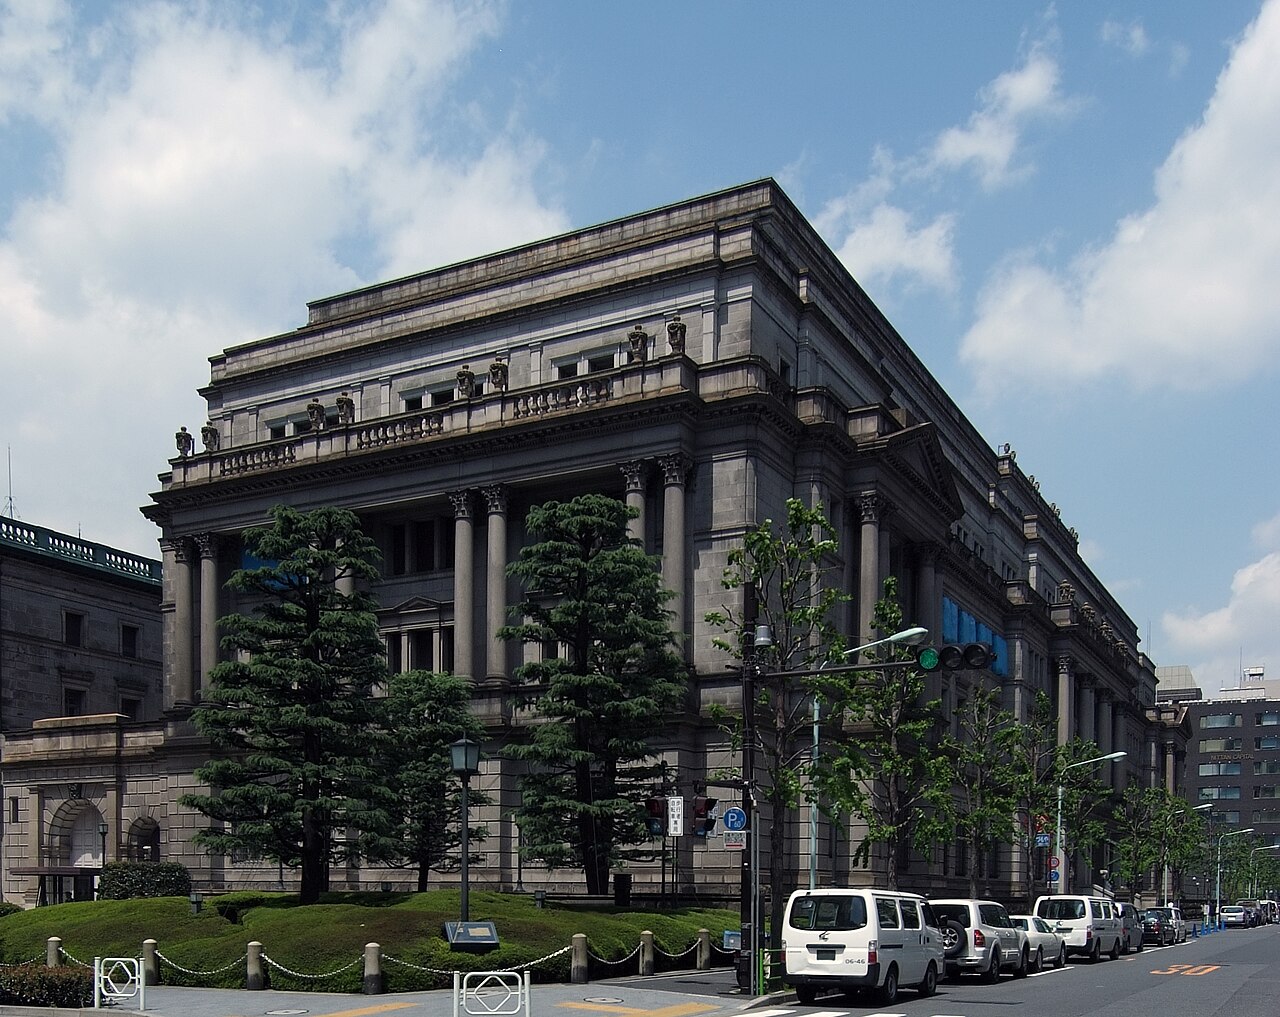
Foto: Wiiii · CC BY-SA 3.0 · Wikimedia Commons

O que colocar na reunião de diretoria
- Qual a nossa exposição de faturamento às praças beneficiárias? Se houver, dimensione o estoque das categorias de baixo ticket para a última dezena de outubro, novembro e dezembro. A janela tem calendário publicado.
- Quanto do nosso recebível depende de ente público? Simule o efeito de 30 e de 60 dias adicionais no prazo de recebimento sobre a necessidade de capital de giro, antes do Relatório Bimestral de 24 de setembro.
- Nosso pipeline de investimento foi reprecificado com qual taxa? Se foi com a Selic anunciada na quarta, está errado. Projeto longo se financia na ponta longa da curva, e ela piorou na quinta.
- Nossa cobertura cambial do quarto trimestre já está fechada? O Banco do Japão decide hoje, e a decisão mexe no fluxo para emergentes independentemente do que acontece aqui.
- Qual premissa de crescimento estamos usando para 2027? Se for a oficial, de 2,5%, saiba que nem o Senado nem o mercado a compartilham.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
Hoje, sexta. O Banco do Japão decide, com expectativa de elevar a taxa de 1,00% para 1,25%. É o único evento do dia capaz de mover o câmbio brasileiro de forma relevante. Também saem as vendas no varejo do Reino Unido, o índice de preços ao produtor da Alemanha, a produção industrial americana e os índices de confiança e de expectativa de inflação da Universidade de Michigan, que ganham peso extra depois de o Fed ter subido juros e sinalizado mais.
Segunda-feira, 22 de setembro. A ata do Copom. É o único documento capaz de indicar se ainda existe corte em novembro, e ela vem depois de uma semana em que a inflação ao produtor virou de lado.
Quarta-feira, 23 de setembro. A segunda frente no Supremo.
Quinta-feira, 24 de setembro. O Relatório Bimestral de Receitas e Despesas. É o documento que define o espaço de despesa ainda deste ano e que vai incorporar o reajuste do Bolsa Família. Para quem fornece ao setor público, é a data mais importante do calendário.
Domingo, 27 de setembro. Fim da subvenção de R$ 1,00 por litro no diesel rodoviário.
E já marque: 4 de outubro, primeiro turno. 9 de outubro, fim da desoneração de gasolina e etanol. 3 e 4 de novembro, a primeira reunião do Copom depois das eleições.
- Dimensione o estoque de categorias de baixo ticket para a última dezena de outubro nas praças de maior exposição
- Simule o efeito de 30 e 60 dias de atraso no recebimento de contratos públicos sobre o seu capital de giro
- Reprecifique o pipeline de investimento com a curva longa observada, não com a Selic anunciada
- Feche a cobertura cambial do quarto trimestre antes da decisão do Banco do Japão
- Refaça o orçamento de 2027 com a projeção de crescimento conservadora, não com a oficial
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.