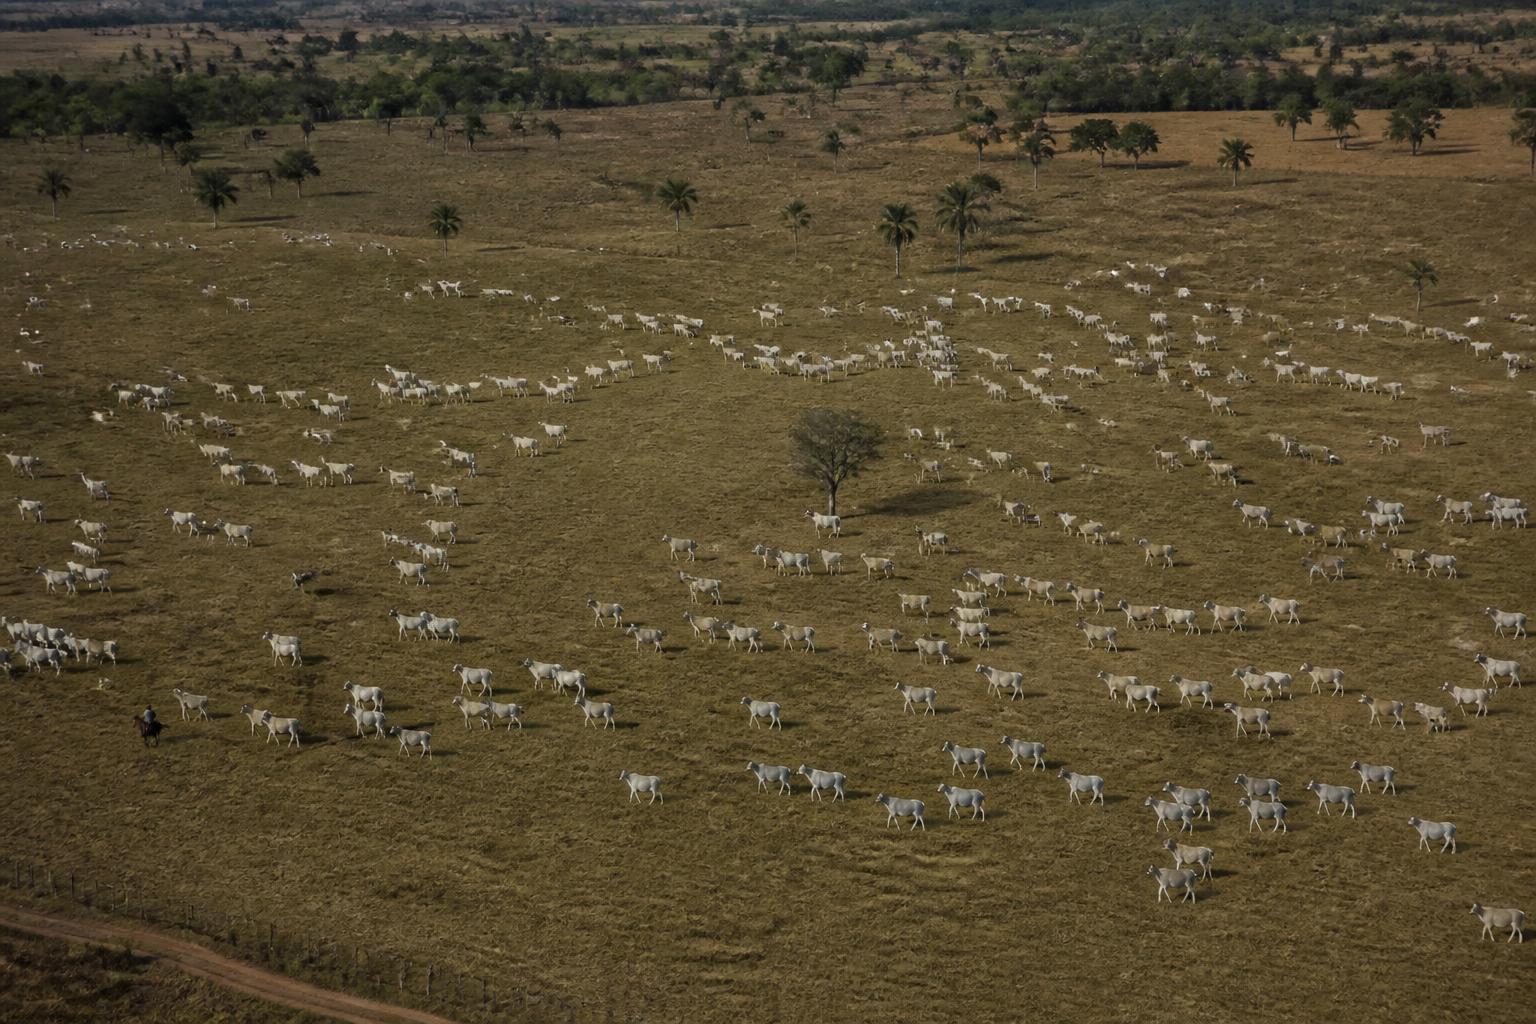
"O país cresceu porque plantou e colheu. Não porque consumiu ou porque produziu."
O PIB brasileiro cresceu 0,5% no segundo trimestre, acima da projeção de 0,4% do mercado. É uma boa notícia, e a leitura mais útil está três linhas abaixo do título.
Visão AE
O PIB brasileiro cresceu 0,5% no segundo trimestre, acima da projeção de 0,4% do mercado. É uma boa notícia, e a leitura mais útil está três linhas abaixo do título.
A agropecuária avançou 2,8%. Serviços cresceram 0,2%. A indústria, 0,1%, com quedas em eletricidade e gás e em indústrias de transformação. E o consumo das famílias recuou 0,4%.
O país cresceu porque plantou e colheu. Não porque consumiu ou porque produziu.
No mesmo dia, dois outros dados fecharam o quadro. O PMI industrial de agosto marcou 46,3 pontos, a contração mais acentuada em 40 meses. E a Comissão Europeia confirmou que, a partir desta quinta-feira, a União Europeia suspende a importação de carne bovina, aves, ovos e mel do Brasil.
Ou seja: o único motor que puxou o trimestre acaba de perder acesso a um mercado, e os dois componentes que pagam a receita da maioria das empresas brasileiras estão parados.
A decisão mental desta edição é esta: antes de usar o PIB para sustentar a premissa de receita de 2027, verifique em qual componente do PIB o seu negócio está apoiado. Porque nenhum dos que apareceram ontem sustenta um cenário de recuperação de demanda interna.
Em 60 segundos
- PIB do segundo trimestre cresce 0,5%, acima do consenso, mas com consumo das famílias em queda de 0,4%.
- Agropecuária avançou 2,8%; serviços, 0,2%; indústria, 0,1%. O crescimento veio da lavoura.
- PMI industrial em 46,3, a pior contração em 40 meses e o quarto mês seguido de queda de produção.
- União Europeia suspende carne bovina, aves, ovos e mel do Brasil a partir de quinta-feira.
- Milho sobe 10,02% em um pregão e pressiona o custo de ração de aves e suínos.
- Brent do contrato de novembro fecha a US$ 94,65, alta de 4,6%, com retomada de ataques no Oriente Médio.
- Juros dos títulos globais em novas máximas e chance de alta do Fed em setembro entre 67% e 70%.
- Inflação da zona do euro em 3,3%, com núcleo em queda. BCE deve subir juros em 10 de setembro.
- Ibovespa emenda nona alta seguida, mas por composição setorial, não por melhora de atividade.
- IPC-S da quarta quadrissemana cai 0,37%, coerente com demanda fraca.
O que muda na mesa do CEO
Cinco decisões mudam de prazo por causa do que foi divulgado ontem.
Premissa de receita. Se o seu cenário-base para o segundo semestre supõe recuperação de consumo, ele acabou de perder sustentação. O componente que mede o gasto das famílias caiu no trimestre, e a confiança do consumidor está em 84,7 pontos, o menor patamar desde novembro de 2022. Vale separar, na sua projeção, o que depende de demanda interna do que depende de safra ou de exportação.
Plano de produção. Aqui está o erro de leitura mais provável da semana. O PIB mede abril a junho. O PMI mede agosto. Não há contradição entre eles: descrevem momentos diferentes, e o mais recente é o pior. Usar o PIB de junho para manter o plano de produção do quarto trimestre é decidir olhando pelo retrovisor.
Receita de exportação de proteína. A suspensão europeia entra em vigor em dois dias, sem prazo definido para retomada. Segundo o Ministério da Agricultura, o Brasil exportou US$ 1,05 bilhão em carne bovina para a União Europeia no ano passado, o equivalente a 5,86% do total exportado do produto. É uma fatia minoritária em volume, mas de alto valor por tonelada.
Custo de insumo. O contrato do Brent para novembro fechou em alta de 4,6%, a US$ 94,65, o maior nível desde julho. Em três pregões, o barril saiu da faixa dos US$ 88 para acima dos US$ 94. Quem esperava mais um recuo para travar hedge está pagando a diferença.
Custo de capital. Os rendimentos dos títulos globais foram a novas máximas. A probabilidade de alta de juros pelo Fed em setembro subiu para a faixa de 67% a 70%. E o Banco Central Europeu deve elevar sua taxa em 10 de setembro. O ciclo doméstico de corte segue, mas o custo externo está subindo.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
A carne barrada: não é tarifa, é porta fechada
A Comissão Europeia confirmou que, a partir de 3 de setembro, ficam suspensas as importações brasileiras de carne bovina, aves, ovos e mel. O motivo não é comercial nem político. O bloco avalia que o Brasil não apresentou garantias suficientes de cumprimento das regras europeias sobre uso de antimicrobianos na criação animal.
Vale entender a diferença, porque ela muda a conta.
Tarifa é pedágio: você passa pagando mais. Cota é limite: você passa até um volume. Suspensão sanitária é porta fechada: o fluxo para.
O Brasil havia sido retirado em maio da lista de países em conformidade, com a decisão formalizada em junho. Não há prazo anunciado para retomada. Uma auditoria sobre aves e mel está em fase final, com conclusão prevista para sexta-feira, o que pode abrir caminho para a volta parcial das exportações de frango.
O ponto de atenção para quem opera no setor é que realocar volume é possível, mas realocar preço não é. A União Europeia compra cortes de maior valor agregado. Redirecionar a produção para outros destinos preserva o volume e reduz o preço médio por tonelada. O efeito aparece primeiro na margem, não na receita bruta.
Há ainda um detalhe contratual. O acordo entre Mercosul e União Europeia, assinado em janeiro deste ano, prevê cotas específicas para carne bovina, aves, suínos e mel. Enquanto a suspensão vigorar, essas cotas não podem ser aproveitadas.
E há um agravante de custo que passou despercebido no mesmo pregão: o milho subiu 10,02% em um único dia. Para avicultura e suinocultura, isso é formulação de ração. Preço de venda pior no mercado premium e custo de insumo maior, ao mesmo tempo.
Foto: Dr Murali Mohan Gurram · CC BY-SA 3.0 · Wikimedia Commons

A indústria não está desacelerando. Está encolhendo.
O PMI industrial brasileiro caiu para 46,3 pontos em agosto, de 47,5 em julho. Abaixo de 50 significa que a atividade está encolhendo. É a segunda deterioração mensal consecutiva, o menor nível desde abril de 2023 e a contração mais forte em 40 meses.
A produção industrial recuou pelo quarto mês seguido, e no ritmo mais acelerado em mais de três anos.
O que as próprias empresas relataram na pesquisa importa tanto quanto o número. Redução no volume de pedidos. Retração da demanda. Pressões de custo. Incerteza geopolítica. E dificuldades persistentes nos setores agrícola e automotivo. Houve queda em vendas e em emprego.
A leitura da S&P Global aponta que os próximos meses parecem desafiadores, com fabricantes enfrentando incerteza eleitoral, demanda frágil e tensões geopolíticas.
Vale o contraponto honesto: cerca de 61% das empresas ouvidas esperam produção maior nos próximos 12 meses, e apenas 3% preveem queda. O setor não está em pânico. Está apertado.
Para quem produz, o mecanismo é direto. Carteira menor significa utilização de capacidade menor, o que eleva o custo fixo por unidade. Do outro lado, o barril acima de US$ 94 pressiona insumo petroquímico e frete, e a bandeira tarifária amarela mantém a energia cara pelo quinto mês consecutivo. Margem comprimida dos dois lados, sem espaço de repasse porque a demanda está fraca.
O PIB olha para junho. O PMI olha para agosto. O mais recente é o mais fraco.
O consumidor não sumiu. Ele parou de comprar parcelado.
A queda de 0,4% no consumo das famílias não é um detalhe técnico da divulgação. É o componente que paga a receita da maior parte das empresas brasileiras.
E ele convive com uma inflação que continua cedendo. O IPC-S da quarta quadrissemana de agosto caiu 0,37%, acumulando alta de 3,93% em doze meses.
Aqui está uma armadilha de leitura que vale nomear. A inflação está cedendo porque a demanda está fraca, não porque a renda melhorou. Nesse ambiente, queda de preço não recupera volume. Ela apenas transfere margem do vendedor para o comprador.
A elasticidade que funcionava em ciclo de renda crescente não funciona em ciclo de crédito caro.
Para o varejo, o quadro se soma a duas pressões que a Bússola vem acompanhando: os recebíveis congelados por 180 dias na recuperação judicial de uma grande varejista, com efeito até meados de fevereiro, e o avanço das plataformas asiáticas, que saíram de 32% para 41,5% de participação entre o primeiro e o último trimestre de 2025 na base analisada.
Receita, margem e caixa sob pressão ao mesmo tempo. É por isso que o dimensionamento de estoque do quarto trimestre, que está sendo decidido agora, merece um cenário de volume estável ou em queda, e não de crescimento.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O cerco externo ao corte da Selic
Três movimentos externos apertaram o mesmo parafuso ontem.
A inflação da zona do euro acelerou de 2,9% para 3,3% em agosto, quase inteiramente por causa de petróleo, gás natural e margens de refino. O detalhe que muda a leitura é que o núcleo, que mede a inflação sem energia e alimentos, recuou de 2,5% para 2,4%, e serviços desaceleraram de 3,3% para 3,0%. Ou seja: o choque de energia ainda não contaminou o resto. Mesmo assim, a expectativa formada no mercado é de que o Banco Central Europeu eleve sua taxa de depósito para 2,50% em 10 de setembro, na segunda alta do ano.
Nos Estados Unidos, a pesquisa de vagas abertas mostrou 7,3 milhões de posições em julho, levemente abaixo do consenso, com o dado de junho revisado para baixo. Um mercado de trabalho que não se deteriora remove o principal argumento contra uma alta de juros. A barra mudou de lado: antes o dado precisava justificar um aumento, agora precisaria ser fraco o suficiente para impedir um.
E o petróleo, com a retomada dos ataques diretos entre Estados Unidos e Irã, empurrou os rendimentos dos títulos soberanos globais para novas máximas.
O efeito prático para o Brasil: dois bancos centrais relevantes caminhando para apertar enquanto o Copom afrouxa. Isso estreita o diferencial de juros nas duas pontas e limita quanto a Selic pode cair sem pressionar o câmbio. Para quem tem dívida em moeda estrangeira ou pretende captar lá fora, o efeito líquido pode ser de aumento, e não de redução, do custo total de capital.
Vale um lembrete para a reunião de diretoria: o Ibovespa subiu cerca de 1% ontem, aos 177.418 pontos, na nona sessão consecutiva de ganhos, puxado por Petrobras. No mesmo dia da pior leitura industrial em três anos e meio. O índice é fortemente concentrado em petróleo, mineração e bancos. Quando o barril sobe, ele sobe. Ele não está medindo a sua demanda.
Foto: Stefan Fussan · CC BY-SA 3.0 de · Wikimedia Commons

O que colocar na reunião de diretoria
- Nossa premissa de receita para 2027 está apoiada em qual componente do PIB? Se for consumo interno, o que muda com a queda de 0,4% no trimestre?
- Qual percentual da nossa receita dos próximos dois trimestres depende de habilitação para exportar à União Europeia, e qual o resultado se esse volume for realocado a preço de mercado alternativo?
- Se a carteira de pedidos seguir o comportamento do PMI, em quais unidades a utilização de capacidade cai abaixo do ponto de equilíbrio, e em que mês?
- Nossa política de hedge de combustível foi executada com o barril na faixa dos US$ 88, ou ainda estamos esperando um recuo que pode não vir?
- Nossos covenants foram testados com custo de capital estável ao longo de 2027, ou apenas com o cenário de queda da Selic?
Agenda da próxima semana
Hoje, 2 de setembro. Sai a produção industrial de julho, o teste imediato da leitura do PMI. Depois de recuar 0,9% em maio e 1,8% em junho, a projeção da Análise Econômica é de expansão marginal, próxima de 0,1%. Também são divulgados o IPC-Fipe de agosto e o dado de emprego privado ADP nos Estados Unidos.
Quinta, 3 de setembro. Dois eventos no mesmo dia. A suspensão europeia deixa de ser anúncio e vira operação. E sai o PMI de serviços do Brasil, com prévio em 48,8. Serviços responde por cerca de 70% do PIB e cresceu apenas 0,2% no trimestre. Se o indicador ficar abaixo de 50, a última âncora de demanda perde tração.
Sexta, 4 de setembro. O relatório de emprego americano decide se a alta de juros do Fed em setembro se confirma ou é devolvida. É o dado que mais move câmbio e, por consequência, custo de dívida no Brasil. No mesmo dia, sai a balança comercial brasileira de agosto, com projeção da AE de superávit próximo de US$ 6,62 bilhões, e conclui a auditoria europeia sobre aves e mel.
Fora do calendário de indicadores. No dia 8 entra em vigor o rebalanceamento da carteira do Ibovespa. No dia 10, o Banco Central Europeu decide sobre juros. E no dia 14 vence o prazo de substituição de candidaturas, marco que antecede o primeiro turno de 4 de outubro. A partir de agora, pesquisa eleitoral move câmbio e juro futuro com a mesma intensidade que indicador econômico.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Separe, na projeção de receita de 2027, o que depende de demanda interna do que depende de safra e exportação
- Levante quanto da receita dos próximos dois trimestres depende de habilitação para a União Europeia e simule a realocação a preço alternativo
- Refaça o plano de produção do quarto trimestre com base na carteira efetiva, não na projeção de PIB
- Execute o hedge de combustível conforme a política vigente, sem aguardar novo recuo do barril
- Reveja a compra de milho e a formulação de ração antes de fechar o custo de produção do quarto trimestre
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.