Ontem, o recado era travar custo antes que o petróleo subisse. Bastaram três dias para o roteiro virar. O barril que passou de US$100 na quinta-feira despencou cerca de 6% na segunda, com a trégua entre Estados Unidos e Irã mediada por China e Paquistão.
Visão AE
Ontem, o recado era travar custo antes que o petróleo subisse.
Bastaram três dias para o roteiro virar.
O barril que passou de US$100 na quinta-feira despencou cerca de 6% na segunda, com a trégua entre Estados Unidos e Irã mediada por China e Paquistão. O Brent voltou para perto de US$91.
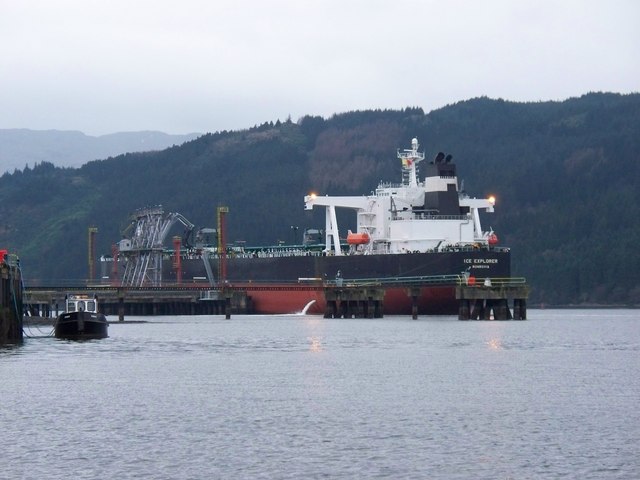
Foto: James T M Towill · CC BY-SA 2.0 · Wikimedia Commons

E, de repente, o problema mudou de lugar.
A ameaça de custo afrouxou. O que entra em cena agora é o preço do dinheiro. Com a inflação cedendo e o petróleo em baixa, o mercado já aposta no primeiro corte de Selic para a reunião do Copom de 5 de agosto.
A decisão mental desta edição é esta: pare de olhar só para a defesa de margem e comece a preparar o balanço para um ciclo de juros que pode, enfim, começar a cair.
Um aviso antes de comemorar. A trégua é tênue. Ninguém assinou nada, e o conflito militar seguiu até sexta. O alívio é real, mas reversível.
- Petróleo caiu cerca de 6% na segunda com trégua EUA-Irã. Brent perto de US$91.
- Inflação cedendo mais o barril em baixa reabrem espaço para corte de Selic.
- Mercado já precifica corte de 0,25 na reunião do Copom de 5 de agosto.
- Fed decide amanhã com menos pressão, mas 1 em 3 ainda aposta em alta.
- A paz derruba a receita de quem exporta petróleo: Petrobras caiu quase 3%.
Em 60 segundos
- Petróleo: trégua EUA-Irã derrubou o Brent cerca de 6%, para perto de US$91. Alívio de custo real, mas reversível.
- Selic: mercado aposta no primeiro corte na reunião do Copom de 5 de agosto. O juro ainda está em 14,25%.
- IPCA-15: sai hoje ao meio-dia. Abaixo de 0,40% libera a aposta no corte; acima, reprecifica a curva.
- Fed: decide amanhã. Manutenção provável, com 1 em 3 apostando em alta. A queda do petróleo aliviou a pressão.
- Petroleiras: a paz cobra pedágio. Petrobras caiu 2,84%; PRIO, 5,29%.
- Fiscal: bloqueio recuou de R$23,7 bi para R$17,9 bi. Alívio agora, conta depois.
- Emprego: CAGED e PNAD saem quinta. O consumo depende do que eles disserem.
O que muda na mesa do CEO
Comece pelo que afrouxou.
O petróleo em queda alivia justamente as portas que apertavam a operação: energia, frete e insumos petroquímicos. Com o Brent recuando de perto de US$100 para cerca de US$91, a paridade de importação de diesel e gasolina cede, e o custo dolarizado de quem produz na base do barril respira. Some a isso o real firme, operando perto de R$5,09, e você tem um custo importado contido. É o oposto da conta que assustava na semana passada.
Mas o alívio de custo não é o fim da história. É o começo de outra.
Com a inflação cedendo e o petróleo colaborando, o mercado virou a chave para um tema mais estrutural: o custo do dinheiro. A Selic, o preço base do dinheiro no Brasil, ainda está em 14,25%. Mas, depois de três quedas seguidas da inflação projetada no Focus, os analistas passaram a apostar que o Copom começa a cortar já na reunião de 5 de agosto.
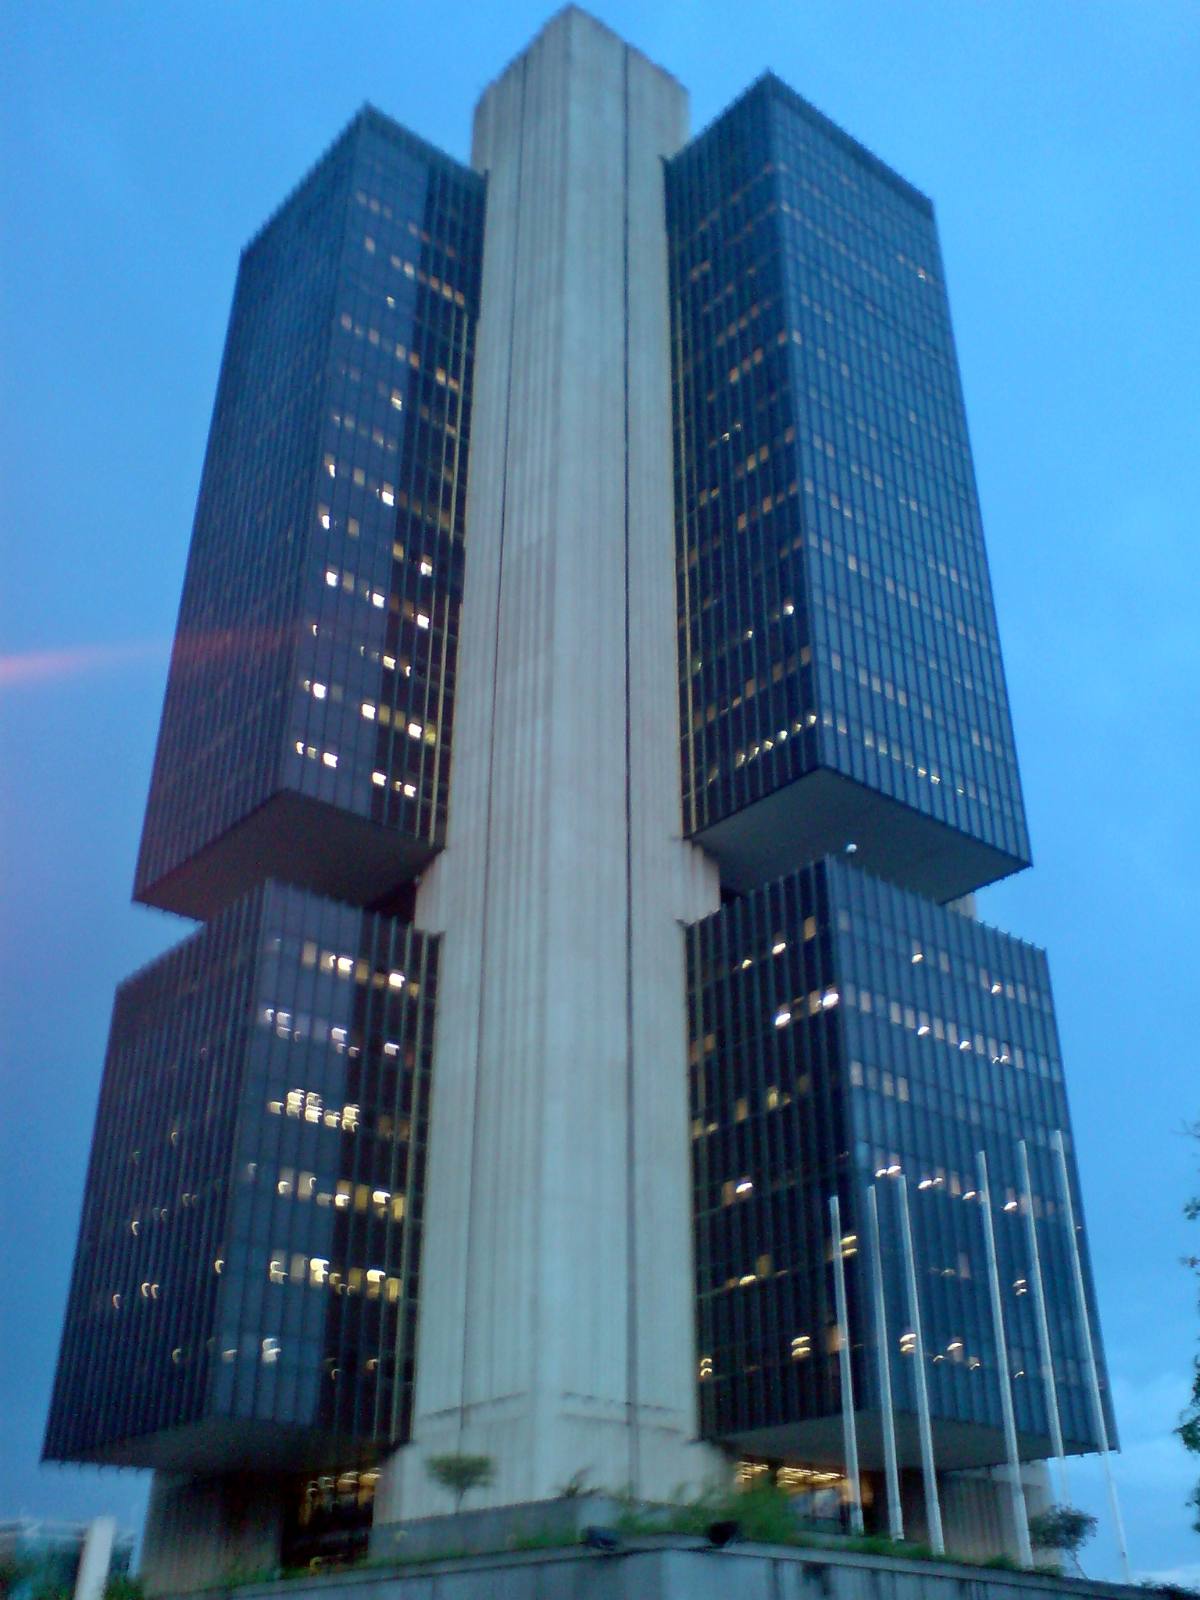
Foto: Paulo Rená da Silva Santarém · CC BY-SA 2.0 · Wikimedia Commons

Atenção ao tamanho disso. O primeiro corte não é dinheiro barato. É o sinal de que a maré começou a virar.
Para o CEO, muda o horizonte de decisão. Capital de giro, dívida e CAPEX represado passam a ser avaliados não pelo juro de hoje, mas pela trajetória à frente. Quem só se defende do custo perde o tempo de se preparar para o juro cair.
O dado é macro. A consequência é de balanço.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O gatilho de hoje ao meio-dia
Nada disso está fechado. E o primeiro juiz aparece hoje.
Ao meio-dia sai o IPCA-15 de julho, a prévia da inflação oficial. É ele que valida ou desmonta a aposta no corte. A leitura do mercado é direta: um número em torno de 0,40% ou abaixo libera o trade do corte de agosto e tende a puxar bancos e construtoras. Um número mais quente, de 0,45% para cima, reprecifica a curva inteira e faz o Ibovespa lutar para segurar os 170 mil pontos.
Traduzindo para quem decide: o IPCA-15 de hoje é o termômetro que diz se a janela de juro menor está mesmo abrindo ou se o mercado se animou cedo demais.
Para o sistema financeiro, é o sinal mais aguardado da semana. Um ciclo de corte muda a dinâmica de crédito, de originação e de margem financeira. Mas há um ponto cego perigoso: achar que o primeiro corte já barateia o crédito na ponta. Não barateia. A Selic segue restritiva, e o próprio Banco Central reforçou que ela fica assim por mais tempo. O movimento inteligente não é esperar o crédito ficar barato. É preparar produto e captação antes de a queda se consolidar.
Para construção e real estate, a combinação de juro apontando para baixo e um alívio fiscal recente melhora o humor. O governo reduziu a estimativa de bloqueio no Orçamento de R$23,7 bilhões para R$17,9 bilhões, abrindo mais espaço para obra pública. É hora de refazer contas de viabilidade em projetos represados, sem antecipar demanda que ainda depende de confirmação.
Em 72 horas, o Brent saiu de US$100 na quinta para cerca de US$91 na segunda. A diplomacia foi o maior fator deflacionário da semana.
A conta da paz: quem perde quando o barril cai
Todo alívio tem um lado B. E o da trégua tem nome e sobrenome.
Petróleo mais barato é bênção para quem consome e conta para quem exporta. O Brasil faz as duas coisas. Na segunda-feira, quando o barril derreteu, a Petrobras (PETR4) caiu 2,84%. As petroleiras menores sentiram ainda mais: a PRIO (PRIO3) recuou 5,29% e a Petrorecôncavo (RECV3), 3,31%.
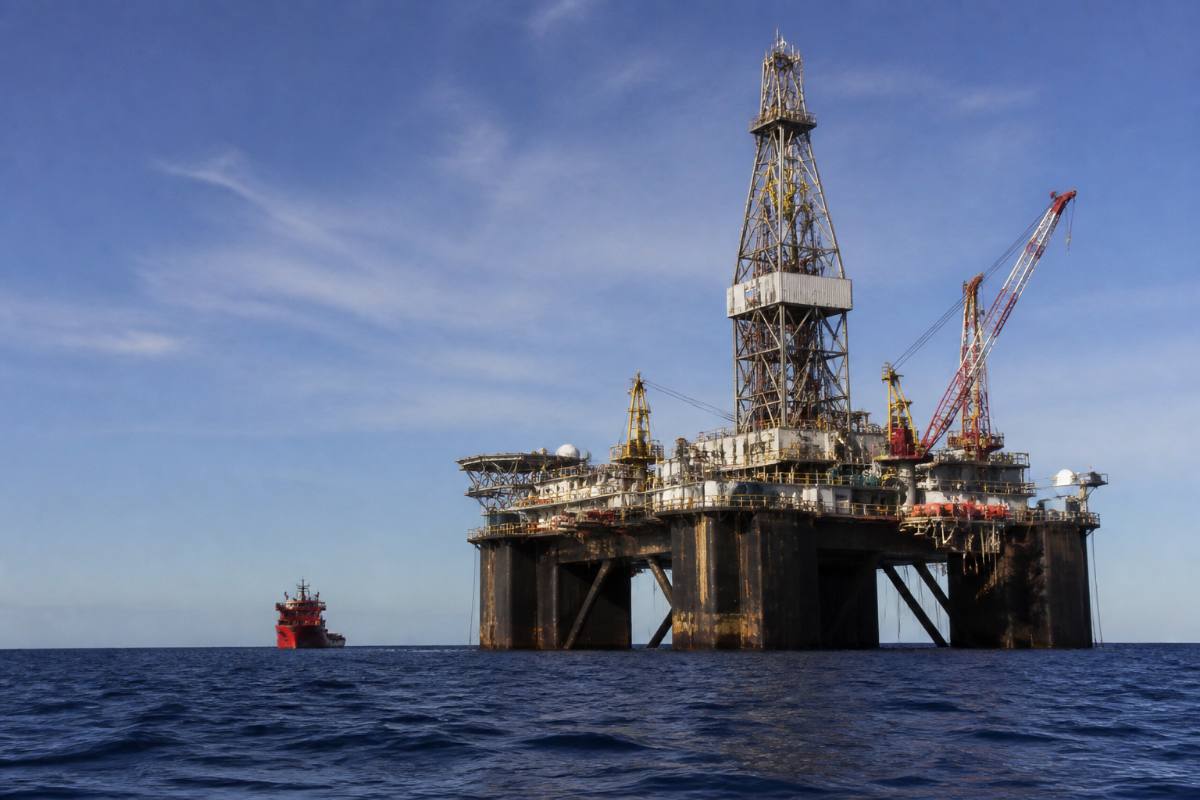
É a materialização de uma tensão que o CEO de óleo & gás precisa administrar: a mesma desescalada que alivia o país consumidor derruba a receita dolarizada do país produtor. E aqui vale a cautela dobrada. Como a trégua é frágil, sobre-hedgear combustível no pico de preço ou reescrever toda a projeção de receita com base em três dias de queda é apostar que a paz é definitiva. Ela não é.
O Ibovespa, aliás, só não sofreu mais porque teve quem segurasse. Os bancos e a Vale sustentaram o índice enquanto a Petrobras puxava para baixo. É um lembrete de que a bolsa brasileira tem pernas para além do petróleo, algo que o investidor de mineração aproveitou nesta rodada.
E há um fator que costuma passar despercebido: não é só a paz que segura o preço. A agência de energia dos Estados Unidos projeta que o consumo global de petróleo deve cair, em média, 1,2 milhão de barris por dia em 2026, com o grosso da retração concentrado na Ásia. Ou seja, além da diplomacia, a demanda mais fraca também joga a favor de um barril mais comportado. Para o agronegócio, que sofre com o custo de escoar a safra, diesel mais barato é presente. O clima, com o El Niño ainda no radar da Análise Econômica, é que pode cobrar a fatura mais adiante.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Amanhã tem Fed. E a trégua ajudou.
Se o petróleo é o custo, o Fed é o preço do dinheiro global. E ele decide amanhã, às 15h.
O consenso é de manutenção da taxa americana na faixa de 3,50% a 3,75%. Mas o cenário é apertado: o monitor de mercado aponta cerca de uma chance em três de alta. É a segunda decisão sob o novo comando de Kevin Warsh, de discurso mais duro contra a inflação.
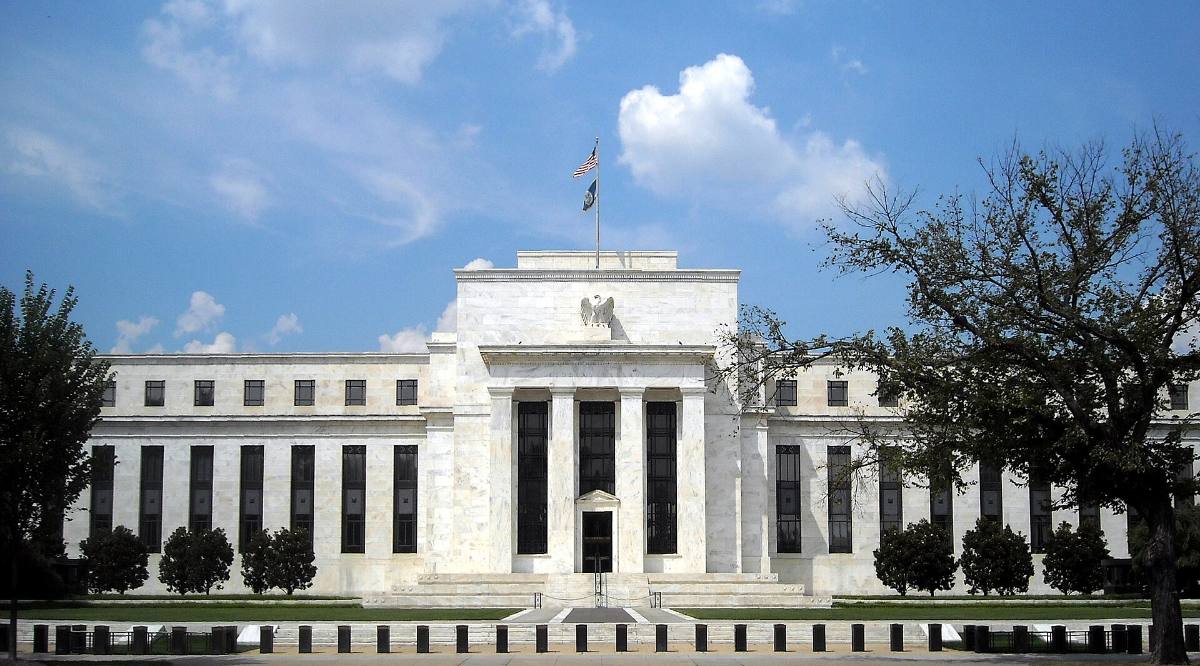
Foto: AgnosticPreachersKid · CC BY-SA 3.0 · Wikimedia Commons

A boa notícia para quem temia um Fed agressivo veio de fora do banco central. A queda do petróleo tirou parte da pressão inflacionária que empurraria a decisão para o lado da alta. Traduzindo: a diplomacia no Oriente Médio fez, indiretamente, um favor ao Fed.
Por que isso importa aqui? Porque Fed decisão define o tom do dólar. Um Fed que sobe juros sustenta o dólar forte, encarece dívida em moeda estrangeira e drena fluxo dos emergentes. Um Fed que apenas mantém, com o petróleo comportado, ajuda o real a seguir ancorado, o que por sua vez sustenta o custo importado sob controle no Brasil. Para o importador e para quem carrega passivo em dólar, a leitura provável é de manter o hedge de pé, sem desmontar proteção só porque três dias correram a favor.
No pano de fundo, a temporada de balanços das gigantes de tecnologia. Cerca de um terço do índice americano reporta resultados nesta semana, incluindo Amazon, Meta, Microsoft e Apple. É o teste de realidade da euforia com inteligência artificial: agora a promessa encontra o caixa. Para o setor de tecnologia e serviços digitais, é o termômetro do apetite global por risco, algo que respinga no fluxo para o Brasil.
O que colocar na reunião de diretoria
- Se o ciclo de corte de Selic começar em agosto, nosso balanço está posicionado para aproveitar, ou ainda montado só para defesa?
- Temos captação e produtos de crédito prontos para uma janela de juro menor, antes de a concorrência se mover?
- Nossa projeção de receita dolarizada e nosso hedge de combustível não estão ancorados num preço de petróleo de pico que já virou?
- Diante de uma trégua frágil, o que acontece com nosso custo se o petróleo voltar a subir na semana que vem?
- Estamos confundindo alívio de custo com retomada de demanda? O consumo ainda depende do emprego, que só se revela na quinta.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
-
Terça (28/07, hoje) — IPCA-15 de julho, ao meio-dia: o gatilho da curva. Define se a aposta no corte de Selic se sustenta. Sai também a Confiança do Consumidor da FGV.
-
Quarta (29/07) — Decisão do Fed, 15h: define o tom do dólar e do custo de capital global. Com o petróleo em baixa, a pressão por alta diminuiu, mas Warsh não facilita.
-
Quinta (30/07) — o dia do Brasil: CAGED e PNAD medem o emprego, o IGP-M mostra a deflação que alivia contratos indexados, e o Resultado do Governo Central expõe o risco fiscal. Nos Estados Unidos, saem o PIB do segundo trimestre e o índice de preços PCE, a inflação preferida do Fed.
-
Semana toda — balanços das big techs: Amazon, Apple e as demais gigantes definem o humor global por risco e o apetite por emergentes.
-
Reavalie ainda esta semana capital de giro, dívida e CAPEX represado à luz de um ciclo de Selic que pode começar a cair em agosto.
-
Prepare captação e produtos de crédito para a janela de juro menor, antes que ela se confirme e a concorrência se antecipe.
-
Revise projeção de receita dolarizada e hedge de combustível sem ancorar no preço de pico do petróleo, que já recuou.
-
Mantenha o hedge cambial de pé até a decisão do Fed, sem desmontar proteção com base em poucos dias favoráveis.
-
Segure repasses de preço até o IPCA-15 e o emprego de quinta confirmarem a direção da inflação e da demanda.
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.