"Separe, no seu orçamento, o que barateou de verdade do que apenas foi adiado."
Existe um número errado na sua planilha de custo. Não por erro de conta.
Visão AE
Existe um número errado na sua planilha de custo. Não por erro de conta.
O diesel que sua operação consome está sendo vendido muito abaixo do preço internacional porque o governo criou uma subvenção de R$ 1,00 por litro — válida por 30 dias. Na mesma semana, o Banco Central cortou juros e o Federal Reserve subiu. No mesmo dia.
A leitura fácil é que o cenário melhorou: juro em queda, inflação comportada, combustível estável.
A leitura correta é outra. Boa parte do alívio de custo desta semana é administrada, não conquistada. E preço represado não desaparece. Ele muda de data.
A decisão mental desta edição: separe, no seu orçamento, o que barateou de verdade do que apenas foi adiado.
Em 60 segundos
- Diesel: R$ 3,89 abaixo da paridade, com subsídio de 30 dias. Custo adiado, não eliminado.
- Selic 13,75%: quinto corte, sem promessa de sexto. Refaça o orçamento 2027 com juro estável.
- Fed 3,75%–4,00%: dinheiro global mais caro. Antecipe hedge de passivo dolarizado.
- Varejo: duráveis -4,9%. Reponha o sortimento para ticket de entrada antes de novembro.
- Câmbio: US$ 5,99 bi saíram até 11/09. Estabilidade sustentada por atuação do BC.
- Agro: El Niño muito forte provável; farelo já subiu. Contrate insumo de ração.
- Crédito: FGC perdeu cerca de um terço do caixa no caso Master. Revise limites de tesouraria.
O que muda na mesa do CEO
Quatro coisas mudaram de lugar esta semana.
Custo logístico. Seu frete está barato por decreto temporário. Qualquer contrato ou tabela de preço fechada até dezembro com o diesel de hoje carrega um risco que não está precificado.
Custo da dívida. A Selic caiu 1,25 ponto desde março. O comunicado do Copom não prometeu a sexta redução. Quem modelou 2027 com juro de um dígito precisa refazer a conta.
Câmbio. Saíram do país quase US$ 6 bilhões líquidos até 11 de setembro, cerca de 90% pelo canal financeiro. O dólar quase não se mexeu — porque o Banco Central vendeu US$ 1 bilhão em leilão de linha. Estabilidade produzida não é o mesmo que estabilidade natural.
Demanda. O consumidor não sumiu. Ele parou de parcelar.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O litro que você não está pagando
A diferença entre o preço do diesel da Petrobras e a paridade de importação chegou a R$ 3,89 por litro em setembro — nível recorde, segundo a Abicom. A Portaria MF nº 2.813, nos termos da MP nº 1.391/2026, criou uma subvenção de R$ 1,00 por litro por 30 dias, de adesão facultativa, e os preços às distribuidoras ficaram inalterados.
Repare no efeito colateral. Quando o preço interno fica muito abaixo do custo de importar, o importador privado simplesmente para de importar. Já há relatos de compras adiadas e preocupação com restrições localizadas de oferta, com as refinarias brasileiras operando perto do limite. Petrobras e ANP afirmam que o abastecimento segue monitorado e os volumes contratados estão sendo entregues — o ponto não é desabastecimento, é dependência.
Onde isso bate: frete rodoviário, colheita, cadeia de frio, distribuição de varejo, obra pesada. Ou seja, quase todo mundo.
E há um agravante de leitura. Analistas de mercado já registraram dúvidas de governança sobre a correção de preço da gasolina feita de um dia para o outro, a menos de um mês da eleição. Isso reforça uma hipótese que vale modelar: a normalização do preço tende a vir depois de outubro, não antes.
A pergunta prática: se o diesel subir R$ 1,00 por litro em novembro, qual contrato seu absorve isso — e qual repassa?
Dois bancos centrais, dois sentidos
Na quarta-feira, o Copom cortou a Selic para 13,75%, quinto corte consecutivo de 0,25 ponto. Decisão unânime. E o Fed elevou a taxa americana para a faixa de 3,75%–4,00% — a primeira alta desde 2023 —, com a maioria dos dirigentes projetando outra ainda neste ano.
Traduzindo: o dinheiro ficou marginalmente menos caro aqui e mais caro lá fora. O rendimento do título americano de 10 anos voltou ao maior nível desde 2007. Esse é o piso do custo de capital global — quando ele sobe, financiar qualquer coisa em mercado emergente fica mais caro.
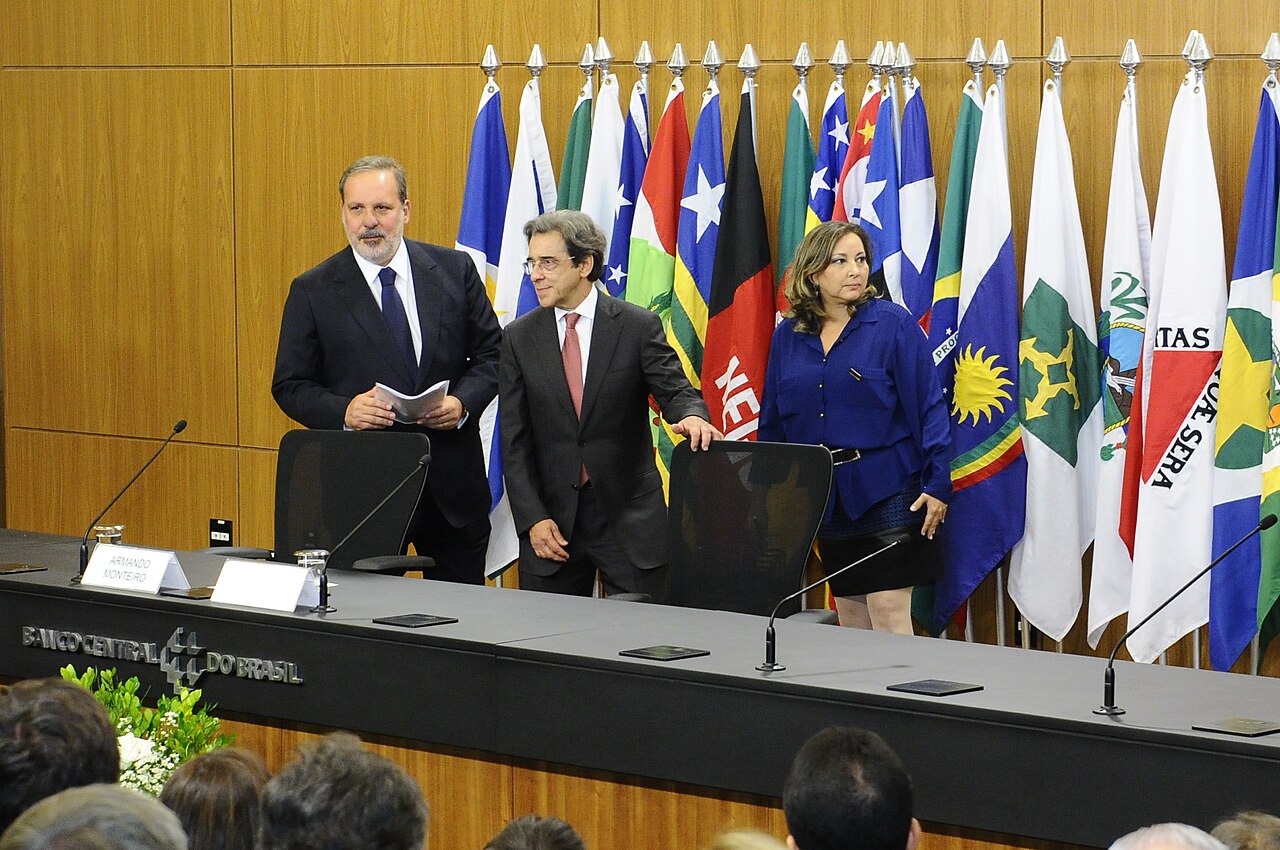
Foto: Senado Federal · CC BY 2.0 · Wikimedia Commons

O detalhe que muda a decisão: o Copom cortou com o petróleo acima de US$ 100 e no mesmo dia da alta do Fed, mas manteve o balanço de riscos com viés de alta e citou a desancoragem das expectativas de prazo mais longo. O gesto foi brando. O texto, não. A ata de terça-feira precisa explicar essa distância — e dizer se novembro comporta corte ou pausa. O Focus de 14 de setembro já trabalha com 13,75% no fim do ano.
Há ainda um efeito silencioso no crédito. A liquidação do conglomerado Master consumiu cerca de R$ 51,8 bilhões do Fundo Garantidor de Créditos, quase um terço de uma base de aproximadamente R$ 140 bilhões. Em 8 de setembro, a CVM condenou o controlador do banco por fraudes. O resultado prático para o middle market não é pânico bancário: é funding de banco médio mais caro e mais seletivo, e uma pergunta que muitos conselhos ainda não fizeram — onde exatamente está aplicado o caixa da empresa, e sob qual limite de garantia?
Juro menor não virou crédito barato. Pergunte ao seu CFO quanto caiu o spread da sua linha de capital de giro.
A Selic caiu 1,25 ponto desde março. O spread da sua linha não caiu na mesma proporção.
O consumidor trocou a geladeira pela cesta
As vendas no varejo caíram 0,8% em julho, contra projeção de queda de 0,2%. Dentro desse número há um dado que merece atenção: móveis e eletrodomésticos recuaram 4,9%, a maior retração desde dezembro de 2023. O IBC-Br, prévia mensal do PIB, caiu 0,22% no mesmo mês — segunda queda seguida.
Quando o brasileiro para de comprar geladeira, ele já parou de acreditar na parcela.
Mas não é queda homogênea. É recomposição. Três movimentos simultâneos:
- indicadores semanais da FGV apontaram a primeira alta dos alimentos após nove leituras consecutivas de queda;
- o IGP-10 saiu de -0,51% em agosto para +1,47% em setembro — é o índice que reajusta aluguel comercial e contratos B2B;
- o Bolsa Família teve reajuste de cerca de 15%, o primeiro desde 2023, entrando renda na base justamente no trimestre de Black Friday e Natal.
Para o varejo, a conclusão é de sortimento, não de esforço comercial: duráveis pesam menos, reposição e ticket de entrada pesam mais. Para food service e varejo alimentar, é defesa de margem via negociação antecipada com fornecedor.
E vale um alerta de método. A inflação negativa de agosto veio principalmente da redução de tarifas de energia elétrica. A AE projeta alta próxima de 0,50% para o IPCA-15 de setembro. É projeção, não dado — sai na sexta-feira. Se confirmar, a desinflação recente terá sido, em boa parte, um evento tarifário.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O custo de 2027 está sendo plantado agora
O plantio da soja 2026/27 começou. No Paraná, 81 mil hectares estavam semeados até 10 de setembro — 1,4% da área prevista. A NOAA calcula em mais de 90% a probabilidade de o El Niño atingir intensidade muito forte na primavera e no verão.
Atenção à separação: probabilidade de fenômeno não é perda de safra. Mas o mercado já se moveu. Segundo o Cepea, a retenção de vendas pelos produtores reduziu a liquidez no mercado físico e sustentou a alta da soja e do farelo na primeira metade de setembro. Farelo em alta é custo de ração hoje, antes de qualquer quebra. Quem opera proteína animal ou alimentos tem uma janela de contratação agora.
Do outro lado do mundo, um sinal que quase ninguém traduz. Na China, foram concedidos apenas 60 bilhões de yuans em novos empréstimos em agosto, contra projeção de 400 bilhões, com varejo crescendo 0,4% e produção industrial avançando 5,2%. Fábrica acelerando com loja parada não é retomada. É estoque exportável procurando destino — e pressão de preço na indústria brasileira.
E um contraponto positivo, de prazo mais longo: o Redata, aprovado pelo Senado no início de setembro, cria incentivo tributário para equipamentos de data center, num país que concentra hoje cerca de 1% da capacidade mundial. Vale lembrar que data center não é software — é obra pesada, terreno e contrato de energia de vinte anos. O que nos devolve ao mesmo tema: energia cara é o gargalo. Na segunda-feira passada, aliás, o mercado reabriu o debate sobre bolha de IA, com a Nvidia recuando cerca de 3% e o índice de semicondutores da Filadélfia caindo cerca de 5% depois que executivos do setor defenderam desacelerar o desenvolvimento dos modelos mais avançados.
O que colocar na reunião de diretoria
- Qual é o nosso resultado se o diesel subir R$ 1,00 por litro em novembro — e quais contratos absorvem esse custo?
- O orçamento de 2027 supõe Selic caindo ou estável? Se supõe queda, com base em quê?
- Temos política formal de limite por instituição na aplicação do caixa, considerando o teto de garantia do FGC?
- Nosso mix de Black Friday e Natal está calibrado para duráveis ou para reposição?
- Qual parcela do nosso CPV depende de insumo importado com risco de prazo — não só de preço?
Agenda da próxima semana
- Segunda (21): Boletim Focus. Mostra se o mercado migrou de "mais cortes" para "pausa".
- Terça (22): Ata do Copom. O documento da semana. Precisa dizer se o viés de alta no balanço de riscos é restrição efetiva ao ritmo ou resguardo retórico.
- Quarta (23): PMIs preliminares de Alemanha, Zona do Euro e EUA. Primeiro termômetro de atividade global após o choque de energia de setembro.
- Quinta (24): Relatório de Política Monetária do BC, Confiança do Consumidor FGV (prévio: 84,7) e reunião do CMN.
- Sexta (25): IPCA-15 de setembro. Projeção AE: +0,49%, ante -0,40% em agosto. Diz se a deflação foi tendência ou tarifa.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Rode um cenário de custo logístico com o diesel na paridade, não no preço subsidiado
- Refaça a premissa de juros do orçamento 2027 com Selic estável em 13,75%
- Renegocie linhas de capital de giro agora, com a Selic no ponto mais baixo do ciclo
- Formalize limite de exposição por instituição financeira na aplicação de caixa
- Reponderе o sortimento do 4º trimestre em favor de reposição e ticket de entrada
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.