"Mais gente trabalhando. De forma pior. Ganhando menos por cabeça."
A decisão mental desta edição é essa: emprego recorde não é a mesma coisa que consumidor mais forte.
Visão AE
O Brasil registrou ontem o menor desemprego da série histórica: 5,3%, com 103,3 milhões de pessoas ocupadas, recorde absoluto desde o início da medição, em 2012.
É uma manchete boa. E ela vai circular o dia inteiro.
O problema está três parágrafos abaixo, no mesmo relatório do IBGE.
A informalidade subiu de 37,2% para 37,5%, com 700 mil trabalhadores informais a mais em um único trimestre. E o rendimento médio real caiu 0,7% no período, para R$ 3.762.
Mais gente trabalhando. De forma pior. Ganhando menos por cabeça.
A decisão mental desta edição é essa: emprego recorde não é a mesma coisa que consumidor mais forte.
E isso resolve um paradoxo que vinha incomodando a leitura da semana. Por que a confiança do consumidor está na mínima desde novembro de 2022, mesmo com a inflação recuando e a conta de luz com desconto?
Porque a renda de cada pessoa caiu enquanto o número de pessoas ocupadas subia.
Em 60 segundos
- Desemprego na mínima da série. 5,3% no trimestre até julho, com 103,3 milhões de ocupados, recorde absoluto.
- Informalidade subiu. De 37,2% para 37,5%, com 700 mil informais a mais em um trimestre.
- Renda média caiu 0,7%. Para R$ 3.762. A massa de renda subiu só 0,2%.
- Contas externas pioraram. Déficit de US$ 8,11 bilhões em julho, contra US$ 6,6 a 6,7 bilhões esperados.
- Investimento estrangeiro caiu no mês e bateu recorde no ano. US$ 7,46 bilhões em julho, mas US$ 4,5 bilhões de reinvestimento de lucros, o maior de 2026.
- Custo de tecnologia importada subiu 27,6% em doze meses. Cloud, software e informação.
- Ormuz continua fechado. Corrigimos: houve avanço de negociação, não reabertura.
- Dólar em R$ 5,1620. Terceira alta seguida, numa semana de deflação recorde aqui.
O que muda na mesa do CEO
Demanda. Trabalhador informal com renda média em queda compra com mais frequência, ticket menor e menos acesso a crédito formal. O efeito não aparece primeiro na receita total. Aparece no mix.
Crédito. Se o seu modelo de risco calibra por taxa de desemprego, ele acabou de ficar desatualizado. O indicador agregado melhorou e a qualidade do vínculo piorou. São coisas diferentes.
Folha. Desemprego em mínima histórica com atividade desacelerando é mercado apertado sem estar aquecido. Contratar continua caro num país que está vendendo menos.
Câmbio. O dólar fechou ontem a R$ 5,1620, terceira alta seguida, numa semana em que a inflação brasileira despencou. O câmbio não está olhando para cá.
Logística. Precisamos corrigir o que publicamos anteontem. O Estreito de Ormuz não reabriu. Voltaremos a isso.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O relatório que se contradiz sozinho
Vamos aos números, porque eles merecem ser lidos juntos.
A taxa de desocupação ficou em 5,3% no trimestre encerrado em julho, contra 5,8% no trimestre anterior e 5,6% um ano antes. É a menor taxa da série para trimestres terminados em julho. A população desocupada caiu para 5,8 milhões, recuo de 8%. O nível de ocupação chegou a 58,9%.
Tudo isso é real. Nada aqui é maquiagem estatística.
Agora a outra metade.
O número de trabalhadores informais passou de 38,1 milhões para 38,8 milhões, alta de 1,7% em um trimestre, com aumento maior no setor privado. A taxa de informalidade subiu para 37,5%.
E o rendimento médio mensal real habitual ficou em R$ 3.762, com queda de 0,7% na comparação trimestral — ainda que 3,3% acima do mesmo período de 2025.
O detalhe mais revelador está na massa de renda. Ela subiu apenas 0,2% no trimestre, para R$ 383,472 bilhões.
Traduzindo: o bolo total cresceu quase nada, e cresceu porque tem mais gente dividindo, não porque cada fatia ficou maior.
Para o varejo e o e-commerce, isso muda o que vende antes de mudar quanto vende. Mais transações de ticket baixo, menos bem durável de ticket alto. Quem estiver montando a curva de compra do quarto trimestre assumindo que o emprego recorde sustenta a venda de eletrodoméstico vai errar a categoria, não só o volume.
Para o sistema financeiro, é um problema de calibragem. Modelo de risco que olha renda declarada e taxa de desemprego não captura a diferença entre um trabalhador com carteira e um informal. A base de tomadores ficou mais frágil justamente no mês em que o indicador agregado ficou mais bonito.
Para a saúde suplementar, há um efeito que quase ninguém liga: plano coletivo empresarial depende de vínculo formal. O emprego que cresceu no trimestre foi majoritariamente o informal. Projetar crescimento de carteira pela taxa de desemprego é olhar o indicador errado.
E hoje sai o Caged, que mede exatamente a outra ponta. Nossa projeção é de 137,9 mil vagas formais líquidas em julho, após 145,16 mil em junho. A Pnad mostrou quanta gente está ocupada. O Caged mostra quantas dessas têm carteira assinada.
O Brasil tem o menor desemprego da história e a renda média caindo. As duas frases são do mesmo relatório.
Uma correção necessária: Ormuz não reabriu
Na edição de quarta-feira, tratamos o acordo temporário entre Omã e Irã como uma distensão relevante sobre o Estreito de Ormuz. O mercado leu da mesma forma: o petróleo caiu quase 4% e o apetite a risco melhorou.
O estreito continua fechado.
Houve avanço nas negociações entre os dois países para normalizar a circulação de embarcações. Mas não houve reabertura efetiva.
E há um detalhe nessas negociações que muda a natureza do problema: elas incluem a divisão das receitas provenientes da passagem.
Ou seja, Irã e Omã não estão negociando apenas se o estreito reabre. Estão negociando quem fica com o pedágio.
O sinal sugere que o custo de passagem por ali tende a ser permanentemente maior do que era antes do conflito, mesmo depois de uma eventual reabertura. O que era uma rota livre virou um ativo com receita disputada.
Se a sua empresa desmontou cobertura de energia ou de combustível com base no anúncio de terça-feira, vale revisar hoje. Para energia, química, agro e indústria, a orientação prática é manter o hedge até haver reabertura efetiva, não anúncio de negociação.
E o número que sustenta isso está nas contas externas divulgadas ontem: as despesas líquidas com transporte subiram 26,3% em doze meses. O frete internacional não normalizou.
Foto: U.S. Navy photo by Mass Communication Specialist 3rd Class Jonathan Sunderman · Public domain · Wikimedia Commons

As contas externas vieram piores. E erramos.
O déficit em transações correntes somou US$ 8,110 bilhões em julho, contra US$ 2,330 bilhões em junho. O mercado esperava algo em torno de US$ 6,6 a 6,7 bilhões. Nossa projeção era de US$ 7,3 bilhões.
Erramos, ainda que por margem menor que o consenso. No acumulado de doze meses, o déficit chegou a US$ 62,9 bilhões, ou 2,49% do PIB, contra 2,47% em junho.
O investimento estrangeiro também decepcionou no mês: US$ 7,46 bilhões, abaixo dos US$ 7,92 bilhões projetados pelo mercado e dos US$ 8,82 bilhões que nós projetávamos. É o menor resultado mensal desde fevereiro.
Antes de soar o alarme, o contraponto.
No acumulado de janeiro a julho, o investimento direto soma US$ 54,4 bilhões, 24,4% acima do mesmo período de 2025. Em doze meses, chegou a US$ 88,4 bilhões, equivalente a 3,50% do PIB, cobrindo o déficit corrente acumulado com folga de US$ 25,5 bilhões.
E tem um número dentro do número que merece atenção. Da participação no capital de julho, US$ 4,5 bilhões foram reinvestimento de lucros — o maior valor do ano.
A leitura provável é direta: empresa estrangeira já instalada no Brasil está preferindo reaplicar aqui a remeter lucro para fora. Para o CEO que busca sócio ou comprador internacional, o apetite existe e está documentado no balanço de pagamentos.
Agora, o ponto que ninguém vai comentar e que provavelmente está na sua planilha.
Dentro da conta de serviços, as despesas líquidas com telecomunicação, computação e informações subiram 27,6% em doze meses, para US$ 1 bilhão. As de propriedade intelectual, 27,4%, também para US$ 1 bilhão.
Isso é o custo de cloud, software e licença importados. Está indexado ao câmbio e ao ciclo global de tecnologia ao mesmo tempo — duas variáveis que a maioria das empresas não monitora juntas.
Se você trata contrato de nuvem como despesa administrativa estável, essa linha diz o contrário.
E há mais uma: as despesas líquidas com juros subiram 10,4%, para US$ 4,6 bilhões no mês. É a Selic alta chegando ao balanço de pagamentos.
Hoje às 11h, o discurso que decide o câmbio
O Banco Central atuou no câmbio ontem de manhã em duas frentes simultâneas: vendeu US$ 1 bilhão em moeda à vista e realizou 20 mil contratos, no valor de US$ 1 bilhão, de swap cambial reverso — operação cujo efeito equivale à compra de dólares no mercado futuro.
É o que o mercado chama de "casadão". O efeito sobre a cotação é, em tese, nulo. O objetivo é dar liquidez.
O sinal sugere preocupação com o funcionamento do mercado, não com o nível da taxa. E a intervenção veio no mesmo dia do dado externo ruim e na véspera do evento da semana.
Hoje, às 11h de Brasília, Kevin Warsh faz o primeiro grande discurso de sua gestão à frente do Federal Reserve, no simpósio de Jackson Hole.
Ele chega sob pressão considerável.
A dívida pública americana ultrapassou US$ 40 trilhões. O custo de captação de longo prazo atingiu máxima de quase duas décadas na semana passada. O Tesouro fez intervenções no mercado de títulos e no câmbio. E o Fed superou a meta de inflação de 2% por seis anos consecutivos.
Ontem, no primeiro dia do simpósio, Beth Hammack, presidente do Fed de Cleveland, afirmou que "agora é a hora de agir" sobre os juros americanos. Os rendimentos dos Treasuries longos voltaram a subir na sessão.
O ponto de atenção é a assimetria. Warsh construiu sua gestão sobre a recusa em dar sinalização antecipada. O mercado quer exatamente sinalização antecipada. Frustração é um cenário tão provável quanto clareza.
Para quem tem dívida em dólar, insumo importado ou contrato de cloud dolarizado, isso significa uma coisa prática: a janela para executar cobertura é antes das 11h, não depois.
Foto: AgnosticPreachersKid · CC BY-SA 3.0 · Wikimedia Commons

Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
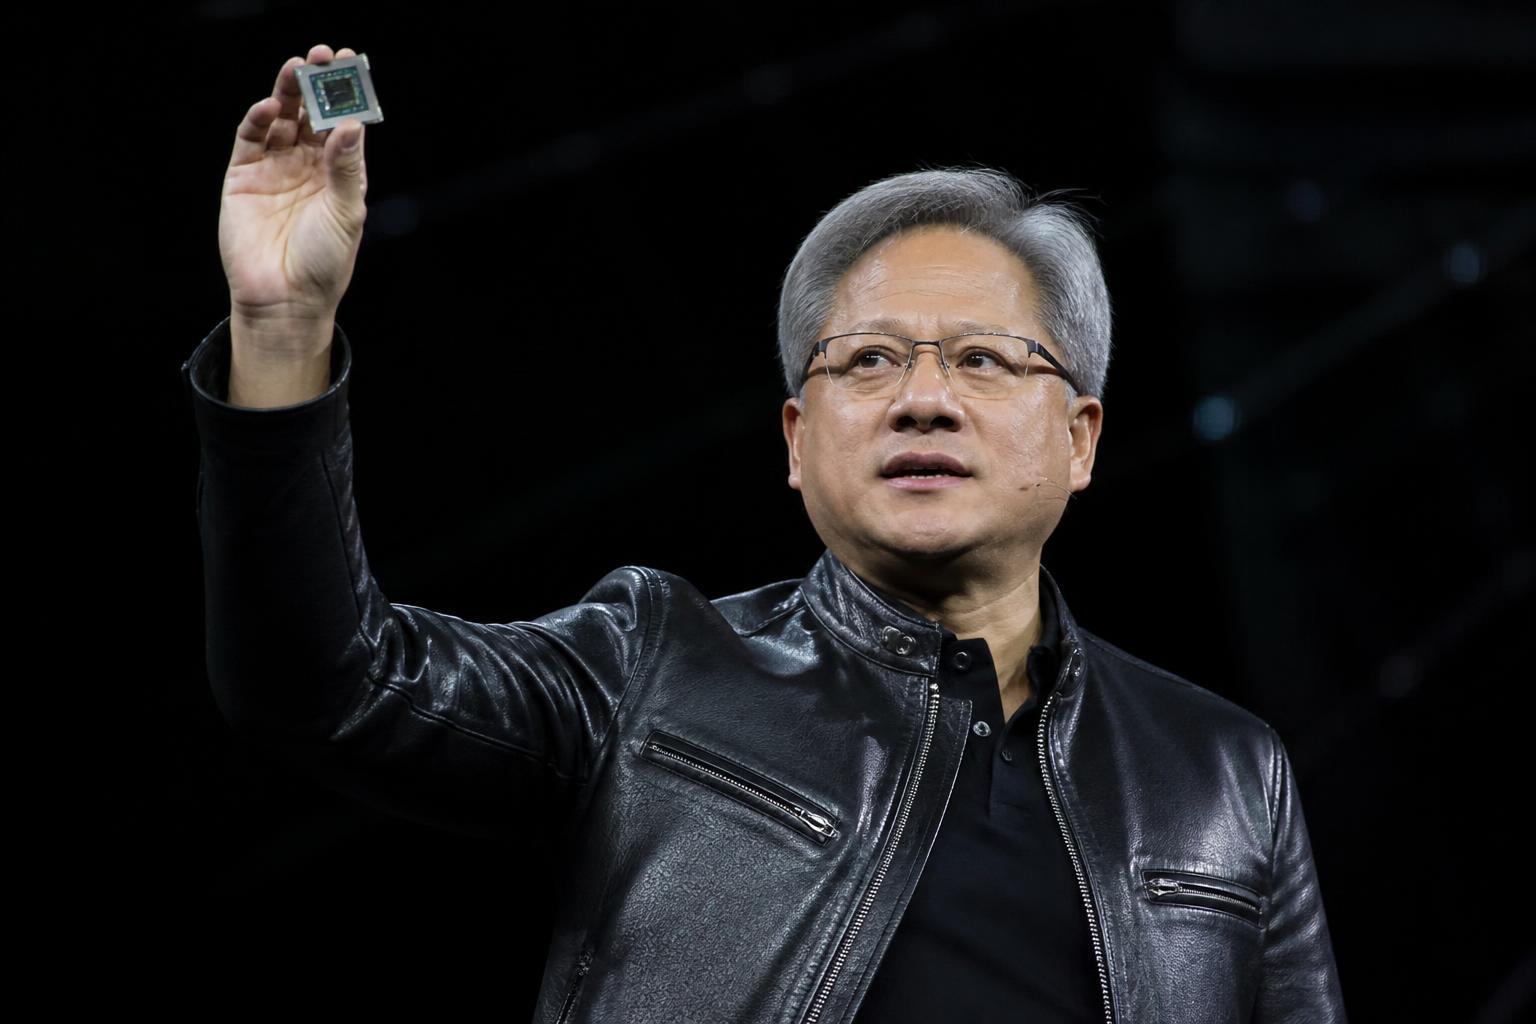
A Nvidia entregou e alongou o prazo do cliente
Fechando o arco que abrimos ontem: a Nvidia divulgou receita de US$ 96,22 bilhões no trimestre encerrado em julho, alta de 106% na comparação anual, superando o consenso de US$ 92,17 bilhões. A divisão de Data Center sozinha gerou US$ 89 bilhões, 117% acima de um ano antes.
Para o trimestre atual, a companhia projeta US$ 108 bilhões, sem incluir venda de computação para data centers na China. E projetou crescimento de receita de cerca de 70% no próximo ano fiscal, contra os 44% que o consenso esperava.
A ação chegou a cair no mercado estendido de quarta, mas saltou mais de 8% na quinta, com o Nasdaq avançando mais de 1%. Goldman Sachs elevou o preço-alvo para US$ 300 e o JPMorgan para US$ 320.
Mas o dado mais interessante para quem compra tecnologia não é a receita.
É que o prazo médio de recebimento chegou a 60 dias, refletindo prazos de pagamento mais longos concedidos a grandes clientes com grau de investimento. E o estoque subiu a US$ 32 bilhões, em preparação para o lançamento da próxima geração de chips.
A maior vendedora de chips do mundo está alongando o prazo que dá aos clientes e estocando para o próximo ciclo.
Quem vende assim está financiando a própria demanda.
Para o CEO de TIC ou de qualquer empresa com CAPEX de infraestrutura, a leitura prática é dupla: a fila continua, então prazo de entrega precisa ser tratado como risco de cronograma de projeto e não como item de compra; e negociar prazo de pagamento é possível, porque o fornecedor global está fazendo exatamente isso.
O que colocar na reunião de diretoria
- Nosso modelo de risco de crédito distingue vínculo formal de informal? Se calibra só por taxa de desemprego, ele acabou de ficar desatualizado.
- A curva de compra do quarto trimestre foi montada por categoria ou por volume total? Mais transações de ticket baixo e menos bem durável é uma mudança de mix, não de tamanho.
- Executamos a cobertura cambial pendente antes das 11h de hoje? Depois do discurso, o preço é outro.
- Alguém desmontou hedge de energia com base no anúncio de terça sobre Ormuz? Se sim, revisar hoje.
- Quanto da nossa despesa de tecnologia está em dólar? A rubrica de serviços importados subiu 27,6% em um ano.
- Nossa projeção de carteira de plano coletivo usa taxa de desemprego ou criação de emprego formal? São indicadores diferentes e apontam para lados diferentes.
Agenda da próxima semana
- Hoje, 28/08 — Discurso de Kevin Warsh, às 11h de Brasília. Primeiro grande pronunciamento de sua gestão, três semanas antes da reunião do Fed, com a inflação americana parada em 3,7% e uma diretora do próprio Fed já defendendo ação. É o evento de maior risco assimétrico da semana para o câmbio brasileiro.
- Hoje, 28/08 — IGP-M de agosto. Nossa projeção é de deflação em torno de 0,55%, a terceira consecutiva. Isso define reajuste de aluguel comercial e de contratos B2B indexados. Três deflações seguidas é a melhor carta que um inquilino comercial teve em anos — e cartas assim vencem.
- Hoje, 28/08 — Caged de julho. Projetamos 137,9 mil vagas formais líquidas. É o número que separa ocupação total de emprego com carteira, e conversa diretamente com a alta da informalidade.
- Hoje, 28/08 — Bandeira tarifária de setembro. Primeira leitura depois do mês em que o bônus de Itaipu deu crédito na fatura. Setembro terá dois efeitos somados: o fim do desconto e a bandeira.
- Segunda, 31/08 — Reunião do governo com o escritório de comércio americano. Primeira mesa formal sobre as sobretaxas que somam até 37,5%, com fundamentação que inclui desmatamento, propriedade intelectual, Pix e etanol. Chega no fim de uma semana em que o dólar já subiu três vezes.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Execute a cobertura cambial pendente antes das 11h, quando Warsh discursa
- Revise qualquer hedge de energia desmontado com base no anúncio sobre Ormuz, que não reabriu
- Recalibre o modelo de risco de crédito ao consumo por tipo de vínculo, não por renda declarada
- Abra a renegociação de aluguel comercial hoje, com o IGP-M acumulando três deflações
- Separe no orçamento a despesa de tecnologia em reais da despesa dolarizada e renegocie com banda cambial
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.