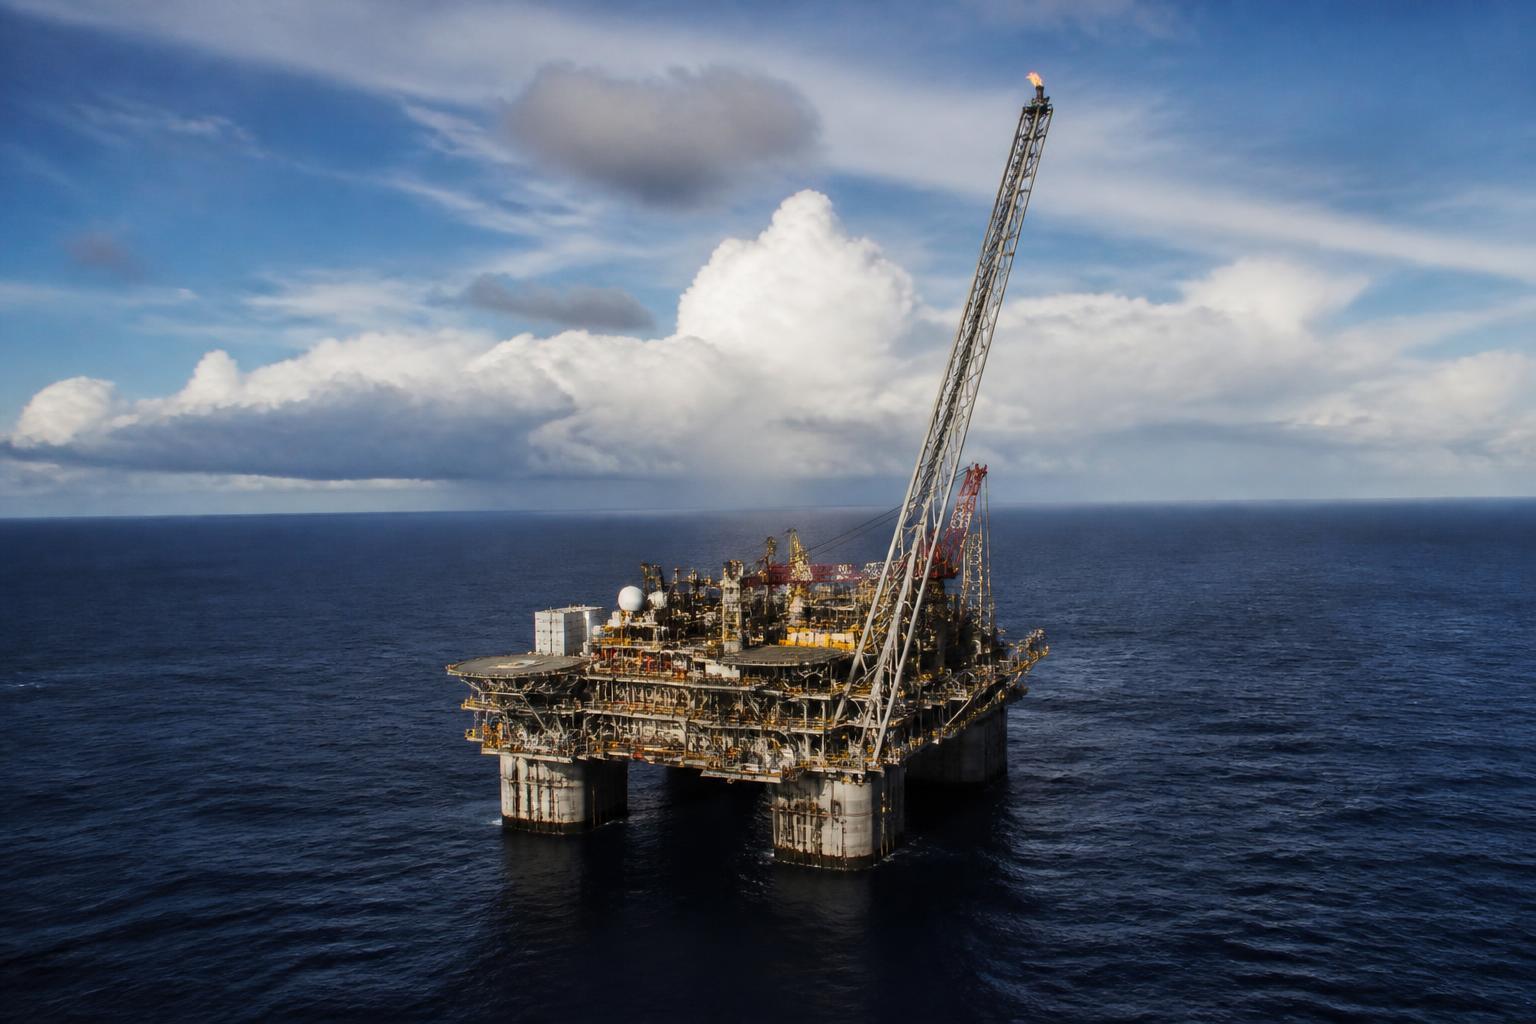
"Metade do superávit comercial brasileiro deste ano vem de petróleo e derivados. É um seguro e uma sentença ao mesmo tempo."
Em agosto, o petróleo bruto respondeu por 14,6% das exportações brasileiras. A soja, por 13,3%. É a primeira vez no ano que o barril passa a saca em um mês. E, somando derivados, petróleo já responde por 49,4% de todo o superávit comercial de 2026.
Visão AE
Em agosto, o petróleo bruto respondeu por 14,6% das exportações brasileiras. A soja, por 13,3%.
É a primeira vez no ano que o barril passa a saca em um mês. E, somando derivados, petróleo já responde por 49,4% de todo o superávit comercial de 2026. Os dados são do Icomex, da FGV, divulgado ontem.
Guarde esse número, porque ele resolve uma contradição que talvez esteja incomodando você há semanas.
Quando o noticiário diz que o Brasil tem superávit comercial recorde, você olha o seu custo de frete e não reconhece o país descrito. As duas leituras estão certas. O mesmo preço de energia que está sustentando a conta externa brasileira é o que está pressionando frete, embalagem, resina e energia térmica na sua operação.
A decisão mental desta edição é essa: pare de perguntar como está o Brasil e comece a perguntar de que lado da equação a sua empresa está.
Porque tem gente ganhando muito com isso. Na segunda-feira, o Ibovespa caiu 0,91% pressionado pela Vale, com o minério recuando na China. Na terça, subiu 0,92% sustentado pela Petrobras, que avançava mais de 3%. Dois dias, dois sinais opostos, o mesmo conjunto de eventos por trás.
Em 60 segundos
- Varejo: -0,8% em julho, com queda em 20 dos 27 estados e em 5 das 8 atividades
- Bens duráveis: móveis e eletrodomésticos em -4,9%, a categoria mais dependente de crédito
- Varejo ampliado: +0,4%, sustentado por veículos, que subiram 5,0% na comparação anual
- Exportação: petróleo bruto em 14,6% da pauta de agosto, acima da soja, com 13,3%
- Superávit: petróleo e derivados já respondem por 49,4% do saldo comercial do ano
- Indústria: Brasil deficitário em transformação com China, Europa e Estados Unidos
- Petróleo: Brent de volta aos US$ 109 após novos ataques no Oriente Médio
- China: produção industrial em +5,2%, mas mineração em -1,4% e investimento imobiliário em -19,9%
- Juros: Copom deve cortar para 13,75% e Fed deve subir para 4,00%, ambos hoje
- Institucional: julgamento suspenso com prazo de vista de até 90 dias
O que muda na mesa do CEO
Quatro coisas mudaram em 24 horas.
Demanda. O varejo de julho caiu 0,8%, quando esperávamos 0,1%. Móveis e eletrodomésticos, a categoria mais dependente de parcelamento, recuou 4,9% em um único mês.
Custo. O Brent voltou ao patamar de US$ 109. Já não é um pico, é um nível. E nível se renegocia, não se absorve.
Volume exportado. A China acelerou a produção industrial para 5,2%, mas derrubou o investimento em construção imobiliária em 19,9% no ano. Quem vende minério precisa olhar a segunda metade desse relatório.
Custo de capital. O Copom e o Fed decidem hoje, em direções opostas. E a principal fonte de incerteza doméstica ganhou ontem uma janela de até 90 dias.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
A conta que erramos, e o que ela diz
Começo pelo desconforto.
A projeção da Análise Econômica para o varejo de julho era de queda de 0,1%. O IBGE divulgou ontem: queda de 0,8%. Erramos por oito vezes.
Vale dizer onde. Assumimos que a desaceleração do consumo seria gradual e disseminada. Foi disseminada, e muito: a queda apareceu em 20 das 27 unidades da federação e em cinco das oito atividades pesquisadas. Mas não foi gradual.
O que puxou o resultado foi específico. Móveis e eletrodomésticos caíram 4,9%. Livros, jornais e papelaria, 4,2%. Tecidos, vestuário e calçados, 2,7%.
Olhe a primeira dessas três com atenção. Móveis e eletrodomésticos é a categoria mais sensível a crédito de toda a cesta do varejo brasileiro. Uma queda desse tamanho em um mês, com a Selic ainda em 14%, não é preferência de consumo. É capacidade de parcelamento.
E há um detalhe que separa a leitura boa da leitura preguiçosa. O varejo restrito caiu 0,8%, mas o varejo ampliado subiu 0,4%, sustentado por veículos, que avançaram 0,3% na margem e 5,0% na comparação anual.
Traduzindo: o consumidor parou de trocar a geladeira e continuou trocando o carro.
Isso diz algo sobre onde o crédito ainda funciona e onde parou de funcionar. Financiamento de veículo tem garantia real e prazo longo. Crediário de eletrodoméstico, não. Quando um sobrevive e o outro cai quase 5%, o recado é sobre estrutura de crédito, não sobre desejo de consumo.
Uma ressalva honesta, porque ela também é boa notícia para quem vende: o acumulado do ano segue positivo em 1,8%. O comércio está 10,6% acima do nível pré-pandemia. Isso não é colapso. É desaceleração com composição ruim.
E parte do resultado tem explicação de calendário. Veículos especializados atribuem o número de julho a uma normalização depois da Copa do Mundo, que havia impulsionado categorias específicas nos meses anteriores. É leitura de mercado, não conclusão metodológica do IBGE, mas faz sentido: a média móvel dos últimos três meses virou negativa em 0,1%, e o acumulado de 12 meses desacelerou de 2,3% em março para 1,6% em julho.
Se a sua meta do segundo semestre foi construída em cima dos meses de Copa, você está comparando o presente com um pico artificial. Grande evento antecipa consumo. Não cria consumo permanente.
Isso não é problema de desempenho da equipe comercial. É aritmética de base de comparação. Confundir os dois custa bônus, moral de time e, no limite, decisão errada de sortimento.
O petróleo que salva o país e come a sua margem
Agora a tese central.
Os números do Icomex são estes. O petróleo bruto somou US$ 32,3 bilhões de saldo no ano até agosto. Descontando o déficit de derivados, de US$ 4,9 bilhões, sobram US$ 27,3 bilhões líquidos, o equivalente a 49,4% de todo o superávit comercial do período.
Metade da conta externa brasileira, hoje, é petróleo.
No acumulado do ano a soja ainda lidera, com 15,7% contra 14,7%. Ninguém aqui está anunciando o fim do agro. Mas o mês de agosto virou a chave, e isso tem três consequências que poucos orçamentos mapearam.
Primeira: o câmbio mudou de âncora. Quando o real seguia as commodities agrícolas, o produtor de soja tinha um hedge natural. A moeda trabalhava a favor dele sem que precisasse contratar nada. Agora o real responde mais ao barril do que à saca. Quem vende grão perdeu parte de uma proteção que nem sabia que tinha.
Segunda: a dependência funciona nos dois sentidos. Se o conflito no Oriente Médio arrefecer e o preço cair, o Brasil perde metade da base do seu superávit ao mesmo tempo. O orçamento de 2027 precisa ser testado contra os dois cenários, não só contra o de petróleo caro.
Terceira, e a mais incômoda: o superávit é de commodity, não de manufatura. O mesmo Icomex mostra que, no acumulado até agosto, o Brasil é deficitário em indústria de transformação com China, União Europeia e Estados Unidos ao mesmo tempo.
Perder para os três maiores mercados simultaneamente não é barreira comercial nem tarifa pontual. É competitividade. A FGV registra que os Estados Unidos oferecem mais oportunidades de ampliar exportação manufatureira, e que a União Europeia poderia seguir caminho semelhante dependendo do acordo com o Mercosul. Existe espaço. Mas ele exige plano nomeado, não inércia cambial.
Enquanto isso, o custo continua subindo. O Brent voltou aos US$ 109 na terça, depois que os houthis lançaram nova série de ataques contra a Arábia Saudita e reforçaram posições na costa oeste do Iêmen, ao longo do Mar Vermelho.
Vale entender por que esse detalhe geográfico entra na sua planilha. Quem controla a costa oeste do Iêmen controla o acesso ao Mar Vermelho, que é a rota que encurta a viagem entre Ásia e Europa. Cada dia a mais de navegação é combustível, capital parado em mercadoria e prêmio de seguro. Isso chega aqui no preço do contêiner e no prazo de entrega de insumo importado, com defasagem de semanas.
Para o agro, há uma particularidade de calendário. O diesel rodoviário segue com subvenção de R$ 1,00 por litro, e gasolina e etanol seguem desonerados. Esses mecanismos vencem em 27 de setembro e 9 de outubro. Ou seja: o produtor está plantando com diesel protegido e vai colher e escoar depois que a proteção acabou. São dois orçamentos diferentes dentro do mesmo ciclo.
Metade do superávit comercial brasileiro deste ano vem de petróleo e derivados. É um seguro e uma sentença ao mesmo tempo.
Foto: Alexandre Prevot from Nancy, France · CC BY-SA 2.0 · Wikimedia Commons

Existem duas Chinas no mesmo relatório
A manchete de ontem foi que a produção industrial chinesa acelerou para 5,2% em agosto, acima dos 4,5% de julho e acima da expectativa de 4,8%.
Se você vende minério, essa manchete é uma armadilha.
Abra o relatório. A indústria de transformação chinesa cresceu 6,1%. Eletricidade, aquecimento, gás e água, 4,9%. E a produção do setor mineiro caiu 1,4%.
Agora o número que realmente importa. O investimento urbano em ativos fixos, que é o dinheiro que a China aplica em obra, fábrica e equipamento, recuou 7,2% nos oito primeiros meses do ano, piorando ante a queda de 6,7% registrada até julho. Dentro dele, o investimento em construção de imóveis despencou 19,9%. Infraestrutura caiu 4,0%. Indústria de transformação, 2,3%.
Existem duas Chinas no mesmo documento. Uma fabrica bens de maior valor agregado e exporta. A outra constrói prédios, consome minério de ferro e emprega gente.
O Brasil vende para a que está encolhendo.
E o consumo chinês também não ajuda: as vendas no varejo avançaram apenas 0,4% em agosto, o ritmo mais lento desde maio, abaixo da projeção de 0,8%. O desemprego urbano subiu de 5,2% para 5,3%. O próprio órgão de estatísticas afirmou que a economia operou de forma estável, reconhecendo que os fatores externos adversos estão se intensificando, com menção explícita ao conflito no Oriente Médio.
Some o frete marítimo mais caro por conta do petróleo, e a margem por tonelada cai mesmo com volume estável.
Para quem fornece a mineradoras, siderúrgicas ou opera logística portuária, a sugestão prática é direta: refaça a premissa de volume do quarto trimestre a partir da decomposição setorial chinesa, não do índice agregado. E condicione qualquer CAPEX de expansão a um gatilho observável de recuperação do investimento imobiliário chinês, com métrica e prazo escritos.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Hoje o juro se parte em dois
O Copom decide hoje. A expectativa majoritária do mercado e a projeção da AE é de corte de 0,25 ponto, de 14% para 13,75%.
O varejo em -0,8% reforça o argumento técnico. Atividade mais fraca dá suporte ao corte.
Mas na mesma quarta-feira o Fed deve subir 0,25 ponto, com sinalização de mais aperto pela frente. A AE projeta a taxa americana em 4,00%.
Nada disso é fato. As duas decisões saem depois que esta edição chegar na sua caixa de entrada. O que vale ler, quando saírem, é a linguagem do comunicado, não o número.
Para quem se financia, há uma separação que precisa ser feita hoje e não depois.
A Selic é a ponta curta: capital de giro, desconto de recebível, linha de curto prazo. Essa tende a aliviar. Já projeto de dez anos, empreendimento imobiliário e obra de infraestrutura se financiam na ponta longa, que carrega prêmio de prazo e não acompanha o corte.
E a ponta longa acabou de ganhar mais um componente.
O julgamento no Supremo Tribunal Federal foi interrompido ontem por pedido de vista do ministro Flávio Dino. O prazo regimental é de até 90 dias, contados da publicação da ata da sessão, após os quais o processo é liberado automaticamente para retomada. O outro processo em curso segue marcado para 23 de setembro.
A Bússola não comenta mérito. Não é o nosso terreno e não muda planilha.
O que muda planilha é o prazo. Curva longa não precifica desfecho de julgamento. Precifica quanto tempo as regras ficam indefinidas. E noventa dias a partir de agora atravessam o primeiro turno, o segundo turno e chegam a dezembro.
Nenhuma empresa vota nisso. Todas pagam o prêmio.
Há ainda um terceiro elemento no câmbio que merece atenção. O dólar operou estável na terça, mas os investidores estavam à espera de leilões cambiais programados pelo Banco Central, enquanto no exterior a moeda americana sustentava ganhos ante boa parte das divisas. Estabilidade administrada não é o mesmo que estabilidade de mercado. Quem está esperando um momento melhor para travar hedge deveria considerar isso.
E ainda hoje sai o IGP-10 de setembro, com prévio de -0,5% e projeção da AE de +0,25%. Se confirmar, a inflação ao produtor volta ao positivo justamente quando a do consumidor cedeu. Contratos B2B, aluguéis comerciais e insumos industriais são majoritariamente indexados a IGP. A sua inflação pode ser outra.
O que colocar na reunião de diretoria
- De que lado da equação do petróleo nós estamos? Faça a conta separando quanto do seu custo sobe com o barril e quanto da sua receita depende de cliente que ganha com ele. Se as duas coisas existirem na mesma carteira, você tem dois orçamentos, não um.
- Quanto da nossa meta do segundo semestre foi construída sobre os meses de Copa? Separe efeito de base de perda real de participação antes de cobrar a equipe comercial.
- Nossa premissa de volume para a China veio do número agregado ou da decomposição? Se veio do agregado, ela está errada. O que importa é investimento em construção, e ele caiu quase 20%.
- Nosso plano de dívida separa ponta curta de ponta longa? Capital de giro deve ficar mais barato. Projeto de dez anos, não. Negocie os dois com premissas diferentes.
- Quais decisões nossas são reversíveis até dezembro? Com uma janela de até 90 dias de indefinição institucional e eleição em três semanas, decisão irreversível está pagando prêmio que decisão reversível não paga.
Agenda da próxima semana
Hoje, quarta. A superquarta. Selic e decisão do Fed. Também saem o IBC-Br de julho, com projeção AE de estabilidade, e o IGP-10 de setembro, com projeção AE de +0,25%. Lá fora, CPI do Reino Unido, produção industrial da Zona do Euro e vendas no varejo dos Estados Unidos, que permitem comparar a desaceleração brasileira com a resiliência ou não do consumidor americano.
Quinta. O Banco da Inglaterra deve manter a taxa em 3,75%, sem Relatório de Política Monetária. Saem também o CPI da Zona do Euro e o do Japão.
Sexta. O Banco do Japão deve subir de 1,00% para 1,25%. Parece distante. Juro japonês mais alto encarece o funding do carry trade, a operação que capta barato lá fora para aplicar em juro alto aqui, e drena fluxo dos emergentes.
Já marque no calendário: 22 de setembro, ata do Copom, que dirá se o ciclo continua. 23 de setembro, a segunda frente no Supremo. 24 de setembro, o Relatório Bimestral de Receitas e Despesas, que pode determinar congelamento de gasto não obrigatório. 27 de setembro, fim da subvenção do diesel. 4 de outubro, primeiro turno. 9 de outubro, fim da desoneração de gasolina e etanol.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Reprojete o sell-in do quarto trimestre usando a média móvel trimestral negativa, não o acumulado positivo do ano
- Separe, na análise de performance, o efeito de base pós-Copa da perda real de participação
- Refaça a premissa de volume para a China a partir da decomposição setorial, não do índice agregado
- Rode o orçamento de 2027 em dois cenários simétricos de petróleo, com o câmbio ajustado em cada um
- Classifique o pipeline de investimento entre reversível e irreversível até dezembro e adie o que puder esperar
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.