"O dado parece macro. A consequência é operacional."
A inflação está caindo pelo retrovisor. O petróleo está subindo no para-brisa. Essa é a tensão que define a semana — e provavelmente o segundo semestre.
Visão AE
A inflação está caindo pelo retrovisor. O petróleo está subindo no para-brisa.
Essa é a tensão que define a semana — e provavelmente o segundo semestre. No Brasil, os preços deram uma trégua: a prévia da inflação de julho deve vir entre as mais fracas em meses, com alimentos de volta ao campo negativo. É alívio real no caixa de quem compra insumo e de quem tenta segurar preço na prateleira.
Só que, enquanto isso acontecia aqui dentro, o barril de petróleo rompeu os US$100 lá fora. Não por especulação: por duas rotas de escoamento travadas ao mesmo tempo. O choque não é uma promessa distante. É um risco que já mudou a planilha de frete e energia de meio mundo.
A decisão mental desta edição é simples de enunciar e difícil de executar: o alívio de custos que você tem hoje pode ter prazo de validade. Quem depende de diesel, energia ou insumo dolarizado tem uma janela aberta para travar preço e frete. Janelas assim não avisam quando fecham.
- Brent rompeu US$100, o maior nível desde maio, com duas rotas travadas.
- Inflação brasileira desacelera agora, mas o petróleo ameaça o 2º semestre.
- Fed decide juros nesta quarta sob novo comando mais duro.
- Selic segue em 14,25%: crédito ainda caro, consumidor ainda seletivo.
- O Brasil que vende petróleo ganha; o que consome, recalcula.
Em 60 segundos
- Petróleo: Brent passou de US$100 com Ormuz e Bab el-Mandeb travados. Custo de frete, energia e petroquímicos sobe.
- Inflação: prévia de julho deve ser das mais fracas em meses. Janela para renegociar fornecedor e travar preço.
- Fed: decisão na quarta, consenso de manutenção sob viés mais duro. Dólar e crédito global seguem caros.
- Selic: ancorada em 14,25%, projetada a 14,00% no fim do ano. Capital de giro e CAPEX seguem pesados.
- Fiscal: déficit do Governo Central e bloqueio de mais de R$83 bilhões mantêm o risco no radar.
- Emprego: ~30% menos vagas formais no semestre. Consumo perde tração à frente.
- Setor externo: exportação de petróleo +30% no semestre. O Brasil está do lado vendedor.
O que muda na mesa do CEO
Comece pelo custo, porque é onde bate primeiro.
O petróleo caro não é manchete de jornal — é linha de custo. Ele entra na sua operação por três portas: energia, frete e insumos petroquímicos. Se a sua empresa queima diesel na logística, consome energia intensiva na fábrica ou compra plástico, embalagem e derivados, o barril acima de US$100 já começou a corroer margem. E há um agravante logístico: com o Mar Vermelho sob ameaça, navios estão contornando a África — um desvio que adiciona quase um mês ao trajeto. Prazo mais longo é estoque mais caro e capital de giro mais pressionado.
Agora a boa notícia, que também tem prazo. A desinflação brasileira abre uma janela para renegociar. Com o índice de preços cedendo e alimentos de volta ao território negativo, é hora de sentar com fornecedor, revisar contrato e travar condição — não daqui a três meses, quando o petróleo talvez já tenha contaminado a conta.
E o dinheiro? Continua caro. A Selic — o preço base do dinheiro no Brasil — segue em 14,25%, e o mercado projeta que ela termina o ano em 14,00%. Traduzindo: não espere crédito barato tão cedo. Capital de giro segue pesado, CAPEX não essencial segue caro de financiar, e o consumidor que depende de parcelamento segue contido.
O dado parece macro. A consequência é operacional.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O petróleo divide o Brasil em dois
Poucos choques são tão desiguais quanto o do petróleo. Ele é, ao mesmo tempo, conta a pagar e receita a receber — depende de que lado da mesa você senta.
Do lado da conta a pagar, a indústria de transformação vive a pior combinação possível: custo subindo pelo petróleo justo quando a demanda anda de lado. A atividade brasileira quase parou em maio — o IBC-Br, o termômetro mensal de atividade do Banco Central, subiu apenas 0,1%, contra meio ponto no mês anterior. Repassar preço numa economia em marcha lenta é arriscado: pode derrubar volume. A leitura provável é que o industrial terá de escolher entre defender margem e defender participação de mercado.
No agronegócio, o retrato é de contraste dentro do próprio setor. No prato, o alimento está mais barato — bom para a inflação. No caminhão, o diesel está mais caro — ruim para o custo de escoar a safra. E há um segundo risco no radar da Análise Econômica: o El Niño, que pode pressionar preços de alimentos e a geração de energia mais à frente. O ponto de atenção é travar frete e diesel enquanto a janela permite.
Do lado da receita a receber, o Brasil aparece surpreendentemente bem posicionado. Entre janeiro e junho, o país exportou cerca de US$27,9 bilhões em petróleo bruto — aproximadamente 30% mais que no mesmo período do ano passado. O choque que aperta o custo lá dentro também engorda a balança comercial lá fora. Para óleo & gás e mineração, com o câmbio ainda ancorado, é uma janela exportadora concreta.
O caso mais didático de como geopolítica vira custo veio da logística naval. A Saudi Aramco passou a oferecer carga pelo porto egípcio de Sidi Kerir, no Mediterrâneo, e a SK Energy, maior refinaria da Coreia do Sul, fretou um superpetroleiro para carregar 2 milhões de barris a partir do Egito — a uma taxa de US$18,5 milhões. É o preço concreto de contornar um estrangulamento marítimo. Essa conta não fica na planilha do armador. Ela chega ao preço final.
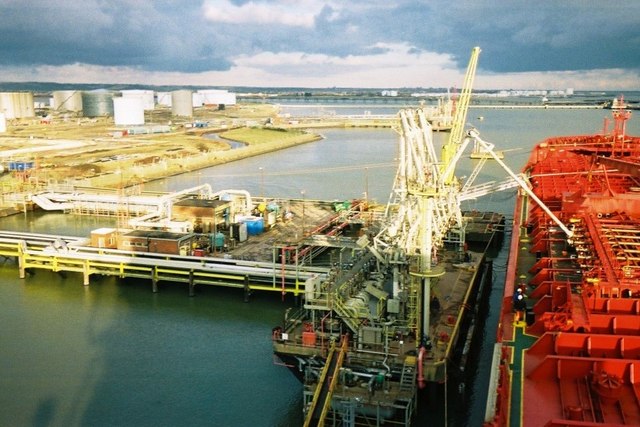
Foto: Tony Lewis · CC BY-SA 2.0 · Wikimedia Commons

Duas rotas de petróleo travadas ao mesmo tempo — Ormuz e Bab el-Mandeb — colocaram o Brent a US$100,69, quase 40% acima de onde estava quando a guerra começou, em fevereiro.
A semana dos bancos centrais
Se o petróleo é o custo, o Fed é o preço do dinheiro global. E nesta quarta-feira, 29 de julho, ele decide.
O consenso é de manutenção da taxa americana na faixa de 3,50% a 3,75% — seria a quinta parada seguida. Mas o pano de fundo mudou. O banco central americano está sob novo comando, e a leitura predominante é de um Fed mais duro: o novo presidente sinalizou publicamente que não tolerará inflação alta, e parte do mercado já precifica a possibilidade de uma alta ainda neste ano. Some a isso o petróleo reacendendo o risco inflacionário, e o cenário de cortes rápidos praticamente sai da mesa.
Por que isso importa para o CEO brasileiro? Porque Fed duro significa dinheiro global caro por mais tempo. Isso sustenta o dólar, encarece dívida em moeda estrangeira e limita o fluxo de capital para emergentes. Para o importador e para quem tem passivo dolarizado, é hora de revisar hedge. Para o sistema financeiro, é mais um argumento de que o crédito seguirá caro e a inadimplência merece atenção redobrada com o emprego esfriando.
Nem os ativos mais quentes escapam. Lá fora, papéis de inteligência artificial perderam força recentemente, entre o medo de valuation esticado e justamente a alta do petróleo. É um lembrete útil: IA que não reduz custo é apresentação bonita — e num ambiente de dinheiro caro, o mercado cobra retorno concreto, não promessa.
Foto: AgnosticPreachersKid · CC BY-SA 3.0 · Wikimedia Commons

Curiosamente, o real tem segurado o tranco. O dólar operou perto de R$5,09 no início da semana, com o teto psicológico de R$5,20 funcionando como linha de defesa. Ou seja: mesmo com o petróleo em alta, o câmbio ancorado está, por ora, neutralizando parte do custo importado. É um amortecedor — mas amortecedor não é garantia.
O lado fiscal não saiu do radar
Enquanto o mundo olha petróleo e Fed, o Brasil tem sua própria conta para acertar.
A Análise Econômica projeta que o Governo Central deve ter registrado déficit da ordem de R$45,5 bilhões em junho — influenciado, sobretudo, pelas despesas discricionárias, que incluem emendas parlamentares e desembolsos não obrigatórios do Executivo. É projeção, não resultado fechado: o número oficial sai nesta quinta. Mas o contexto reforça o alerta. O governo já anunciou bloqueio e contingenciamento que, somados, restringem mais de R$83 bilhões até julho para caber nas regras fiscais.
Para o CEO, risco fiscal não é debate abstrato de Brasília. Ele se traduz em prêmio de risco, que empurra os juros longos e mexe no câmbio. Para construção, infraestrutura e real estate, há um efeito extra: o bloqueio atinge investimentos e obras do PAC, o que pode atrasar cronogramas e reduzir demanda por obra pública. Com juro alto e Orçamento contido, o tijolo espera dias melhores.
E há o ingrediente eleitoral. A menos de três meses do pleito, a equipe econômica liberou cerca de R$5,7 bilhões em gastos, ampliando a margem do Executivo. É um sinal de que o calendário político já começou a mexer na economia — vale acompanhar como isso interage com a disciplina fiscal no segundo semestre.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O consumidor não morreu. Ficou seletivo.
O motor do consumo está perdendo rotação, e isso muda decisão de estoque e de expansão.
A Análise Econômica projeta criação líquida de cerca de 100 mil vagas formais em junho. Se confirmado, o Brasil terá gerado aproximadamente 30% menos empregos formais no primeiro semestre do que no mesmo período do ano passado. Emprego ainda cresce — mas em ritmo bem menor. E emprego mais fraco à frente significa massa salarial mais fraca, ou seja, menos combustível para o consumo.
Para o varejo, o quadro é ambíguo e exige leitura fina. Por um lado, a desinflação e os alimentos mais baratos devolvem algum poder de compra — bom para o supermercado. Por outro, crédito caro e emprego esfriando seguram o parcelamento de bens duráveis. A leitura provável: o consumidor tem mais fôlego no essencial e mais cautela no supermercado de eletrônicos. Confundir o alívio de alimentos com uma recuperação ampla do consumo é o erro clássico do momento.
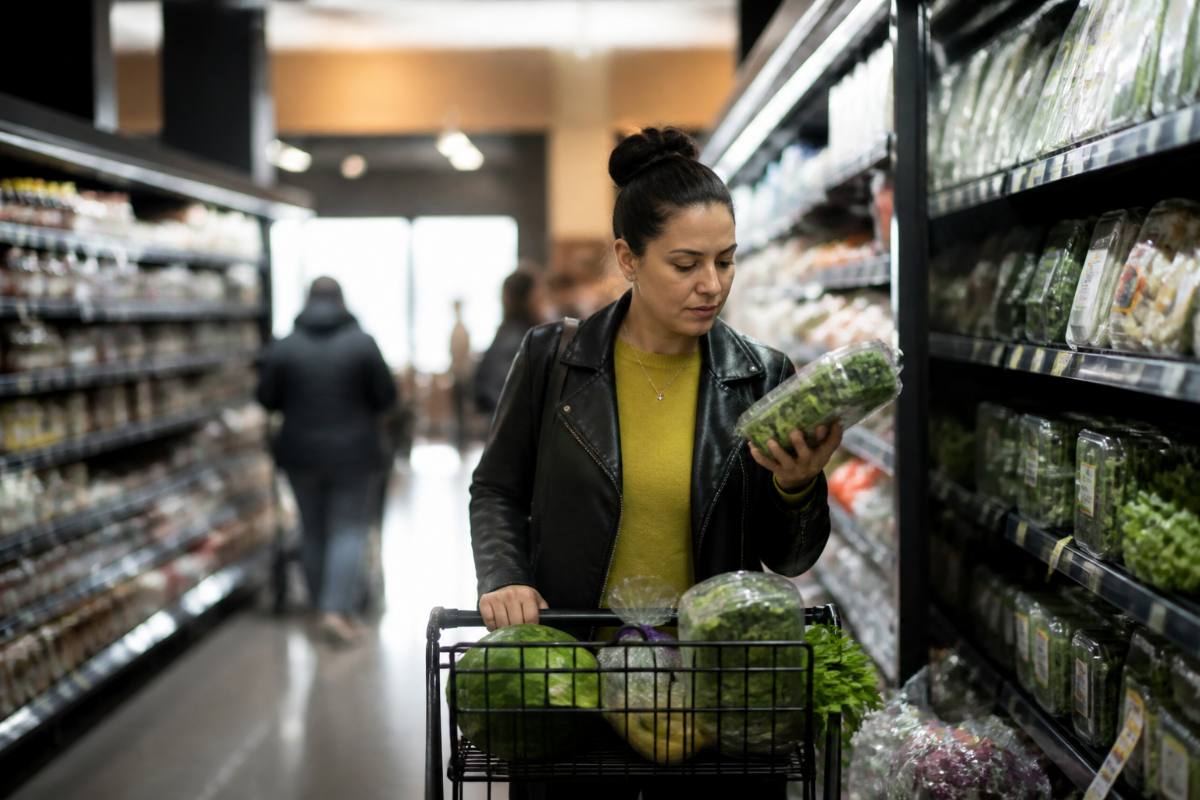
Um caso de fora ilustra outro risco que o varejo alimentar não pode ignorar: nos Estados Unidos, uma contaminação em folhas de um grande fornecedor afetou milhares de pessoas e derrubou as vendas de uma rede de fast food, que recorreu a promoções para conter o estrago. Segurança alimentar e rastreabilidade deixaram de ser detalhe operacional. Viraram linha de receita e de reputação.
O que colocar na reunião de diretoria
- Qual é a nossa exposição real a diesel, frete marítimo e insumos petroquímicos — e o que dá para travar ainda nesta janela?
- Estamos aproveitando a desinflação atual para renegociar contratos de fornecimento antes que o petróleo contamine os custos?
- Nosso hedge cambial e nosso passivo em dólar estão dimensionados para um Fed que fica duro por mais tempo?
- Se o emprego e o crédito seguem apertando o consumo, nosso sortimento e nossa política de parcelamento estão calibrados para um consumidor mais seletivo?
- Estamos superdimensionando expansão de capacidade num cenário de demanda em marcha lenta?
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
- Terça (28/07) — IPCA-15 de julho: a prévia oficial da inflação. Confirma ou não o alívio de custos que abre a janela de renegociação.
- Quarta (29/07) — Decisão do Fed: define o tom do dólar e do custo de capital global para o semestre. Watch: o comunicado, não só a taxa.
- Quinta (30/07) — Resultado do Governo Central, IGP-M e CAGED: dose tripla de Brasil. Risco fiscal, deflação de contratos indexados e o termômetro do emprego, no mesmo dia. Nos EUA, saem PIB do 2º trimestre e o índice de preços PCE — a inflação que o Fed realmente persegue.
- Sexta (31/07) — Decisão de juros no Japão: fecha a semana dos bancos centrais e completa o quadro do custo do dinheiro global.
- Mapeie esta semana a exposição da operação a diesel, frete e insumos dolarizados e trave o que for possível.
- Use a janela de desinflação para renegociar contratos de fornecimento e energia antes do 2º semestre.
- Revise hedge cambial e cronograma de dívida em dólar considerando um Fed firme por mais tempo.
- Recalibre sortimento e política de parcelamento para um consumidor mais seletivo e crédito caro.
- Priorize caixa e adie CAPEX não essencial enquanto a Selic seguir em patamar restritivo.
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.