"O alívio veio de fora, mas o preço do crédito continua sendo decidido aqui dentro."
O alívio veio de fora, mas o preço do crédito continua sendo decidido aqui dentro.
Visão AE
O Banco Central manteve a Selic em 13,75% ontem à noite, por unanimidade, e interrompeu a sequência de cinco cortes iniciada em março. A Análise Econômica projetava um último ajuste, para 13,50%, apoiada na desaceleração da atividade. O próprio comunicado confirmou esse diagnóstico, mas o Copom preferiu dar mais peso às expectativas de inflação, que seguem distantes da meta. Vamos atualizar nossa projeção no próximo Painel.
No mesmo dia, o cenário externo trouxe duas notícias favoráveis ao custo das empresas brasileiras. Com a oposição assumindo o controle do Congresso americano, o petróleo caiu abaixo de US$ 100 pela primeira vez desde o início de outubro e o dólar perdeu força no mundo.
Para quem decide, a combinação tem uma leitura clara. O alívio veio de fora, mas o preço do crédito continua sendo decidido aqui dentro. Energia e frete podem ficar mais baratos nas próximas semanas, enquanto o juro deve permanecer onde está, à espera de dois sinais domésticos: expectativas de inflação mais próximas da meta e uma direção fiscal mais nítida.
Em 60 segundos
- Selic em 13,75%: o crédito pós-fixado não deve ficar mais barato antes de 2027.
- Inflação no horizonte do BC: a projeção para meados de 2028 subiu para 3,5%, acima da meta.
- Petróleo abaixo de US$ 100: a janela é para renegociar frete e insumos, não para prometer preço menor.
- Câmbio: o real melhorou com o exterior, mas o dólar segue acima do nível pré-eleição.
- Emprego: menos pressão salarial e renda crescendo mais devagar à frente.
- Novembro: feriados, 13º e Black Friday sustentam a demanda de curto prazo.
O que muda na mesa do CEO
A primeira mudança está no orçamento. A premissa de Selic caindo ao longo de 2027 perdeu sustentação no curto prazo: economistas ouvidos pelo Poder360 passaram a ver a taxa em 13,75% até o início do ano que vem, e casas como XP e EQI trabalham com juro parado até o fim de 2027. O mais prudente é manter o cenário-base com Selic estável e tratar qualquer corte como hipótese otimista.
A segunda está no custo. Em três sessões, o barril recuou cerca de 16,6%, o maior alívio de energia em meses. Isso abre uma janela para renegociar frete spot, combustível e insumos petroquímicos, ainda que o efeito chegue antes aos contratos do que ao preço na bomba.
A terceira está nas pessoas. O emprego formal desacelerou com mais força do que o mercado esperava, o que tende a aliviar a pressão salarial e, ao mesmo tempo, sugere renda crescendo mais devagar no início de 2027.
Daí sai a pergunta que vale levar à diretoria nesta semana: o que a empresa fará com o alívio de custo que o petróleo trouxe — repassar ao preço, recompor margem ou reforçar o caixa para um período mais longo de juro alto?
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O Banco Central parou e disse do que depende
O comunicado do Copom descreve um cenário externo mais adverso, pelo prolongamento dos conflitos no Oriente Médio, e uma moderação mais acentuada da atividade doméstica, sobretudo nos setores mais sensíveis ao ciclo. O mercado de trabalho aparece como resiliente, com sinais de desaquecimento na margem, enquanto a inflação cheia e os núcleos seguem acima do teto da meta.
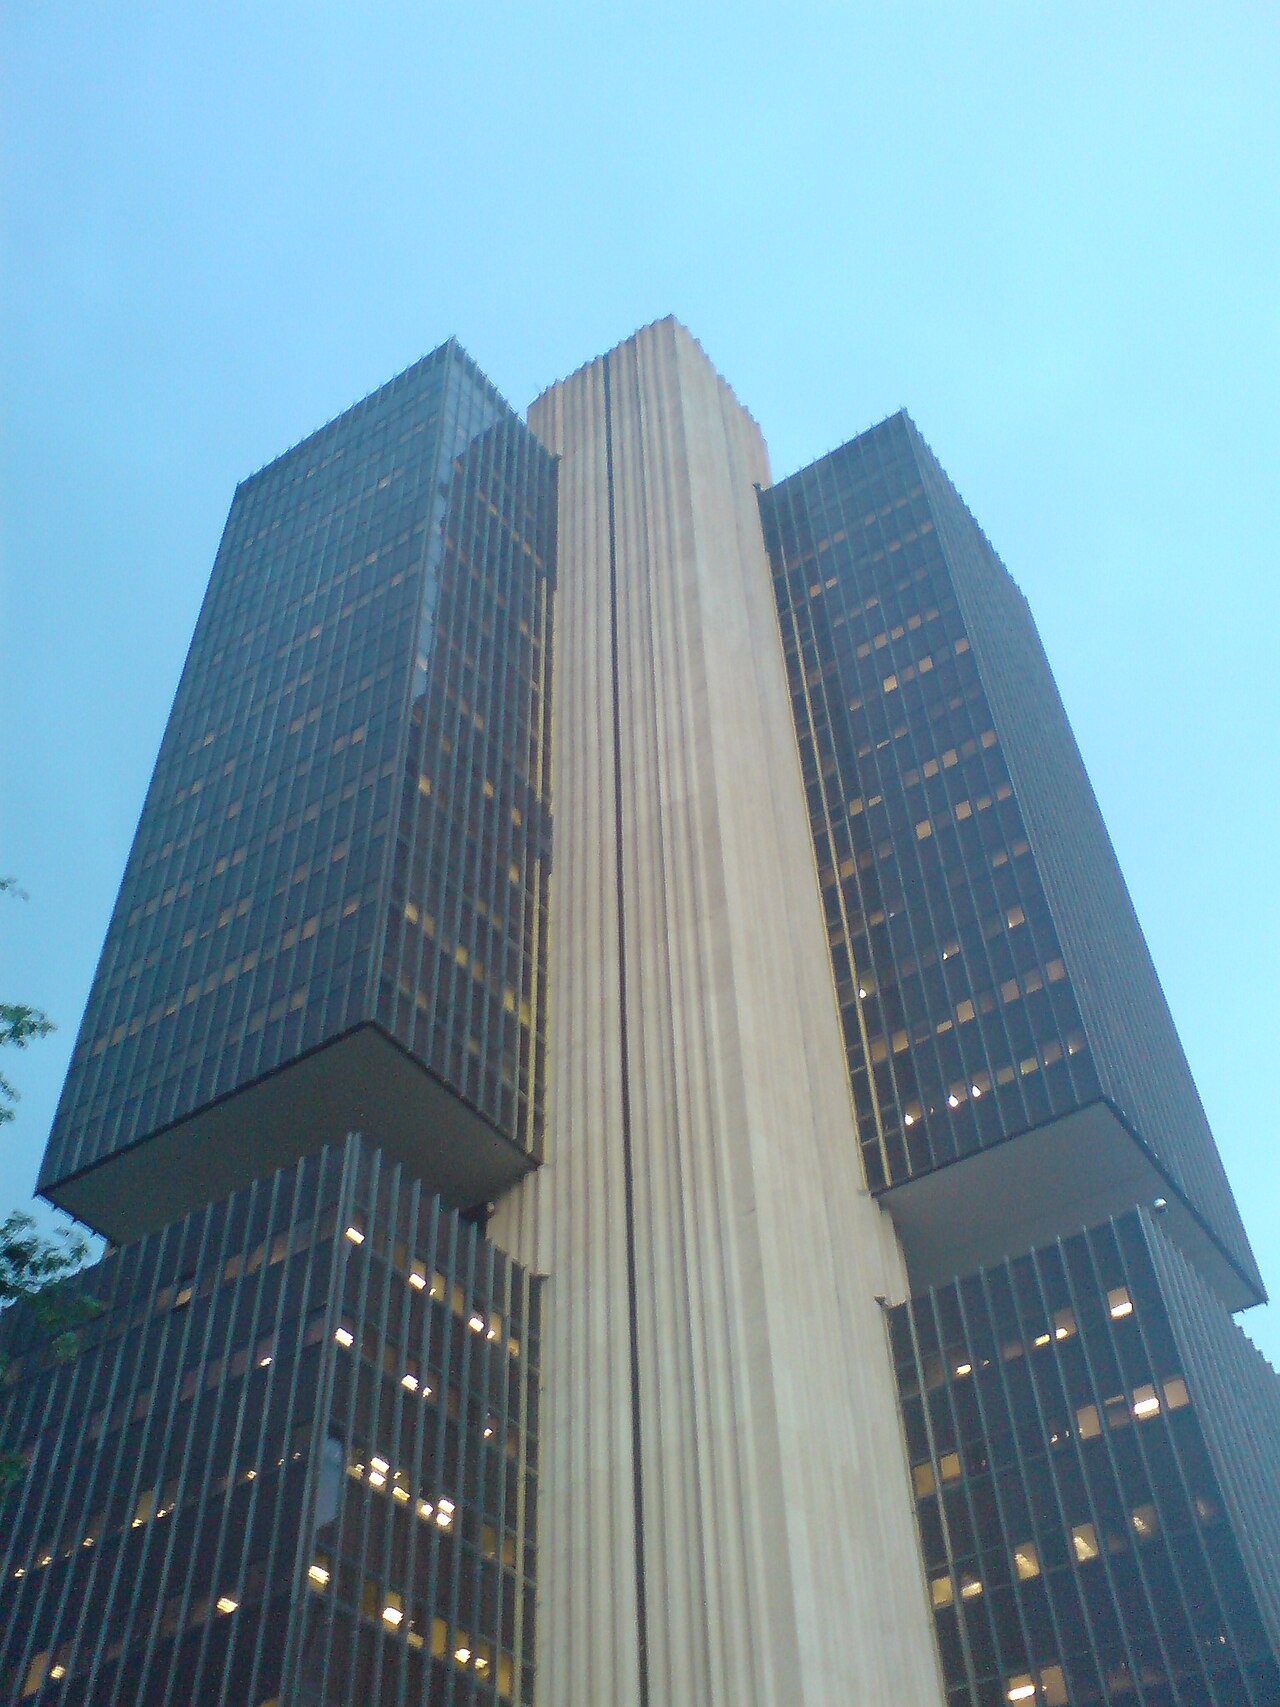
Foto: Paulo Rená da Silva Santarém · CC BY-SA 2.0 · Wikimedia Commons

O ponto central está no horizonte em que o BC mira a convergência. A projeção para o segundo trimestre de 2028 subiu de 3,2% para 3,5%, acima da meta de 3%. Na prática, o prazo de entrega da inflação escorregou, e enquanto isso não for corrigido o juro tende a ficar parado. O próprio Comitê classificou a Selic como "substancialmente contracionista" e disse que o momento exige serenidade e cautela.
A leitura dos analistas ficou dividida no tom, mas convergiu na consequência. Para o Santander, a pausa não representa um encerramento definitivo do ciclo; para a EQI, o comunicado veio mais suave, porém sem pressa para retomar os cortes. Analistas também avaliam que a barra para uma eventual alta continua elevada, o que afasta a hipótese de aperto adicional no cenário-base.
Vale registrar que a decisão estava longe de ser unânime entre os economistas. Em levantamento com 105 instituições, 72 esperavam a manutenção e 33 apostavam em corte, posição próxima da projeção da AE.
Para o sistema financeiro, o efeito imediato é um custo de funding estável e uma concessão de crédito que já vinha mais criteriosa, depois das altas recentes de inadimplência em grandes bancos. Na construção, a decisão empurra para mais longe o juro que destrava vendas financiadas, e lançamentos do primeiro semestre de 2027 precisam ser recalculados com Selic estável. No varejo, o parcelamento segue caro justamente na entrada da temporada de fim de ano.
O desconto que veio do petróleo
O Brent fechou a US$ 94,62, queda de 8,66%, depois de recuar 10% durante a sessão; o WTI terminou a US$ 88,12. O mercado leu menor risco de escalada no Golfo após o resultado das eleições americanas e a declaração de Trump ao Financial Times de que não há planos imediatos de atacar o Irã. Mesmo assim, o barril ainda acumula alta de cerca de 70% no ano, o que recomenda cautela antes de tratar o movimento como tendência.
O caso da Petrobras ajuda a entender por que o desconto não chega de imediato ao consumidor. Em 23 de outubro, a defasagem do diesel nas refinarias havia superado o próprio valor da subvenção, chegando a R$ 3,53 por litro. A queda do barril tende primeiro a reduzir essa diferença e o custo fiscal do subsídio, cujo ciclo termina no fim de novembro, e só depois a abrir espaço para preços menores.
Na logística e no agro, o alívio aparece pelo frete e, com algum atraso, pelos fertilizantes nitrogenados. Na indústria, energia e resinas mais baratas ajudam a margem, embora não tragam de volta a demanda que depende de crédito. Para a aviação e a química, o barril abaixo de US$ 100 melhora a conta de curto prazo, mas a volatilidade dos últimos meses sugere manter cenários de estresse no orçamento.
O petróleo caiu cerca de 16% em três sessões. Antes de chegar ao posto, essa queda tem uma defasagem para cobrir.
Wall Street respira, e o real acompanha
O Dow Jones subiu 3,03% e teve o melhor dia desde abril de 2025, acompanhado por altas de 1,58% do S&P 500 e de 1,44% da Nasdaq. O rendimento do título americano de dez anos recuou para 4,894%, e o índice global do dólar caiu 0,2%. Juros americanos mais baixos e dólar mais fraco costumam aliviar a pressão sobre moedas emergentes, e o Brasil sentiu esse efeito.
Foto: Phillip Capper · CC BY 2.0 · Wikimedia Commons

O Ibovespa avançou 1,2%, para 167,5 mil pontos, interrompendo seis quedas seguidas, com as ações do Itaú em alta de 3,22% após o balanço. O dólar à vista recuou para R$ 5,45, mas continua acima do nível anterior à eleição, sinal de que o prêmio doméstico segue no preço. Para importadores, os recuos do câmbio são oportunidade para cobrir parte das compras de forma escalonada.
O novo Congresso americano toma posse em janeiro. A leitura provável é que um Legislativo de oposição limite a agenda do governo a partir de 2027, o que costuma significar menos mudanças bruscas em política comercial e regulação, ponto relevante para exportadores brasileiros.
Um efeito menos óbvio aparece na tecnologia. A Oxford Economics avaliou que um Congresso de maioria democrata aumenta a chance de regras que obriguem data centers a pagar mais pelos custos da rede elétrica, e pesquisa Reuters/Ipsos mostrou que 69% dos eleitores democratas apoiam limites à construção dessas instalações. No pregão de ontem, ações ligadas a IA e data centers ficaram para trás em meio à alta geral. Como boa parte da nuvem usada no Brasil é precificada por provedores globais, vale revisar cláusulas de reajuste em contratos longos de cloud.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O emprego começa a esfriar, e novembro chega com calendário cheio
O Caged registrou 121.305 vagas formais em setembro, abaixo das projeções de mercado, entre 180 mil e 185 mil, e acima da estimativa da AE, de 96,6 mil. Foi o pior setembro desde 2020, com queda de 49,8% em relação ao mesmo mês do ano passado, e o acumulado do ano, de 1,25 milhão de vagas, é o menor para o período desde 2020.
Serviços abriram 81 mil vagas, indústria 19 mil, comércio 15,7 mil e construção 9,5 mil, enquanto a agropecuária fechou 4,4 mil postos. O comércio é o caso que mais chama atenção: a geração de vagas do setor caiu 90,3% no acumulado do ano, e a 4Intelligence associa parte deste resultado às apostas online e ao fim da isenção para compras internacionais de pequeno valor.
O quadro pede leitura equilibrada. O saldo segue positivo, o salário médio de admissão subiu 1,88% em doze meses e o próprio Banco Central descreve o mercado de trabalho como resiliente. Para quem contrata, o mercado começa a ficar menos apertado; para quem vende, a renda deve crescer mais devagar no início de 2027.
Novembro, por outro lado, tem calendário favorável à demanda. A Fhoresp estima que os feriados de Finados e da Consciência Negra injetem R$ 4 bilhões em hospedagem e alimentação fora do lar no estado de São Paulo, divididos entre as duas datas. A primeira parcela do 13º deve ser paga até 30 de novembro, e a Black Friday acontece entre 26 e 29. É um mês para vender bem, desde que a escala temporária não seja estendida além do que janeiro vai sustentar.
O que colocar na reunião de diretoria
- O orçamento de 2027 ainda assume cortes de juros no primeiro semestre? Qual é o impacto na despesa financeira se a Selic ficar em 13,75% o ano todo?
- Quais contratos de frete, energia e insumos petroquímicos podem ser renegociados agora, com a nova referência do petróleo?
- O alívio de custo será destinado a preço, margem ou caixa, e quem decide isso por linha de negócio?
- O plano de contratações de 2027 considera um mercado de trabalho menos apertado e uma renda crescendo mais devagar?
- Os contratos de cloud de longo prazo têm cláusulas que permitam absorver eventuais aumentos de custo de energia dos provedores?
Agenda dos próximos dias
- Hoje, 5/11: produção industrial de setembro, para a qual a AE projeta queda de 0,4%. O dado testa o diagnóstico de desaceleração citado pelo BC. O Banco da Inglaterra também decide juros, com expectativa de 4,00%.
- Sexta, 6/11: payroll americano, que pesa na decisão do Fed em dezembro e no dólar global, e balança comercial de outubro, com projeção AE de US$ 9,1 bilhões e possibilidade de superar US$ 10 bilhões.
- Terça, 10/11: ata do Copom, que deve detalhar as condições para a retomada dos cortes.
- De 9 a 20/11: COP31, em Antália, com reflexos para agro e energia exportadores.
- Fim de novembro: indicação do novo ministro da Fazenda, segundo a imprensa, e fim do ciclo atual do subsídio ao diesel.
- 8 e 9/12: última reunião do Copom em 2026.
- Até 15/12: Senado define a alíquota da CBS, que entra na formação de preços de 2027.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Substituir no orçamento de 2027 a premissa de cortes por Selic estável no primeiro semestre.
- Renegociar fretes spot, combustível e insumos petroquímicos com a nova referência do petróleo, sem travar contratos longos.
- Definir em diretoria, por linha de negócio, o destino do alívio de custo: preço, margem ou caixa.
- Planejar a escala temporária de novembro e dezembro sem estender contratos para 2027.
- Ler a ata de 10/11 e mapear as condições que o BC exige para voltar a cortar.
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.