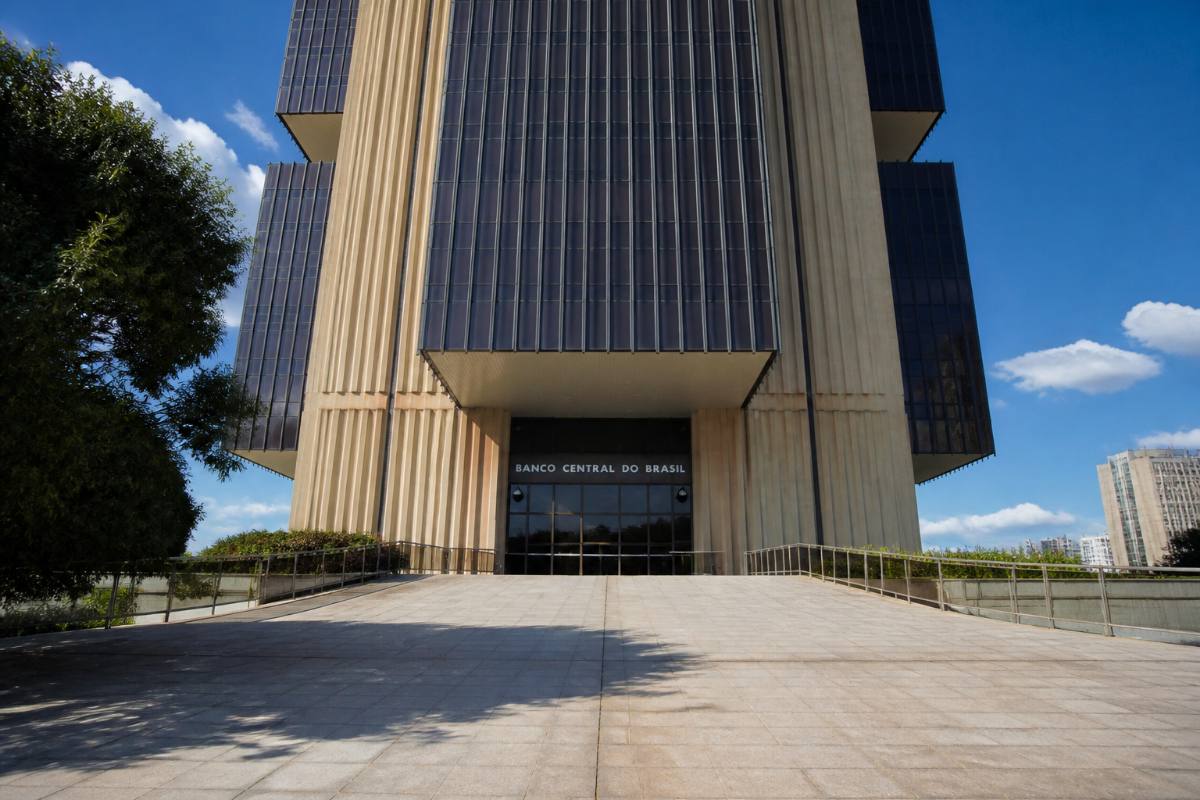
"A Selic cai. O crédito longo obedece a outro chefe."
O Copom cortou a Selic para 14% ontem à noite. Por unanimidade. Ninguém se surpreendeu com o número. Era o quarto corte seguido, completando um ponto percentual de queda desde março, quando a taxa estava em 15%.
Visão AE
O Copom cortou a Selic para 14% ontem à noite. Por unanimidade.
Ninguém se surpreendeu com o número. Era o quarto corte seguido, completando um ponto percentual de queda desde março, quando a taxa estava em 15%.
A surpresa está no que o comunicado não disse.
Depois da confusão de comunicação que os diretores geraram em junho, desta vez eles evitaram deliberadamente sinalizar os próximos passos. Limitaram-se a registrar que a magnitude total do ciclo será definida à luz de novas informações.
Traduzindo: o Banco Central não prometeu nada sobre setembro.
E o mercado saiu rachado. Um grande banco projeta novo corte em setembro, levando a taxa a 13,75%, seguido de pausa prolongada. Outro projeta a Selic parada em 14% até o fim de 2027. A distância entre essas duas contas é, na prática, o seu planejamento de captação e de investimento.
A decisão mental de hoje: pare de planejar um caminho e comece a planejar dois. São 45 dias até a próxima reunião, e cada dado de inflação, cada movimento do petróleo e cada notícia fiscal vai recalibrar a aposta.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
Em 60 segundos
- Decisão: Selic a 14%, corte unânime de 0,25 ponto. Quarto seguido, um ponto no ano.
- Comunicado: nenhuma sinalização sobre setembro. O Banco Central preferiu não se comprometer.
- Alerta: expectativas de inflação de longo prazo estão piorando, o que segura o crédito longo.
- Mercado: projeções vão de 13,75% em setembro a 14% até o fim de 2027.
- Horizonte: Selic abaixo de dois dígitos só é projetada para 2029.
- Externo: superávit comercial de US$48,9 bilhões no ano, 36% acima de 2025.
- Próximo marco: a ata do Copom sai na terça (11/08) e costuma dizer o que o comunicado calou.
O alerta que explica por que o crédito longo não cede
Há uma frase no comunicado que merece mais atenção do que recebeu.
O comitê registrou que monitora com atenção a piora adicional das expectativas de inflação para prazos mais longos, porque isso contribui para a formação dos preços e aumenta o custo de desinflação.
Parece jargão técnico. Não é. É a explicação para algo que muitos CEOs vêm estranhando.
A inflação de hoje está melhorando. A prévia de julho veio quase zerada, o índice do atacado está em deflação. Mas a confiança do mercado na inflação de dois, três anos à frente vem piorando. E é essa expectativa longa que define o juro dos contratos longos.
O resultado prático: a Selic caiu quatro vezes seguidas e o crédito de prazo longo praticamente não se moveu.
Para construção, infraestrutura e real estate, que dependem de funding longo, o recado é direto. Não espere que a queda da taxa básica resolva o custo do financiamento. Ela resolve o dinheiro curto. O dinheiro longo depende da confiança nas contas públicas e na inflação futura, e nenhuma das duas melhorou.
Quem precisa contratar funding de prazo longo faz bem em travar condições agora, antes que o calendário eleitoral adicione mais ruído à curva.
A Selic cai. O crédito longo obedece a outro chefe.
Foto: Alexandre Giesbrecht · CC BY-SA 2.0 · Wikimedia Commons

O número que deveria estar na sua reunião de diretoria
Existe uma projeção que quase ninguém está comentando e que muda decisão de investimento: 2029.
É o ano em que as projeções de mercado veem a Selic finalmente cair abaixo de dois dígitos, para algo perto de 9,5%. Para 2028, a estimativa ainda é de 10%.
Ou seja: o mercado não acredita em dinheiro barato no Brasil nesta década.
Isso tem uma consequência direta e pouco explorada. Com títulos públicos prefixados pagando entre 14% e 14,5% ao ano, e os indexados à inflação entre IPCA mais 7% e IPCA mais 8%, todo projeto interno da sua empresa está competindo com um título sem risco.
Se o seu comitê de investimentos ainda aprova projeto com taxa de desconto de dois anos atrás, ele está aprovando destruição de valor. A régua precisa subir.
Para a indústria de transformação, isso se soma a um diagnóstico duro. Mesmo depois de quatro cortes, o juro real, aquele descontada a inflação, gira perto de 9%, enquanto o nível considerado neutro pelos analistas fica em torno de 5%. A política monetária segue claramente restritiva. Para a fábrica, que acabou de ver a produção cair 1,8% em junho, pouco mudou na prática.
A leitura provável é que o corte de ontem serve mais para reduzir despesa financeira do que para viabilizar expansão.
Com o Tesouro pagando até 14,5% ao ano sem risco, a régua mínima de retorno dos seus projetos internos precisa subir. Dinheiro caro é o cenário-base da década.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
A âncora que ninguém está celebrando
Enquanto a indústria encolhe portas adentro, há uma parte da economia brasileira indo muito bem.
O superávit comercial acumulado do ano já passa de US$48,9 bilhões, crescimento de 36% em relação ao mesmo período de 2025. As exportações somam US$212,4 bilhões, alta de 11,2%, contra importações crescendo bem menos, 5,4%. O governo projeta fechar 2026 com saldo de US$90 bilhões.
É o setor externo funcionando como âncora: ele sustenta o câmbio, reduz a vulnerabilidade do país e traz divisas num momento em que a atividade doméstica perde força.
Mas há um detalhe na composição que o CEO industrial precisa enxergar. Nas semanas recentes, as exportações da indústria extrativa cresceram mais de 17%, a agropecuária avançou 6,5%, e a indústria de transformação, apenas 1,4%.
Traduzindo: o Brasil está vendendo cada vez mais matéria-prima e cada vez menos produto acabado.
Para mineração, agro e extrativa, é janela aberta de receita. Para a indústria de transformação, é o retrato de uma competitividade que não acompanha, agravada pela concorrência de importados e pelas tarifas americanas.
Hoje sai o número fechado da balança de julho, e ele terá um teste extra: o petróleo caiu abaixo de US$80, o que pode reduzir o valor exportado justamente pelo setor que mais vem puxando o saldo.
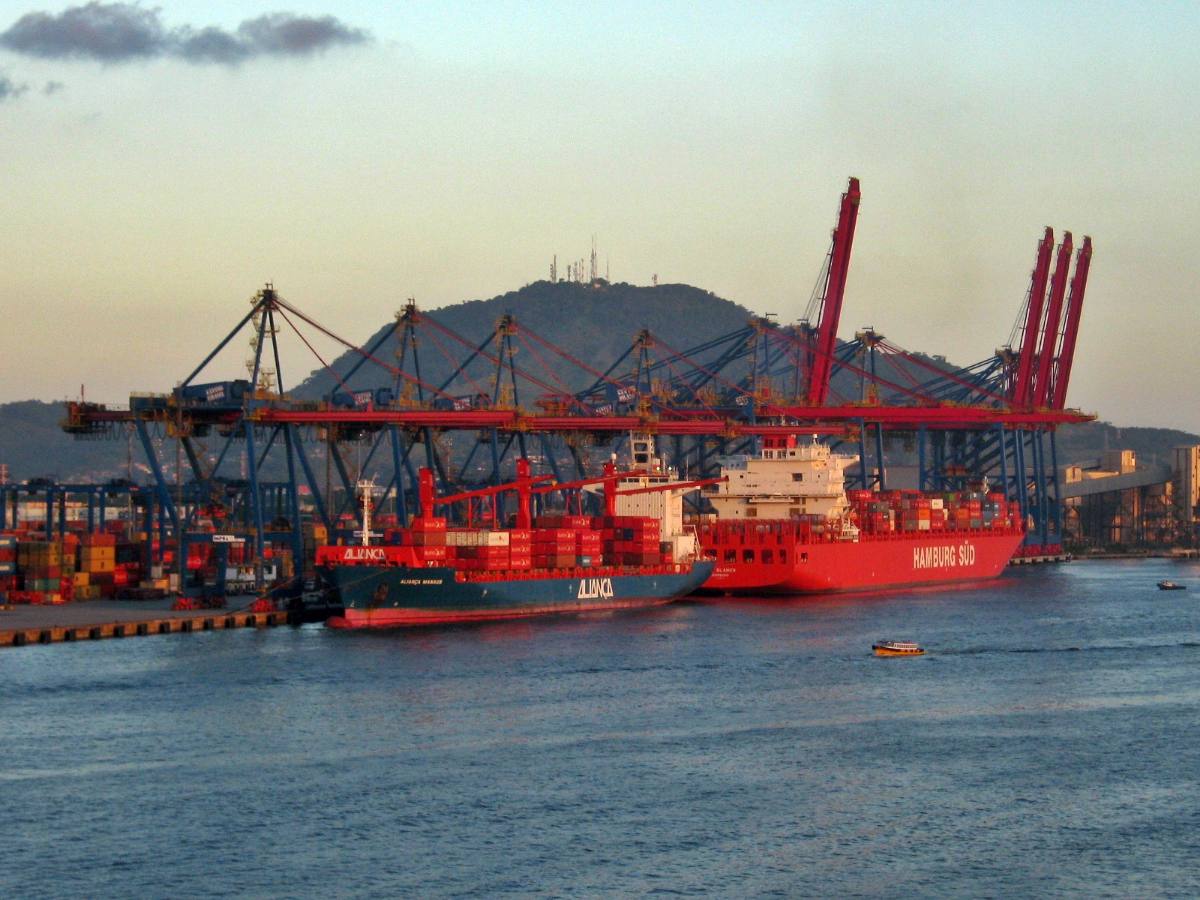
Foto: JorgeRioBRAZIL / Jorge Andrade · CC BY 2.0 · Wikimedia Commons

O que colocar na reunião de diretoria
- Nosso planejamento até dezembro considera os dois cenários, Selic a 13,75% e Selic parada em 14%?
- A taxa de desconto que usamos para aprovar projetos está atualizada, sabendo que o Tesouro paga até 14,5% sem risco?
- Se dependemos de funding longo, já travamos condições antes de o calendário eleitoral mexer na curva?
- Estamos usando o alívio da Selic para reduzir despesa financeira ou para financiar expansão? A primeira opção é a que o cenário sustenta.
- Nossa pauta exportadora está aproveitando a janela do setor externo, ou ficamos apenas no mercado interno que está encolhendo?
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
- Quinta (06/08, hoje): sai a balança comercial fechada de julho, com superávit projetado perto de US$7,7 bilhões. Nos EUA, os pedidos de auxílio-desemprego antecipam o relatório de emprego.
- Sexta (07/08): IGP-DI deve confirmar a segunda deflação seguida no atacado. Nos EUA, sai o relatório de emprego, que calibra o próximo passo do Fed e o dólar.
- Sábado (08/08): índices de preços da China, que definem a pressão sobre commodities.
- Terça (11/08) — ata do Copom: o documento detalha o diagnóstico dos nove diretores. Historicamente, revela o que o comunicado preferiu não dizer.
- Monte dois cenários paralelos até dezembro: Selic a 13,75% e Selic parada em 14%.
- Atualize a taxa de desconto do comitê de investimentos considerando o Tesouro pagando até 14,5% sem risco.
- Trave funding de longo prazo agora, antes que o calendário eleitoral adicione ruído à curva de juros.
- Direcione o alívio da Selic para reduzir despesa financeira, não para antecipar expansão de capacidade.
- Reserve a terça-feira para ler a ata do Copom: é ela que trará as pistas reais sobre setembro.
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.