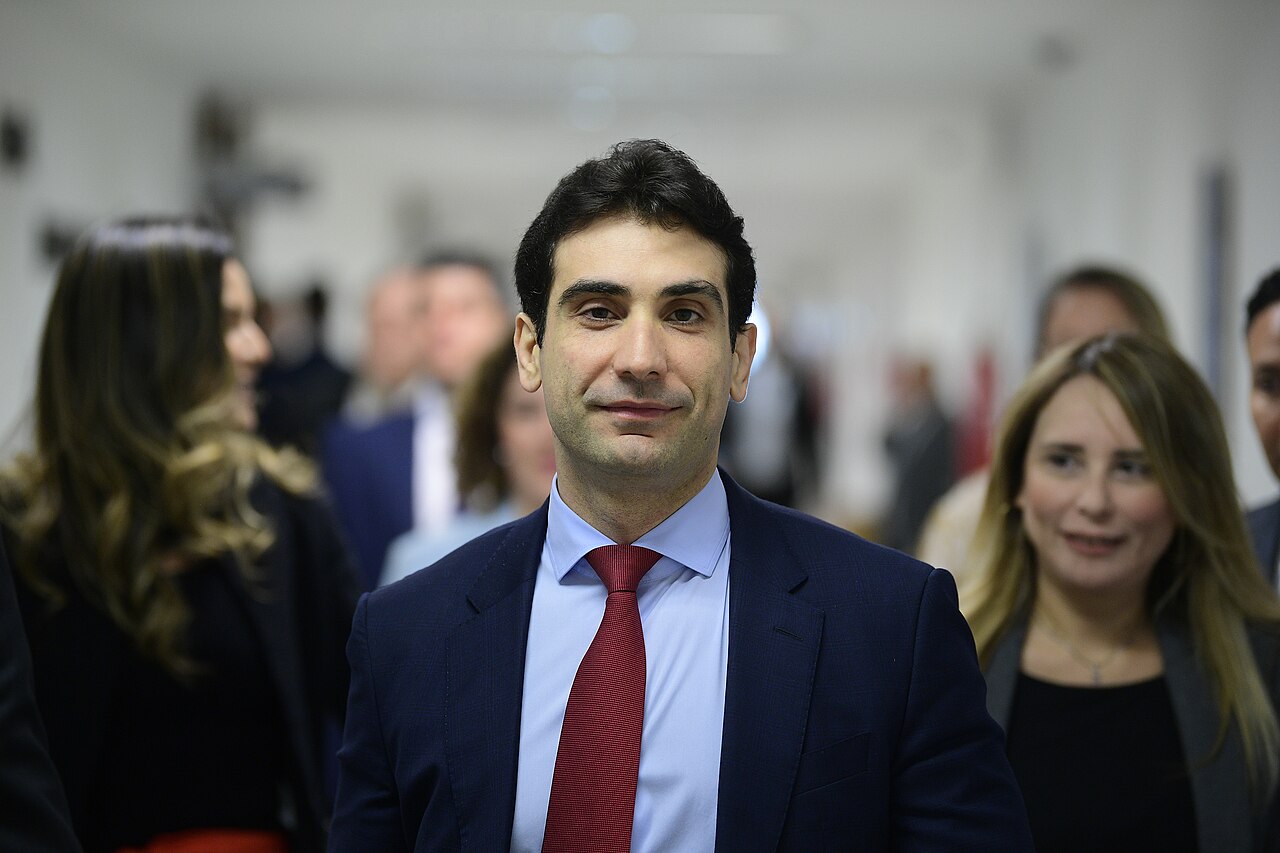
"O crédito não vai secar. Vai ser escolhido."
A decisão mental desta edição é essa: o afrouxamento que o seu orçamento espera pode vir pelo juro e não vir pelo crédito.
Visão AE
Existe uma frase que soa contraditória e não é:
o juro vai cair e o crédito pode ficar mais difícil.
Quem decide as duas coisas é a mesma instituição, usando instrumentos diferentes. E ontem, na abertura da Febraban Tech, em São Paulo, o presidente do Banco Central deixou claro qual dos dois vai mexer primeiro.
Gabriel Galípolo anunciou que o BC prepara um novo conjunto de medidas macroprudenciais para conter o avanço do endividamento das famílias brasileiras. E fez, em público, a pergunta que deveria estar na sua reunião de segunda-feira:
por que, num cenário de renda crescente e desemprego caindo, essa renda não foi revertida em redução de endividamento?
A resposta que o próprio Banco Central dá é o aviso. Cresceu o crédito caro, sem garantia, usado para financiar despesa recorrente ou consumo que desaparece rápido.
Nas palavras dele, o problema é estar endividado com algo que não constitui um ativo.
A decisão mental desta edição é essa: o afrouxamento que o seu orçamento espera pode vir pelo juro e não vir pelo crédito.
Em 60 segundos
- O BC vai mexer no crédito. Novas medidas macroprudenciais em preparação, com foco no crédito caro, sem garantia e sem formação de patrimônio. Sem detalhamento nem cronograma público.
- O Focus tirou crescimento e não tirou inflação. PIB de 2026 caiu de 1,98% para 1,95%; IPCA mantido em 5,02%; Selic segue projetada em 13,75%.
- O crédito imobiliário é a exceção. Bancos elevaram a projeção de alta de 16% para 25%, somando R$ 410 bilhões em 2026.
- Imóvel queimou estoque. Vendas de 113,6 mil unidades no segundo trimestre, alta de 5,3%, contra 107,2 mil lançamentos, queda de 1,3%.
- Petróleo caiu no dia da escalada. Brent perto de US$ 91,5, com 40 petroleiros cruzando Ormuz na noite de sexta.
- O dólar devolveu o alívio. Voltou a perto de R$ 5,15, com sanções e eleição no radar.
- A mesa com os EUA existe, a data não. E a pauta americana inclui Pix, etanol e desmatamento.
O que muda na mesa do CEO
Medida macroprudencial não passa pelo Copom nem por votação no Congresso. É administrativa. Entra rápido e mexe em limite, prazo, provisionamento e apetite de concessão.
Traduzindo para o seu negócio:
Demanda. Se o aperto atingir cartão, parcelado e crédito pessoal sem garantia, o efeito não aparece primeiro no balanço do banco. Aparece na taxa de aprovação do seu ponto de venda. Menos aprovação significa menos ticket médio, mesmo com o mesmo tráfego de clientes.
Caixa. Quem opera cartão próprio ou crediário está exposto duas vezes: como vendedor e como credor. Uma eventual medida prudencial mexe na segunda perna sem avisar a primeira.
Contas a receber. Aqui está o ponto que quase ninguém está lendo. O cenário de crédito no Brasil piorou de forma expressiva nos últimos meses, com a Selic ainda em 14%. Na semana passada, o mercado já reagia a preocupações com crédito, com bancos pressionando o Ibovespa em meio ao pedido de recuperação judicial bilionário da Casas Bahia. Se isso vale para o país, vale para a sua carteira de clientes.
Margem. O Boletim Focus de ontem cortou a projeção de crescimento do PIB de 2026 de 1,98% para 1,95% e manteve a inflação em 5,02%. Menos volume esperado, mesmo custo esperado. É a combinação que aperta o repasse de preço.
Estrutura de capital. A Selic de fim de ano segue projetada em 13,75%. O dinheiro fica menos caro. Não fica barato.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O crédito não vai secar. Vai ser escolhido.
A parte mais interessante do que aconteceu ontem não é o aperto. É o critério.
Galípolo separou publicamente dois tipos de dívida. A que vem acompanhada da formação de um patrimônio, como o financiamento de um imóvel. E a que financia consumo efêmero, com juros altos e sem garantia.
O primeiro tipo não é problema. O segundo é.
E os números do mesmo dia confirmam que a política já está desenhada assim. Os bancos elevaram a projeção de alta do volume de financiamentos imobiliários em 2026 de 16% para 25%, segundo dados da Abecip antecipados ao Broadcast. A previsão atualizada é de R$ 410 bilhões em financiamentos para compra e produção de moradias neste ano, uma injeção adicional de R$ 35 bilhões frente à estimativa de janeiro.
Ou seja: enquanto o crédito ao consumo entra na mira, o crédito com garantia acelera.
Isso não é aperto de crédito. É escolha de qual crédito o país quer ter.
Para o varejo, o e-commerce e os serviços por assinatura, isso é um aviso de estoque. Para a construção e o real estate, é uma janela de funding aberta e nomeada.
Para o sistema financeiro, é uma instrução prática: vale reclassificar a carteira própria por presença ou ausência de garantia agora, antes de as regras saírem, para saber qual parte está no alvo.
E vale um alerta de método. Ainda não há detalhamento público das medidas nem cronograma. Não sabemos quais linhas serão atingidas. Qualquer leitura além disso é especulação, e a Bússola não trabalha assim.
O imóvel vendeu mais do que lançou
Se o crédito imobiliário é a exceção, o dado setorial que saiu ontem merece uma leitura mais fina do que a manchete sugere.
Levantamento da CBIC em parceria com a consultoria Brain Inteligência Estratégica, cobrindo 221 cidades e apenas imóveis residenciais, mostra que o Brasil vendeu 113,6 mil unidades no segundo trimestre, alta de 5,3%, enquanto lançou 107,2 mil, queda de 1,3%. No acumulado do semestre, os lançamentos somaram 211,6 mil unidades, leve baixa de 0,3%.
Vender mais do que se lança tem um nome e não é aquecimento.
É queima de estoque.
Bom para o caixa da incorporadora agora. Apertado para quem fornece depois. Se o ritmo de lançamento não acompanhar a venda, a cadeia de material de construção, serviços de obra e mão de obra sente o efeito em 2027, com defasagem, num momento em que o mercado ainda parecerá forte.
A pergunta prática para quem fornece para a obra: sua previsão de demanda está olhando a curva de vendas ou a curva de lançamentos? São coisas diferentes, e só uma delas antecipa o seu pedido.
O Banco Central não vai encarecer o crédito. Vai escolher qual crédito continua existindo.
Foto: Calderoliver · CC BY-SA 3.0 · Wikimedia Commons

O Dia D econômico contra o Irã
Enquanto isso, lá fora, a escalada virou instrumento econômico declarado.
O secretário do Tesouro dos Estados Unidos, Scott Bessent, afirmou na quinta-feira passada que os EUA vão impor as sanções mais duras da história contra o Irã, e que essas ações podem reduzir a necessidade de operações militares de grande escala. A coletiva para detalhar as medidas estava marcada para a noite de ontem.
Do outro lado, o chefe do Conselho Supremo de Segurança Nacional iraniano, Mohsen Rezaei, prometeu neutralizar a guerra econômica americana, sugeriu interromper o fluxo de petróleo pelo Estreito de Ormuz e alertou países vizinhos sobre retaliações caso colaborem com Washington.
E o petróleo caiu.
Na manhã de ontem, o Brent negociava em torno de US$ 91,5, cerca de 2% abaixo do fechamento de sexta, e o WTI perto de US$ 86,2. O motivo é prosaico e vale como método de leitura: segundo dados de navegação citados pelo Axios, cerca de 40 petroleiros cruzaram o canal sul de Ormuz na noite de sexta, transportando aproximadamente 16 milhões de barris, acima dos 15 a 20 navios das noites anteriores.
O mercado acreditou nos navios, não no discurso.
Para o CEO, ficam duas leituras.
A primeira é de método. Em choque geopolítico, o indicador antecedente confiável não é a manchete. É o dado físico de movimentação.
A segunda é de custo, e é onde a maioria erra o canal. Sanção financeira e bloqueio de rota operam de formas diferentes. Sanção mexe em pagamento, seguro de carga e compliance bancário. Bloqueio mexe em volume físico e frete. A leitura provável é que, para o importador brasileiro, o primeiro efeito no curto prazo não venha no preço do barril. Venha no custo e no prazo do seguro marítimo e da liquidação internacional.
Vale conversar com o despachante antes de conversar com o fornecedor.
E um ponto de atenção honesto: o conteúdo das sanções foi anunciado depois do fechamento desta análise. Ainda depende de confirmação.
Um dia de queda no meio de uma escalada é realização de lucro, não desescalada. Desmontar hedge de energia com base nisso é assumir risco assimétrico.
O reflexo já chegou aqui, aliás. O dólar à vista ganhou força ontem e voltou a negociar perto de R$ 5,15, com as sanções e o cenário eleitoral no radar. Na sexta, tinha fechado a R$ 5,14. Não é grande em magnitude, mas inverte a direção do alívio da semana passada e confirma o que a AE vem dizendo: aquele suporte era importado e frágil.
Foto: U.S. Navy photo by Mass Communication Specialist 3rd Class Jonathan Sunderman · Public domain · Wikimedia Commons

Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
A pauta americana não é sobre tarifa
Ainda no tabuleiro externo, uma correção necessária e um detalhe subestimado.
A correção: depois da ligação de uma hora e vinte entre Lula e Trump na sexta, o representante comercial dos EUA, Jamieson Greer, procurou o ministro do Desenvolvimento, Indústria e Comércio, Márcio Elias Rosa, e ambos combinaram uma reunião por videoconferência. A data ainda será definida pelas equipes. Não é esta semana. Não é nenhuma semana ainda.
O detalhe subestimado é a lista de argumentos que os Estados Unidos usam para sustentar as sobretaxas, que somadas chegam a 37,5%. Estão lá: desmatamento, acordos preferenciais, propriedade intelectual, combate à corrupção, Pix, etanol e importações de produtos associados a trabalho forçado.
Leia essa lista de novo.
Ela mistura tema ambiental, propriedade intelectual, meio de pagamento e legislação trabalhista. O sinal sugere que essa negociação não se resolve com concessão tarifária, e que o escopo é muito maior do que o contêiner.
Para o agro, significa que a exigência americana e o veto europeu que entra em vigor em 3 de setembro pedem a mesma coisa por caminhos diferentes: prova documental. Vale consolidar num único dossiê o que hoje é tratado por áreas separadas da empresa.
Para a indústria exportadora, significa que esperar a definição para decidir é, em si, uma decisão com custo. Sem data marcada, o gatilho de reprecificação para o cenário sem acordo precisa ser definido agora.
E para tecnologia e meios de pagamento, significa que a régua mudou. O Pix está numa lista de disputa comercial internacional. Quem opera pagamento no Brasil deixou de ser apenas um caso regulatório doméstico.
Há uma ironia útil aqui. O Brasil construiu um sistema de pagamento tão eficiente, que somou 80 bilhões de transações e movimentou R$ 35 trilhões em 2025, que ele virou item de pauta numa negociação comercial internacional.
Meio ambiente e infraestrutura de pagamento saíram do relatório de sustentabilidade e do roadmap de produto. Entraram na alíquota.
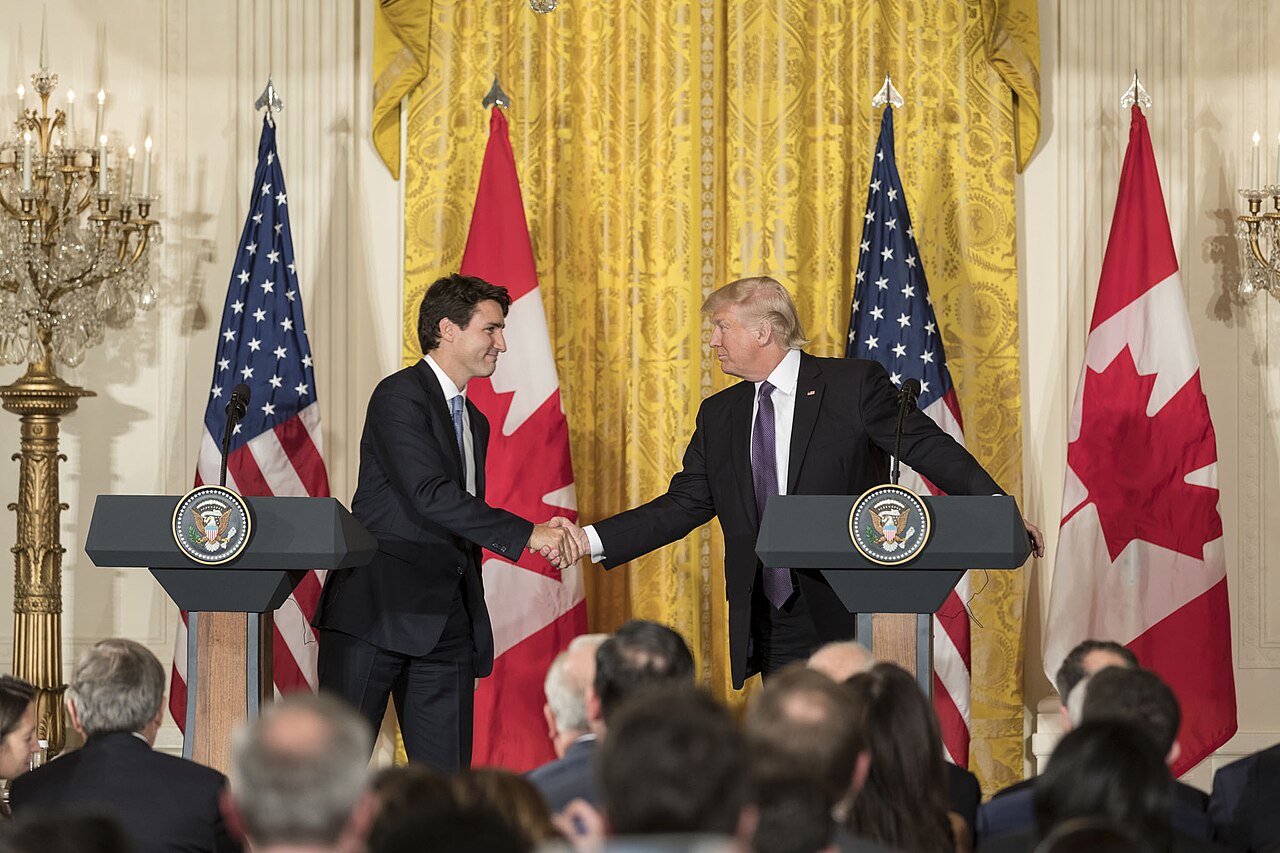
Foto: Trump White House Archived from Washington, DC · Public domain · Wikimedia Commons

O que colocar na reunião de diretoria
- Se a aprovação de crédito do nosso cliente cair 10%, o que acontece com a nossa receita? Rode o cenário por queda de aprovação, não só por queda de tráfego.
- Nossa carteira própria de crédito está classificada por presença de garantia? Quem não sabe isso hoje não vai saber qual parte está no alvo quando as regras saírem.
- Qual é a nossa exposição a risco de contraparte? O emprego está em mínima histórica e o crédito piorou mesmo assim. Clientes e distribuidores alavancados em linha cara estão mais frágeis que o indicador agregado sugere.
- Nossa previsão de demanda para 2027 olha a curva de vendas ou a de lançamentos? Para quem fornece à construção, só uma delas antecipa o pedido.
- Já definimos o gatilho de reprecificação de exportação para o cenário sem acordo com os EUA? A reunião não tem data. O orçamento não pode esperar por ela.
- Nosso contrato de importação tem cláusula clara de seguro e prazo de liquidação? É por aí que a sanção chega antes de chegar no preço do barril.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
Hoje, 25/08 — Confiança do consumidor, no Brasil e nos EUA. A leitura brasileira de julho foi 88,3. É o primeiro termômetro de humor do consumidor depois do bônus na conta de luz de agosto e em meio ao alerta do Banco Central sobre endividamento. Hoje o Brasil descobre se o consumidor sentiu o alívio de agosto ou só a dívida de sempre.
Hoje, 25/08 — PIB da Alemanha do segundo trimestre. A projeção da Análise Econômica é de crescimento modesto de 0,2% no trimestre. A Alemanha cresce pouco e cresce por exportação. É por essa porta que o industrial brasileiro entra.
Amanhã, 26/08 — IPCA-15, PCE americano e PIB dos EUA. O dia mais denso. A projeção da AE para o IPCA-15 é de -0,21%, o que seria a menor variação desde setembro de 2022. Nos Estados Unidos, projetamos o núcleo do PCE de julho em torno de 3,2% e o PIB do segundo trimestre em 1,5%.
Quinta, 27/08 — Contas externas, Pnad e abertura de Jackson Hole. Projetamos déficit em transações correntes de cerca de US$ 7,3 bilhões, o maior em seis meses, e nova queda da taxa de desocupação.
Sexta, 28/08 — IGP-M, Caged, bandeira tarifária e discurso do presidente do Fed. O dia decide três contas ao mesmo tempo: quanto sua empresa paga de aluguel, quanto paga de luz e quanto paga de dólar.
- Classifique a carteira própria de crédito por presença ou ausência de garantia antes de as regras do BC saírem
- Rode o cenário de receita do quarto trimestre com queda de aprovação de crédito, não apenas de tráfego
- Reveja limites por cliente e prazo médio de recebimento, priorizando risco de contraparte sobre volume vendido
- Converta a janela de funding imobiliário em cronograma de lançamento com data, em vez de mantê-la como capacidade não usada
- Cheque cláusula de seguro de carga e prazo de liquidação nos contratos de importação antes que as sanções cheguem ao seu frete
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.