"Vinte e quatro horas. Esse foi o prazo de validade do socorro externo."
Na quarta-feira, o Tesouro americano anunciou que dobraria a recompra da própria dívida longa. As taxas cederam no mundo inteiro. O Ibovespa interrompeu onze pregões de queda.
Visão AE
Na quarta-feira, o Tesouro americano anunciou que dobraria a recompra da própria dívida longa. As taxas cederam no mundo inteiro. O Ibovespa interrompeu onze pregões de queda.
Na quinta-feira, os rendimentos dos títulos americanos voltaram a subir e Wall Street caiu com força: Dow Jones a menos 1,32%, S&P 500 a menos 0,87%, Nasdaq a menos 1%.
Vinte e quatro horas. Esse foi o prazo de validade do socorro externo.
O Ibovespa fechou em leve alta de 0,06%, aos 167.927 pontos. Mas antes de ler isso como descolamento positivo do Brasil, olhe o que segurou o índice: as ações da Petrobras, empurradas pela alta do petróleo diante da continuidade das tensões no Oriente Médio. O dólar subiu 0,31%, a R$ 5,1937, e os juros futuros também fecharam em alta.
Ou seja: a bolsa brasileira ficou de pé pelo mesmo motivo que encarece o frete, a embalagem e a energia da maioria das empresas deste país.
A decisão mental desta edição tem duas partes. A primeira é de timing: se a janela de custo de capital abre e fecha em um dia, quem tem operação represada precisa agir dentro dela, não esperar melhora adicional. A segunda é mais estrutural, e vem de dois setores que publicaram dados esta semana. Sobre eles, os próximos blocos.
Em 60 segundos
- Mercado: Ibovespa a 167.927 pontos, alta de 0,06%, sustentado por Petrobras enquanto Nova York caía.
- Câmbio e juros: dólar a R$ 5,1937, alta de 0,31%; juros futuros em alta com Treasuries recuperando terreno.
- Aço, o mês: produção de 2,8 milhões de toneladas, importações caindo 19,9%, vendas internas subindo 4,1%.
- Aço, o ano: consumo aparente caindo 5%, para 15,2 milhões de toneladas.
- Comparação estrutural: Brasil parado em 33 milhões de toneladas desde 2004; Índia foi de 33 para 165 milhões.
- Milho: déficit projetado de 7,2 milhões de toneladas em 2026/27, ante 2,7 milhões.
- Petróleo: sustentado, com advertência americana ampliando o perímetro do risco geopolítico.
- Regulação: 14 sites de apostas suspensos, com mudança de padrão de advertência para suspensão imediata.
- Copa Feminina 2027: sedes definidas, Maracanã na abertura, com isenções fiscais já aprovadas.
- Semana que vem: Jackson Hole de 27 a 29, com a primeira fala de Kevin Warsh como presidente do Fed.
O que muda na mesa do CEO
Quatro linhas mudaram de status em 24 horas.
Captação. A janela não reabriu. Ela piscou. Quem tem emissão de dívida, follow-on ou abertura de capital estruturada e ficou esperando condição melhor perdeu um pregão inteiro de condição melhor. Num ambiente em que o alívio dura um dia, esperar é apostar contra a evidência recente.
Custo de insumo metálico. A importação direta de aço caiu 31% em julho e 24% no acumulado do ano. Menos oferta importada significa menos alavanca de negociação para quem compra aço. E isso vale para construção, automotivo, bens de capital, linha branca, embalagem metálica e implementos agrícolas.
Custo de ração. A projeção de déficit de milho vai mexer diretamente no principal item de custo de quem produz frango, suíno, ovo e leite.
Frete e seguro. A advertência americana a países que apoiem o Irã amplia o perímetro do risco geopolítico. Mais jurisdições envolvidas significa revisão de cláusula de força maior e prêmio de seguro de carga mais caro.
Nenhuma dessas quatro aparece no seu fechamento de agosto. Todas aparecem no orçamento que você está montando.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
As usinas venderam mais. O Brasil consumiu menos.
Este é o dado da semana, e quase ninguém fez a leitura correta dele.
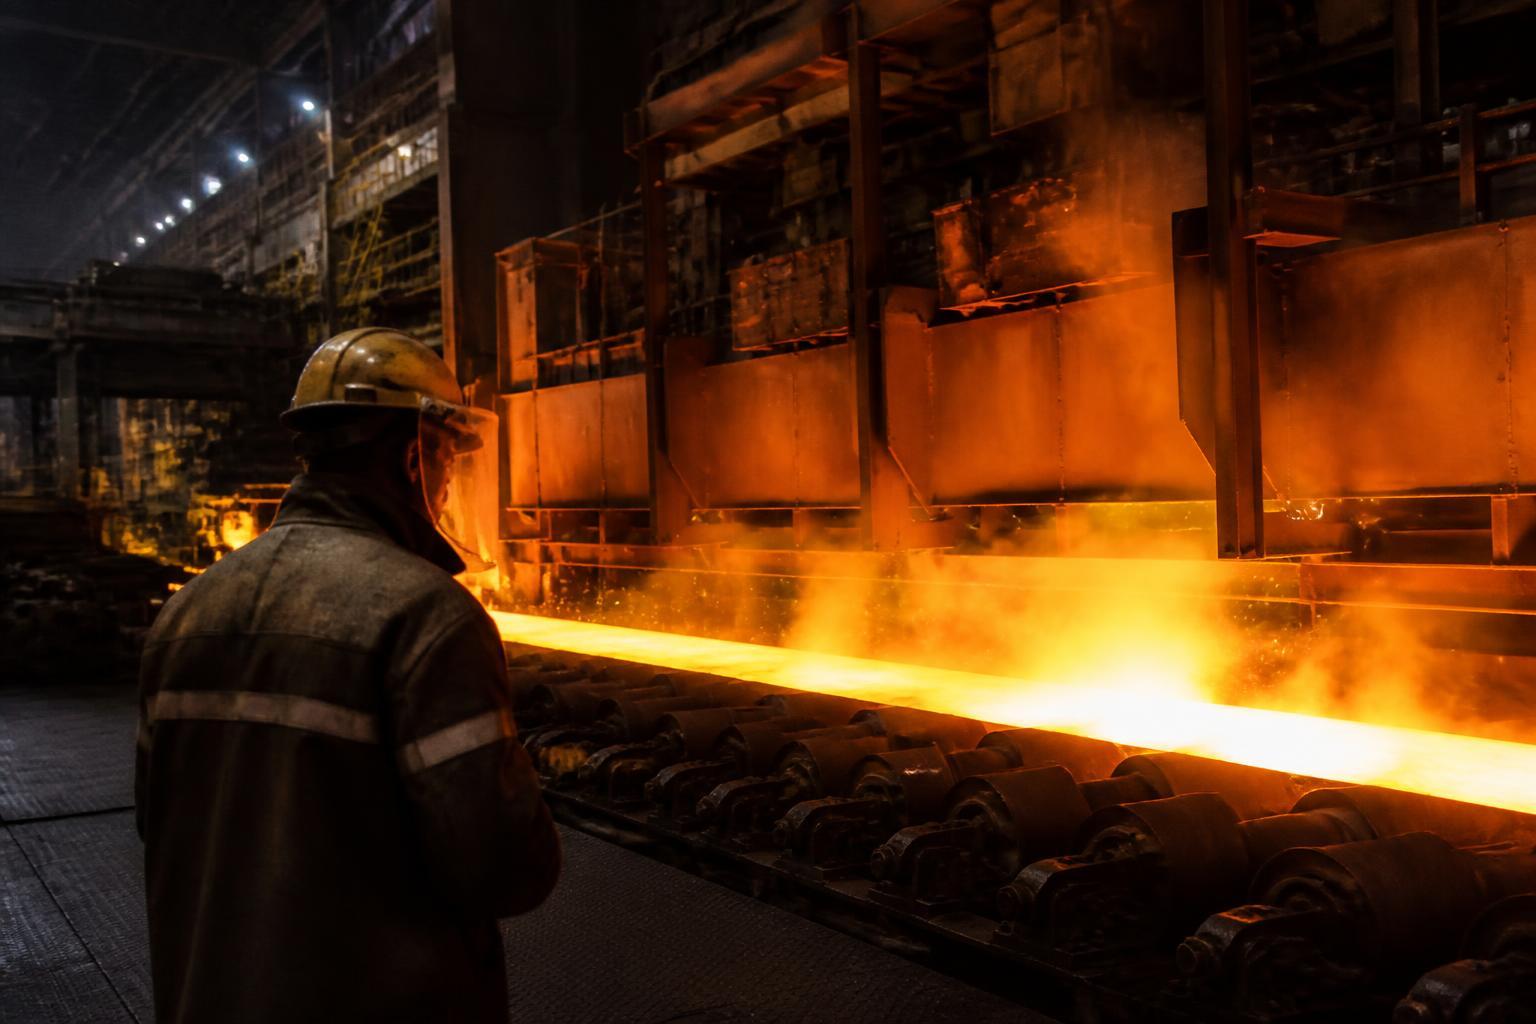
Segundo o Instituto Aço Brasil, em julho a produção brasileira de aço bruto foi de 2,8 milhões de toneladas, queda de 1,3% frente ao mês anterior. As importações somaram 383 mil toneladas, redução de 19,9% no mês. E as vendas internas cresceram 4,1%, atingindo 1,9 milhão de toneladas.
Parece recuperação.
Agora o acumulado do ano. As importações caíram 20,3%. A produção recuou 1,2%. As vendas internas ficaram estáveis. E o consumo aparente de produtos de aço, ou seja, quanto de aço o país efetivamente usou, caiu 5%, para 15,2 milhões de toneladas.
O INDA, entidade dos distribuidores, confirma pelo outro lado do balcão. As vendas das usinas subiram 7% em julho na comparação anual, com alta de 2,5% no acumulado. Mas o consumo aparente medido pela entidade caiu 3,7%, e a importação direta recuou 31% no mês.
"A diminuição da importação fez a usina crescer, mas o consumo não cresceu."
Traduzindo para o conselho: as usinas ganharam uma fatia maior de um bolo menor. É um resultado real, mas de origem frágil, porque depende de uma condição de comércio exterior que pode mudar com câmbio ou com decisão comercial chinesa.
E aqui a coisa se divide dentro da própria indústria brasileira. Para quem produz aço, menos importado é oxigênio. Para quem compra aço, é uma alavanca de negociação a menos, justamente num momento em que o petróleo pressiona nafta, resina e frete. Custo subindo sem volume acompanhando é a pior combinação possível para margem industrial.
Loureiro projeta crescimento de consumo entre 1% e 2% no ano. E trouxe a comparação mais eloquente que se leu esta semana: em 2004, o Brasil produzia cerca de 33 milhões de toneladas de aço, enquanto a China fabricava 273 milhões. A Índia, país em desenvolvimento como o nosso, partiu de patamar semelhante ao brasileiro e chegou a 165 milhões de toneladas.
O Brasil segue nos 33 milhões.
Isso não é um dado de mercado. É um diagnóstico de densidade industrial. E explica, com um número só, por que substituir importado por nacional é tão difícil na prática em quase toda a cadeia metalmecânica.
Em 2004, Brasil e Índia produziam praticamente o mesmo volume de aço. A Índia hoje produz cinco vezes mais. Nós produzimos o mesmo.
Etanol e ração vão disputar o mesmo milho
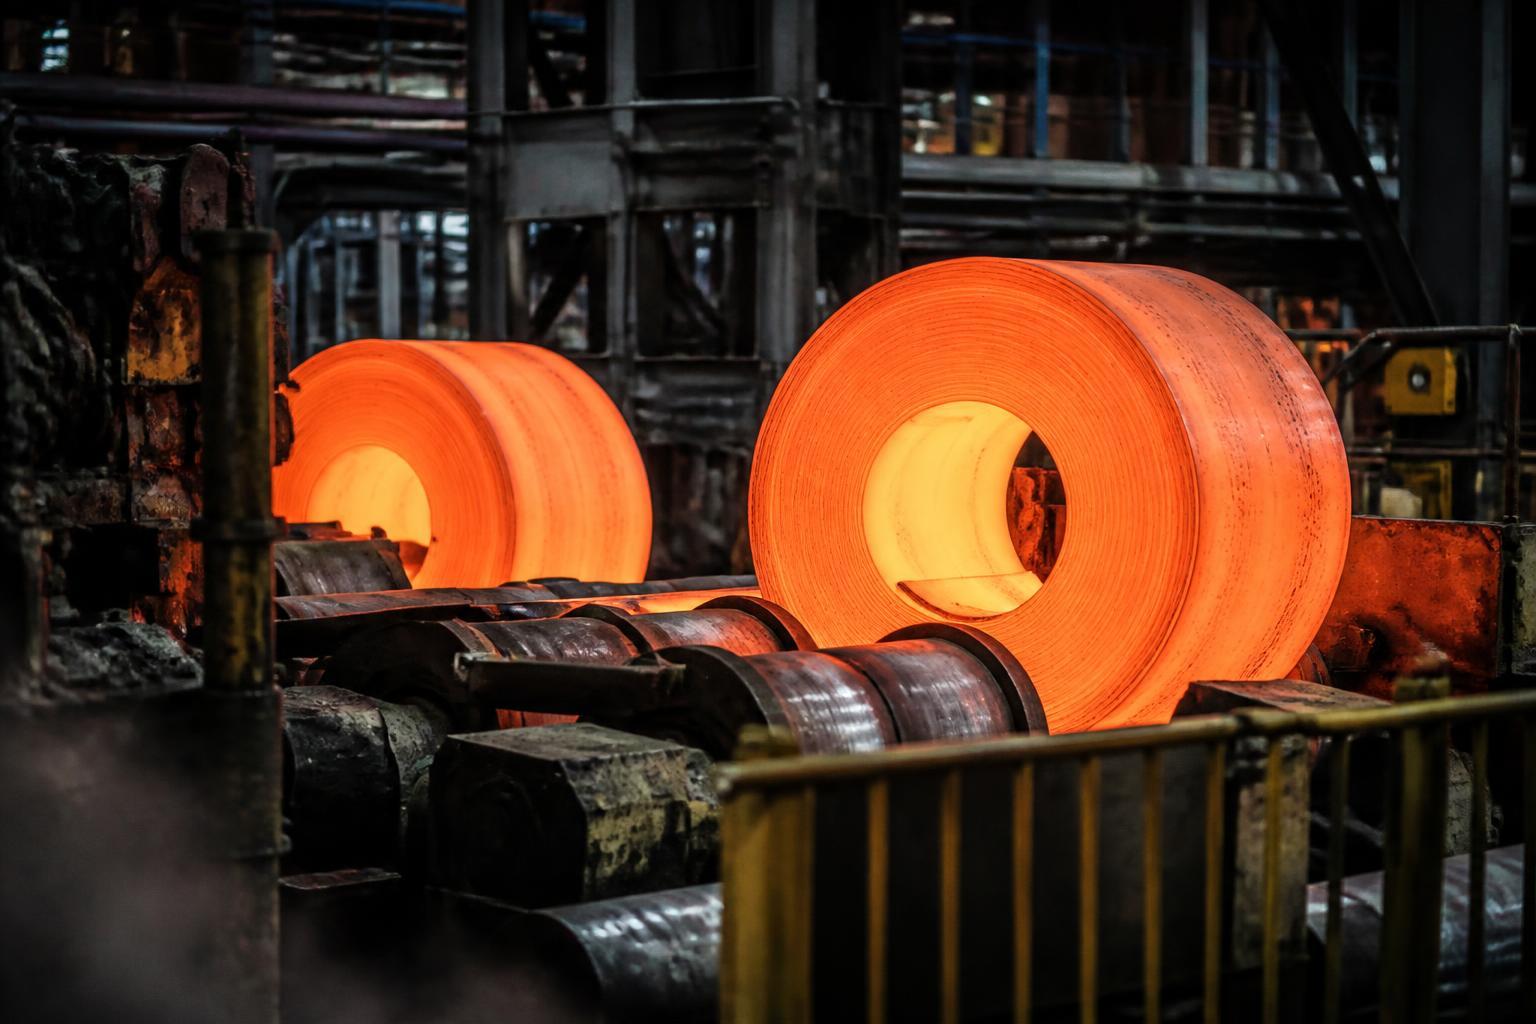
A consultoria Datagro estimou ontem que o déficit no mercado de milho do Brasil deve saltar para 7,2 milhões de toneladas no ciclo 2026/27, ante 2,7 milhões na temporada anterior.
Vale a ressalva de método: a própria consultoria classifica como visão preliminar, já que o grosso da colheita brasileira do cereal só é obtido em 2027. É projeção, não dado consolidado.
Mas a mecânica por trás dela é clara. A produção projetada é de 147,5 milhões de toneladas, alta de 1,5%. A demanda total cresce 4,5%, para 154,7 milhões. O problema não é o volume produzido. É a distância entre produção e demanda, que está se abrindo.
E o motor da demanda extra tem nome: usina de etanol. Em projeção anterior da mesma consultoria, a indústria de etanol de milho pode processar mais de 32 milhões de toneladas em 2026/27, com alta de 14%, enquanto a nutrição animal consumiria 64 milhões, com alta de 4%. Juntas, as duas atividades absorveriam cerca de 65% de toda a produção projetada.
Cada tonelada que vai para a usina é uma que não vai para a ração.
Para quem produz frango, suíno, ovo ou leite, milho é o principal item de custo. E esse aperto chega num momento particularmente ruim: como registramos na edição de ontem, o IBGE mostrou que o abate de bovinos, suínos e frangos cresceu no segundo trimestre, num trimestre em que a prévia do PIB caiu 0,6% em junho. Mais oferta de proteína disputando um mercado que não cresce, com custo de matéria-prima subindo. Margem comprimida dos dois lados.
Há uma ironia econômica aqui que merece registro. O etanol de milho recebeu subvenção de R$ 1,2 bilhão no pacote fiscal aprovado semana passada, tem demanda em expansão e conta com o petróleo caro jogando a seu favor. Mas, ao crescer, encarece o próprio milho que compra. Nem todo vento favorável sopra em uma direção só.
Para o varejo alimentar e o food service, o efeito é de sinal invertido: mais oferta de proteína no curto prazo tende a aliviar o custo de mercadoria, mesmo com a pressão de custo chegando na origem.
O petróleo mudou de perímetro
O presidente dos Estados Unidos advertiu sobre consequências para países que apoiem o Irã, em meio à continuidade das tensões no Oriente Médio. O barril fechou em alta, e foi essa alta que sustentou a Petrobras e, com ela, o Ibovespa.
É a quinta edição consecutiva em que o petróleo aparece sustentado por um impasse sem prazo de resolução. O que mudou não é o preço. É o perímetro.
Enquanto a disputa era bilateral, o risco logístico se concentrava em uma rota e dois atores. Advertência a terceiros países significa mais jurisdições potencialmente envolvidas. Para quem importa ou exporta, isso não é leitura de jornal: é revisão de cláusula de força maior e de prêmio de seguro de carga.
O mecanismo de transmissão para o Brasil já é conhecido de quem acompanha esta newsletter. Diesel e frete rodoviário. Frete marítimo e seguro. Resina, embalagem plástica, insumo petroquímico. Energia térmica. E, com defasagem de semanas, os índices de preço de atacado que reajustam contrato de locação e de prestação de serviço.
Para o agronegócio, entra duas vezes: no frete de escoamento e no custo de fertilizante.
Vale a lembrança de sempre. O ponto de atenção não é prever o preço do barril, coisa que ninguém faz de forma confiável. É reconhecer que um preço que se sustenta por semanas deixa de ser evento e vira premissa de orçamento.
Foto: vasu at en.wikipedia 59.162.175.35 08:37, 13 April 2012 (UTC)vasudevarao.k · CC BY-SA 3.0 · Wikimedia Commons

Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Quando o regulador muda de régua
Uma nota de compliance que vale para muito além do setor onde aconteceu.
A Secretaria de Prêmios e Apostas, do Ministério da Fazenda, determinou em 14 de agosto a suspensão de 14 sites de apostas operados por seis empresas: Pixbet, Zeroumbet, Enseada, Select, Nexus e RR Participações. As medidas cautelares tiveram cumprimento imediato. As plataformas seguem no ar apenas para permitir saque de valores já depositados.
Entre os motivos, o descumprimento da norma que exige ferramenta analítica para acompanhar e avaliar apostadores, em especial os de comportamento de risco, e o não envio de informações para fiscalização.
Agora o dado que faz esse caso importar para quem não tem nada a ver com apostas.
Do início do mercado regulado, em janeiro de 2025, até junho de 2026, a SPA concluiu 39 processos administrativos. Trinta e dois terminaram em advertência. Sete em multa. Este terminou em suspensão cautelar imediata.
Isso é mudança de régua. E regulador que endurece raramente endurece para um setor só.
Há ainda um segundo ponto, mais fino. A obrigação que motivou parte das punições, ter instrumento analítico para identificar cliente em situação de risco, é conceitualmente a mesma discussão que já existe em crédito responsável. Quem opera crédito ao consumidor deveria olhar esse precedente com atenção.
E há um terceiro, comercial: casas de apostas são grandes anunciantes e patrocinadoras esportivas. Suspensão mexe em receita de mídia, patrocínio e marketing digital.
O que colocar na reunião de diretoria
- Temos operação de captação estruturada e ainda não executada? Se sim, a discussão sobre executar dentro da próxima janela precisa acontecer nesta reunião, não na seguinte.
- Qual é a nossa dependência de aço importado e de fornecedor único de insumo metálico? Com a importação direta caindo 31%, o poder de barganha mudou de lado.
- Se produzimos proteína, qual é a nossa cobertura de milho para 2027 e temos política formal de hedge de grão? Compra oportunista deixou de ser suficiente.
- Nossos contratos internacionais têm cláusula de força maior compatível com um perímetro de risco maior? A ameaça deixou de ser bilateral.
- Se estamos em setor regulado, nossos instrumentos de identificação de cliente em situação de risco resistem a uma fiscalização mais dura? O padrão do regulador mudou.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
Hoje, sexta-feira. Saem os PMIs industriais prévios de Alemanha, Zona do Euro e Estados Unidos, além do PMI de serviços americano. É o primeiro retrato de agosto das grandes economias desenvolvidas, já contaminado pela alta dos juros longos e pelo petróleo elevado. Segundo briefing de mercado, os dados americanos podem deslocar expectativas sobre nova alta de juros neste ano, potencialmente inclinando de novo a curva e revivendo a força do dólar. Interessa a exportadores, siderurgia e logística internacional.
De 27 a 29 de agosto, Jackson Hole. O novo presidente do Federal Reserve, Kevin Warsh, faz seu primeiro discurso no simpósio. O contexto torna esse evento a data mais relevante do calendário externo: como registramos nas edições anteriores, a ata da última reunião revelou uma votação de 9 a 3, com três dirigentes defendendo alta de juros. Jackson Hole é o primeiro momento em que a nova presidência poderá dar direção pública a essa divisão. Decisão cambial irreversível antes disso é aposta, não planejamento.
Segunda-feira, Boletim Focus. O ponto de atenção segue sendo 2027. Nas últimas semanas o movimento tem sido de piora consistente nas projeções para o ano que vem, enquanto 2026 permanece praticamente congelado.
Até 31 de agosto, o Orçamento de 2027 no Congresso. Com dívida pública próxima de 80% do PIB e juro global em patamar elevado, o custo de financiar qualquer necessidade fiscal ficou maior do que quando as premissas foram desenhadas.
Em 1º de setembro, o PIB do segundo trimestre pelo IBGE. É o teste definitivo da leitura de queda de 0,6% na prévia mensal de junho.
E uma nota de calendário comercial para quem planeja 2027: as sedes da Copa do Mundo Feminina foram definidas, com o Maracanã confirmado na abertura, e o pacote fiscal aprovado na semana passada já trouxe isenções tributárias para a cadeia do evento. Para hotelaria, transporte, alimentação, varejo, mídia e infraestrutura urbana, deixou de ser expectativa e virou planejamento com data e endereço.
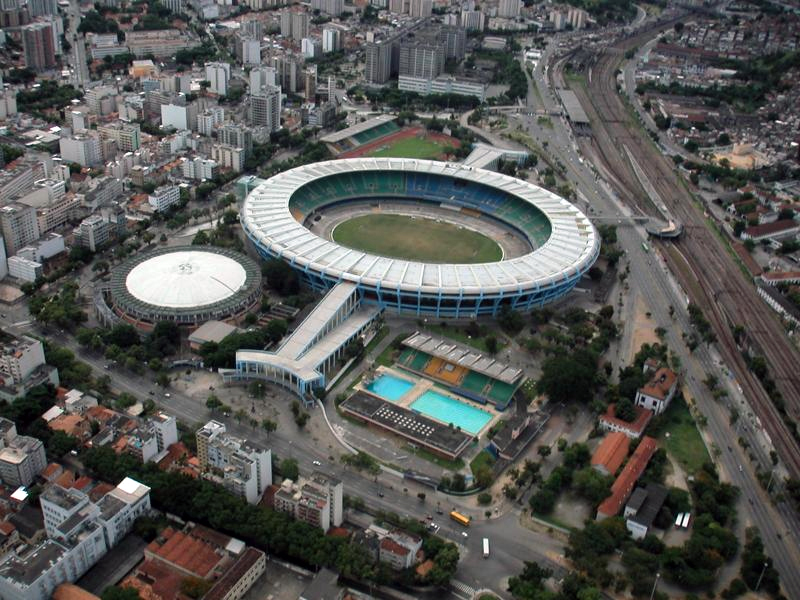
Foto: Desconhecido · Public domain · Wikimedia Commons

- Execute operações de captação já estruturadas dentro da próxima janela, sem aguardar melhora adicional
- Renegocie contratos de fornecimento de aço enquanto ainda há memória de preço do importado na mesa
- Antecipe contratos de milho e formalize política de hedge de grão com aprovação de conselho
- Revise cláusulas de força maior e prêmio de seguro em contratos internacionais de frete
- Inicie o planejamento comercial de 2027 para as cidades-sede da Copa Feminina, verificando elegibilidade às isenções
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.