Na semana passada, colocamos duas apostas na mesa contra o consenso. Dissemos que o IGP-10 de agosto viria negativo e o IBC-Br de junho viria negativo. Acertamos a direção nos dois. E, nos dois, o movimento foi mais forte do que projetamos.
Visão AE
Na semana passada, colocamos duas apostas na mesa contra o consenso.
Dissemos que o IGP-10 de agosto viria negativo, enquanto o mercado projetava alta: a mediana da pesquisa Reuters apontava +0,09% e a do Projeções Broadcast, +0,12%. O índice caiu 0,51%.
Dissemos que o IBC-Br de junho viria negativo, revertendo o sinal do semestre, quando o indicador vinha de alta de 0,1% em maio. A prévia do PIB caiu 0,6%.
Acertamos a direção nos dois. E, nos dois, o movimento foi mais forte do que projetamos.
Isso importa menos como placar e mais como diagnóstico: a desaceleração e a desinflação estão andando mais rápido do que qualquer modelo em circulação, inclusive o nosso, está conseguindo acompanhar. Quando o erro é de magnitude e não de direção, ele não invalida a leitura. Ele intensifica a leitura.
E é aí que mora a notícia de verdade.
Com atividade caindo mais do que o esperado e inflação surpreendendo para baixo, os juros futuros deveriam ter recuado. Pelo manual, é automático. A curva longa abriu mais de 30 pontos-base na semana.
Essa é a decisão mental desta edição. Quando dois dados bons para os juros não derrubam os juros, o problema deixou de ser econômico. O preço do capital de longo prazo parou de responder ao ciclo e passou a responder ao prêmio político-fiscal.
Os dois alívios que normalmente vêm juntos, queda de demanda e queda de juro, se separaram. Você vai enfrentar o lado ruim da desaceleração sem receber o lado bom dela.
Em 60 segundos
- Atividade: prévia do PIB recuou 0,6% em junho, na direção que projetamos e com intensidade maior. Em 12 meses, ainda acumula alta de 1,5%.
- Inflação: IGP-10 caiu 0,51% enquanto o mercado esperava alta. IPC-S caiu 0,39%. Menos espaço para repassar preço.
- Juros: curva longa abriu mais de 30 pontos-base na semana, apesar dos dois dados acima.
- Fluxo: estrangeiro retirou R$ 13,6 bilhões da B3 em agosto até o dia 12. Ibovespa com nove quedas seguidas.
- Focus: 2026 congelado, 2027 pior em todas as linhas. Quarta redução seguida na projeção de PIB.
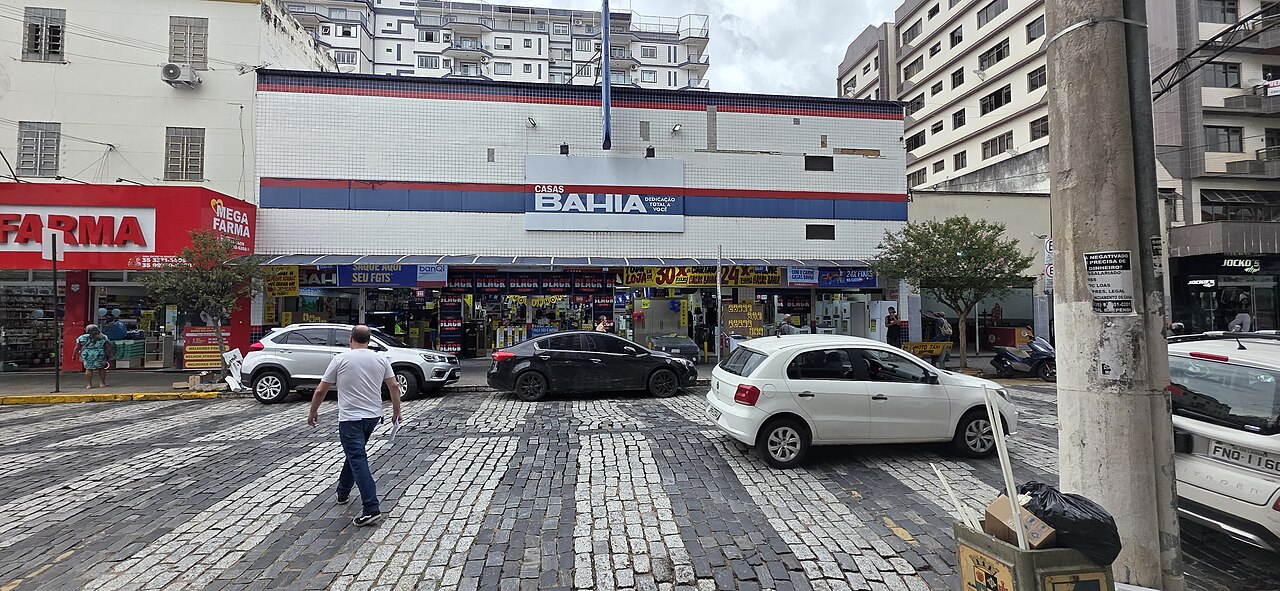
- Crédito: Casas Bahia em recuperação judicial, com 298 lojas fechadas e ressalva de continuidade da auditoria.
- China: varejo em 0,6%, indústria em 4,5%, investimento em -6,7%. Parte explicada por três tufões.
- Japão: PIB abaixo do esperado, mas expectativa de alta de juros em setembro ou outubro.
- Petróleo: sustentado perto de US$ 89, ainda fora dos índices de inflação divulgados ontem.
- Energia: parte da deflação ao consumidor veio do Bônus de Itaipu, não do mercado.
O que muda na mesa do CEO
Quatro decisões mudaram de premissa em um único dia.
Volume. A prévia mensal do PIB calculada pelo Banco Central recuou 0,6% em junho na comparação com maio, interrompendo a sequência positiva. Em 12 meses a atividade ainda acumula alta de 1,5%, e no trimestre cresceu 0,2%. Ou seja: não é recessão. É perda de ritmo confirmada no fechamento do semestre, e mais intensa do que se antecipava. Meta de volume do quarto trimestre construída em janeiro precisa ser reaberta.
Repasse de preço. O IGP-10 caiu 0,51%. O IPC-S da segunda quadrissemana de agosto caiu 0,39%. O IPCA de julho ficou em 0,07%. Três índices distintos apontando para baixo no mesmo mês significam uma coisa só para quem vende: o espaço para repassar preço encolheu. Quem contava com reajuste de tabela para proteger margem no segundo semestre precisa de outro plano.
Custo de capital. A abertura da curva longa não é assunto de mesa de operações. É a taxa de desconto que entra na conta de viabilidade do seu próximo projeto, no seu financiamento imobiliário e no múltiplo que você vai receber numa rodada ou numa venda de participação.
Estrutura de capital. E aqui entra o caso da semana, que merece bloco próprio.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
Receita crescendo, margem melhorando, recuperação judicial
No segundo trimestre, o Grupo Casas Bahia registrou GMV estável na comparação anual, em R$ 10,5 bilhões. A receita líquida cresceu 2%, para R$ 7 bilhões. A margem bruta subiu 284 pontos-base, chegando a 33,7%.
Ontem a companhia anunciou o fechamento de 298 lojas, cerca de 30% da base, e o pedido de recuperação judicial.
O EBITDA ajustado recuou para R$ 518 milhões, com margem de 7,4%. O prejuízo líquido somou R$ 10,1 bilhões, influenciado por despesas não recorrentes e baixa de ativos fiscais. Houve queima de caixa de R$ 400 milhões em doze meses, e a auditoria EY registrou ressalva quanto à continuidade operacional. As ações caíram cerca de 30% na abertura, enquanto papéis de concorrentes subiram.
Leia de novo a primeira linha deste bloco. Receita cresceu. Margem bruta melhorou.
Nenhum indicador operacional salva um balanço que não consegue pagar juros.
Essa é a lição, e ela não é sobre varejo. É sobre a distância entre o resultado que aparece na apresentação comercial e a capacidade de servir dívida num ambiente em que a Selic está em 14% e o juro real ronda os 9%. A companhia descreveu o momento como avanço para a segunda fase do seu plano de transformação, diante de um ambiente macroeconômico e de crédito mais desafiador.
Um caso não faz uma crise, e não vamos tratar como se fizesse. Mas ele tem cauda longa e chega em quem não estava olhando.
Para o sistema financeiro, o efeito relevante não é a exposição direta. É a de segunda ordem: recebíveis performados, antecipação de cartão, cadeia de fornecedores e crédito comercial. E é a régua. Depois de um evento de crédito desse porte, o banco não reprecifica apenas a empresa que quebrou. Reprecifica o setor inteiro, inclusive quem estava saudável.
Para o real estate comercial, 298 lojas fechadas são espaço devolvido em shoppings e ruas comerciais, com efeito direto sobre vacância e sobre concentração de locatário.
Para a indústria de bens duráveis e para a logística, é risco de contraparte em toda a cadeia.
E para qualquer empresa que vende parcelado, a pergunta do trimestre é desconfortável: quem vende no crediário opera um banco dentro do varejo. Ontem ficou claro qual dos dois negócios define o resultado.
O índice mediu o passado com precisão
Vale um esclarecimento sobre a nossa leitura de petróleo da semana passada, porque ela parece contradita e não está.
Escrevemos que a alta do barril somada ao dólar depreciado ameaçava interromper a deflação dos índices gerais de preços. O IGP-10 saiu em -0,51%. Antes de concluir qualquer coisa, olhe o calendário.
O IGP-10 mede preços entre o dia 11 do mês anterior e o dia 10 do mês de referência. A escalada do Brent aconteceu entre 11 e 14 de agosto. O choque ficou fora da janela de coleta. Dentro dela, o que se viu foi o oposto: no atacado, o grupo de derivados de petróleo e biocombustíveis recuou 10%, e os produtos químicos caíram 1,48%. O IPA-10, que responde por 60% do índice, caiu 0,69%.
O ponto de atenção é que o barril se sustenta perto de US$ 89 no início desta semana. Preço que não cai depois do susto costuma virar premissa de orçamento. Se esse patamar se mantiver, a leitura provável é que ele apareça no IGP-M e no IGP-DI, não neste índice.
Quem está renegociando contrato indexado nesta semana precisa saber disso. O índice fotografou o dia 10. O mundo mudou no dia 11.
Há ainda uma letra miúda que quase ninguém leu. A deflação de 0,47% nos preços ao consumidor dentro do IGP-10 não veio principalmente de movimento de mercado: veio da aplicação do Bônus de Itaipu, benefício concedido a residências com consumo de até 350 kWh, segundo o FGV IBRE. Subsídio tem prazo. Tendência, não. Parte do alívio inflacionário deste mês é decisão de política pública, e projetar sua continuidade é projetar a permanência de um benefício.
E existe uma tesoura escondida aqui que atinge em cheio construção e real estate: enquanto o IGP-10 caiu 0,51%, o INCC-10 subiu 0,65%, repetindo a taxa de julho. O índice que reajusta a receita de aluguel caiu. O índice que mede o custo da obra subiu. Quem tem obra em andamento e receita indexada a IGP está sendo comprimido pelos dois lados.
O IGP-10 fechou a coleta no dia 10. O petróleo disparou no dia 11. Entre os dois, existe uma semana de diferença que custa dinheiro no seu contrato.
Dois motivos externos para não relaxar
A China desacelerou em todas as frentes ao mesmo tempo.
A produção industrial cresceu 4,5% em julho na base anual, contra 5,3% em junho e expectativa de mercado em torno de 4,8%. As vendas no varejo avançaram apenas 0,6%, ante 1,0% em junho e projeção de 1,5%. O investimento em fábricas, obras e equipamentos contraiu 6,7% entre janeiro e julho, piorando frente à queda de 5,7% acumulada até junho. Os preços de casas novas caíram 3,2% na comparação anual.
Repare no padrão: mais um conjunto de indicadores vindo abaixo do consenso. É o mesmo fenômeno que apareceu no Brasil ontem, e reforça a tese central desta edição.
Para mineração e siderurgia, esse é o conjunto de dados mais duro do ano: construção e infraestrutura chinesas dominam o consumo de aço e minério. Para o agronegócio, que embarca 34,5% de suas exportações para a China, é sinal antecedente de demanda com dois a três trimestres de defasagem. Para a indústria de transformação brasileira, é um risco menos óbvio: excesso de capacidade chinesa com demanda interna fraca historicamente significa mais produto chinês competindo aqui dentro, não menos.
Duas ressalvas honestas. A Reuters registra que produção e varejo foram prejudicados por clima extremo, com três tufões atingindo o continente e milhões de pessoas realocadas em centros industriais do leste e do sul. Ou seja: se parte da queda foi meteorológica, um repique em agosto pode ser normalização e não recuperação de demanda. E o porta-voz do escritório de estatísticas, Fu Linghui, afirmou que as autoridades vão intensificar ajustes anticíclicos para impulsionar a demanda interna. Prometeu. Ainda não fez. Cenário-base não se constrói com promessa de política econômica alheia.
O dinheiro mais barato do mundo está ficando mais caro.
O PIB do Japão cresceu 0,3% no segundo trimestre, o equivalente a 1,1% anualizado, abaixo da mediana de 2,0% esperada pelo mercado. O investimento de capital caiu 1,2%, quando se esperava alta de 0,4%. Mesmo assim, analistas avaliam que o número reforça a expectativa de nova alta de juros pelo Banco do Japão em setembro ou outubro. A autoridade já elevou o juro básico a 1% em junho, o maior nível em mais de três décadas, e o iene atingiu mínimas de 40 anos frente ao dólar antes de uma intervenção conjunta de Estados Unidos e Japão.
Quando dois governos intervêm juntos para segurar uma moeda, o assunto deixou de ser local. O Japão é a origem histórica do financiamento barato que sustenta posições em mercados emergentes. Juro subindo lá encarece esse dinheiro. É risco de liquidez e de fluxo, não de comércio, e vale monitoramento para quem tem captação externa ou tesouraria exposta.
Foto: Lombroso · Public domain · Wikimedia Commons

Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O ano que o seu orçamento está desenhando agora piorou
O Boletim Focus de ontem congelou 2026: IPCA em 5,02%, PIB em 1,98%, Selic em 13,75% e dólar em R$ 5,20.
O movimento foi todo em 2027. O IPCA subiu de 4,22% para 4,24%. O PIB recuou de 1,52% para 1,50%, na quarta redução consecutiva. E o dólar projetado passou de R$ 5,28 para R$ 5,29.
Menos crescimento, mais inflação e câmbio mais depreciado. Todas as linhas na direção errada, ao mesmo tempo, e de forma persistente. É o mercado caminhando, semana após semana, na direção que viemos apontando.
A maioria das empresas fecha o ciclo de planejamento entre setembro e novembro. Ou seja: 2027 não é um ano distante, é a planilha que está aberta na mesa do seu CFO agora.
E há um detalhe metodológico que vale mais do que parece. A mediana do Focus projeta o dólar a R$ 5,20 no fim de 2026. Ele já está aí: o comercial operava perto de R$ 5,21 na manhã de ontem, depois de o dólar futuro fechar a sexta a R$ 5,2335. Adotar essa projeção como premissa de orçamento é assumir, sem perceber, que o prêmio eleitoral evapora depois de outubro. Talvez evapore. Mas isso é uma aposta, não uma premissa.
Não é coincidência que o fluxo estrangeiro na B3 esteja negativo em R$ 13,6 bilhões em agosto até o dia 12, que o Ibovespa tenha emendado nove pregões consecutivos de baixa e que a curva longa tenha aberto na mesma semana em que a inflação surpreendeu para baixo.
Isso não é preço de inflação. É preço de incerteza.
Do lado da política monetária, a leitura segue a mesma que trouxemos na análise da ata: ao estender o horizonte em que se compromete a entregar a inflação na meta, o Banco Central ganhou espaço para cortar devagar sem descumprir formalmente o próprio compromisso. Traduzindo: os cortes continuam, e o juro alto também. Setembro segue em aberto, mas nenhuma decisão de estrutura de capital deveria assumir normalização rápida.
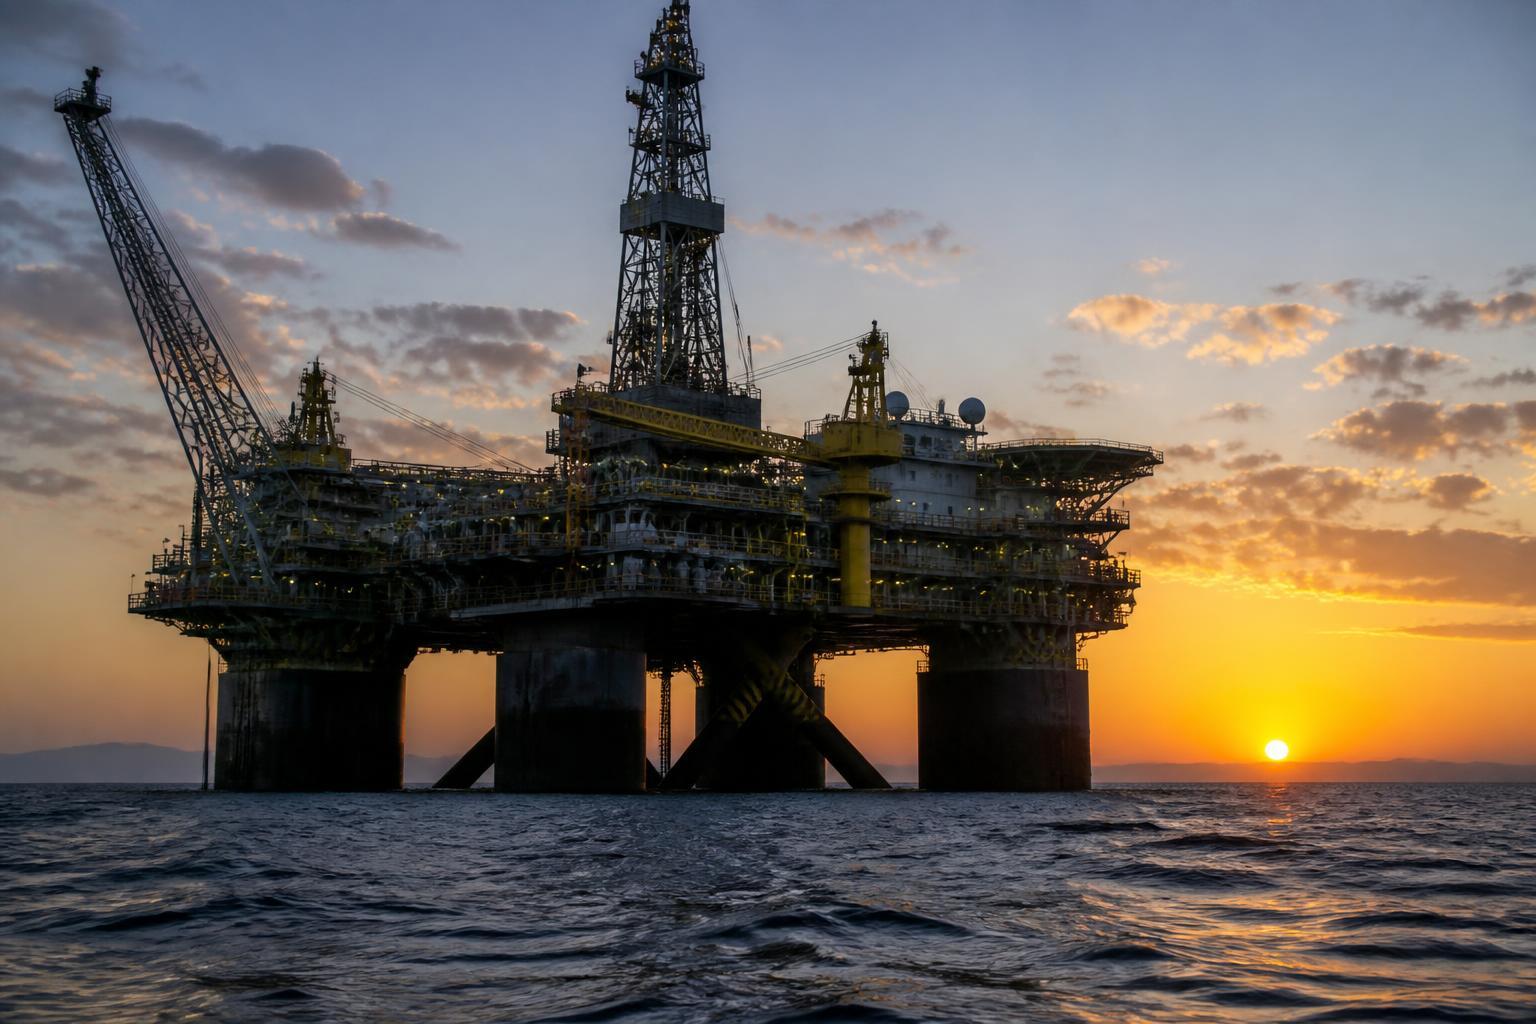
A Petrobras achou petróleo na foz do maior rio do mundo
Depois do fechamento do mercado na sexta-feira, a Petrobras comunicou que identificou a presença de hidrocarbonetos em poço exploratório no bloco FZA-M-59, em águas profundas do Amapá, na bacia da Foz do Amazonas, na chamada margem equatorial.
A escala comercial ainda não é conhecida. Não é reserva confirmada, não é produção, e a Bússola não vai tratar como se fosse.
Mas vale o registro pelo que ele pode acionar. A margem equatorial é a principal fronteira exploratória do país e potencialmente a maior fila de investimento da década em óleo e gás. Se confirmada em escala, mobiliza serviços offshore, embarcações, equipamentos, engenharia, logística portuária no Norte, mão de obra técnica e infraestrutura regional.
E mobiliza também uma disputa de licenciamento ambiental com peso reputacional e político relevante em ano eleitoral.
Achar hidrocarboneto é a parte técnica. No Brasil, a parte difícil começa depois, e ela é regulatória.
O que colocar na reunião de diretoria
Cinco perguntas para a próxima pauta:
- Nossa estrutura de capital sobrevive a mais quatro trimestres de juro real perto de 9%? Não a nossa operação. Nosso balanço. São perguntas diferentes, e o caso de ontem mostrou qual delas decide.
- Qual é a nossa exposição indireta a clientes e fornecedores alavancados? Recebíveis, prazo concedido, concentração de canal. O risco de contraparte não aparece no seu DRE até o dia em que aparece de uma vez.
- Os projetos de CAPEX aprovados este ano ainda são viáveis com a curva longa atual? A taxa de desconto mudou. A planilha, provavelmente, não.
- Nosso orçamento de 2027 está rodando em quantos cenários? Se a resposta for um, o Focus acabou de mostrar por que isso é insuficiente.
- Se não conseguirmos repassar preço no segundo semestre, de onde vem a margem? Três índices de inflação caindo no mesmo mês é um recado, não uma coincidência.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
Hoje, terça-feira. Sai a produção industrial dos Estados Unidos referente a julho, com projeção de alta de 0,3% ante 0,1% em junho. A leitura provável é de perda de ritmo, à medida que se reverte a antecipação de produção, estoques e compras provocadas pelas mudanças tarifárias. Como as vendas no varejo americano já caíram 0,6% em julho, esse é o dado que confirma ou desmente a desaceleração por lá. Interessa a exportadores, siderurgia e logística internacional. Sai também a taxa de desemprego do Reino Unido.
Quarta. As taxas preferenciais de empréstimo da China, com projeção de manutenção em 3,00% e 3,50%, são o primeiro teste concreto da promessa de estímulo feita ontem por Pequim. Manutenção significa que a promessa segue verbal. No Brasil, sai o fluxo cambial estrangeiro semanal, que responde a pergunta que a bolsa não responde: o dinheiro saiu do país ou apenas trocou de lugar dentro dele? Também saem os índices de preços ao consumidor da Zona do Euro e do Reino Unido e a balança comercial do Japão.
Quinta. Inflação e PMI de serviços do Japão. Projeções de mercado apontam retorno da inflação cheia ao objetivo de 2% do Banco do Japão. É o gatilho mais relevante da semana para o carry trade global. Saem também o índice de preços ao produtor da Alemanha e os pedidos de seguro-desemprego nos EUA.
Sexta. PMIs industriais prévios de Alemanha, Zona do Euro e Estados Unidos, mais o PMI de serviços americano. É o primeiro retrato de agosto. Tudo até aqui era julho.
Até 31 de agosto, o governo precisa enviar o Orçamento de 2027 ao Congresso. E em 1º de setembro, o IBGE divulga o PIB do segundo trimestre, o teste definitivo da leitura do IBC-Br que abriu esta edição.
- Rode teste de estresse de caixa sem renovação de linhas de curto prazo e leve o resultado ao conselho
- Mapeie exposição a clientes e fornecedores alavancados e revise limites e garantias comerciais
- Reabra a viabilidade dos projetos de CAPEX aprovados usando a curva longa de hoje
- Feche a renegociação de contratos indexados a IGP nesta semana, com cláusula prevendo reversão nos próximos índices
- Monte o orçamento de 2027 em três cenários de câmbio, sem adotar a mediana do Focus como premissa única
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.