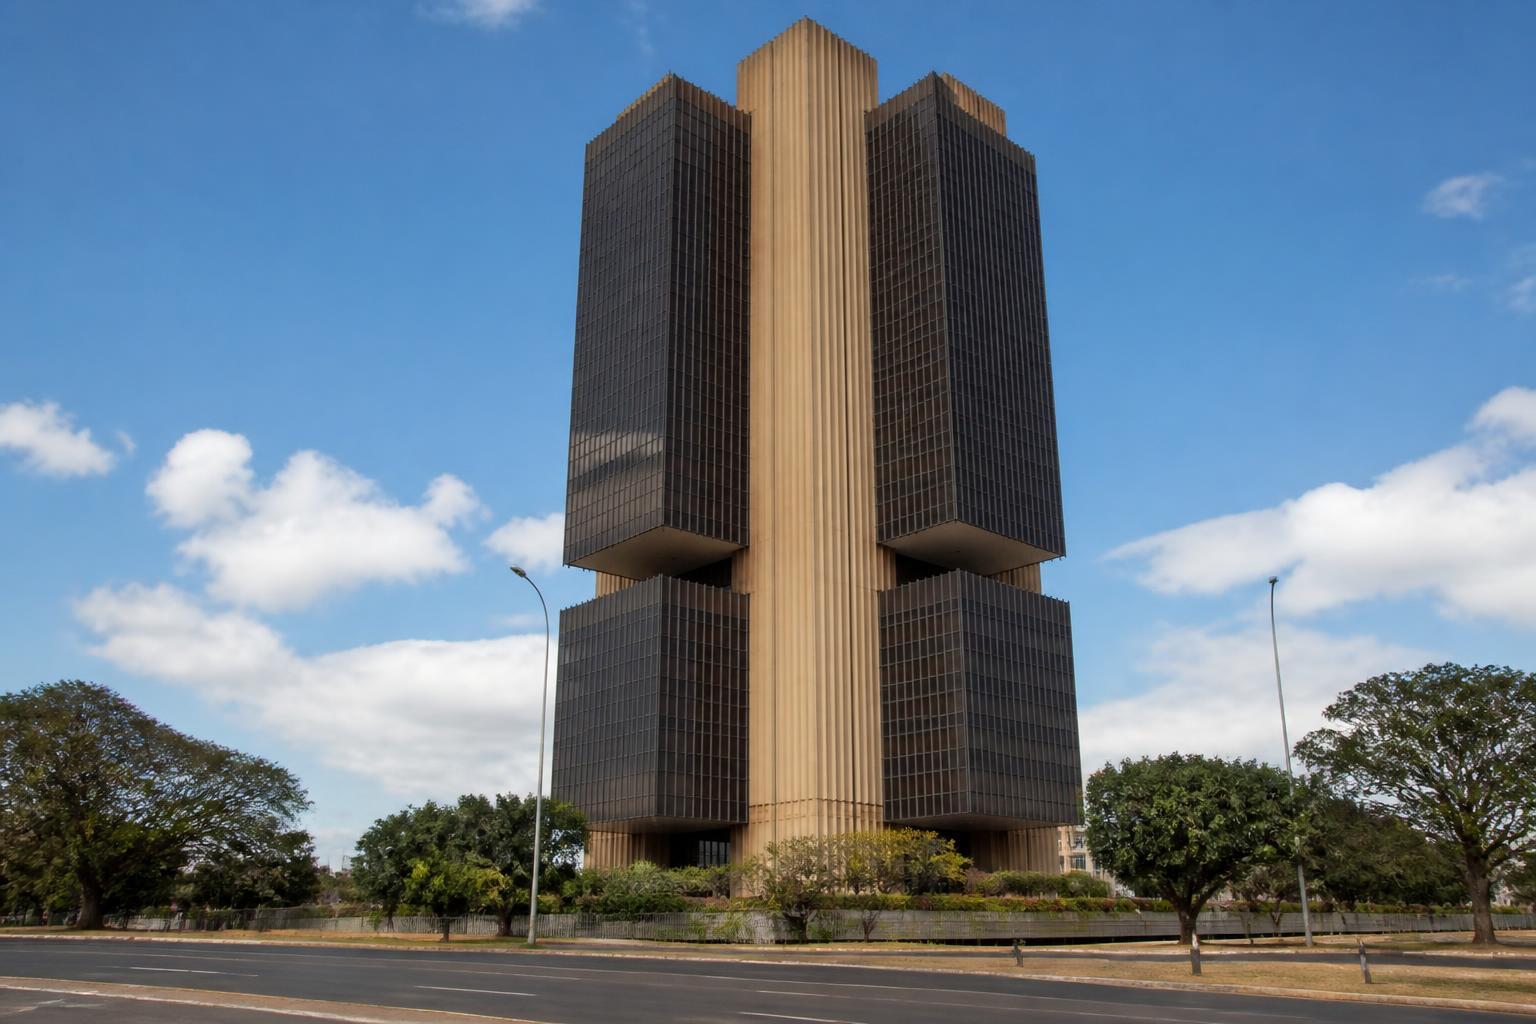
"O Banco Central disse que a inflação deve furar o teto. No mesmo dia, o governo liberou R$ 15,5 bilhões. Alguém vai pagar a diferença, e ela costuma aparecer no juro longo."
Ontem, o Banco Central elevou de 79% para 90% a probabilidade de a inflação estourar o teto da meta neste ano e cortou o crescimento projetado para 1,8% em 2026 e 1,4% em 2027, o número mais baixo entre todas as instituições oficiais.
Visão AE
Ontem, o Banco Central elevou de 79% para 90% a probabilidade de a inflação estourar o teto da meta neste ano e cortou o crescimento projetado para 1,8% em 2026 e 1,4% em 2027, o número mais baixo entre todas as instituições oficiais.
Poucas horas depois, o governo liberou R$ 15,5 bilhões que estavam bloqueados no Orçamento e sinalizou manter por mais 30 dias um subsídio ao diesel que custa cerca de R$ 7 bilhões por mês.
Os dois documentos são oficiais, saíram no mesmo dia e apontam para direções opostas.
O mercado respondeu na hora. O dólar subiu 0,48% e fechou a R$ 5,193. O Ibovespa caiu 0,99%, aos 183.965 pontos. E o juro do título americano de dez anos foi a 5,11%, o maior nível desde 2007.
A decisão mental desta edição: quando o freio e o acelerador são acionados juntos, a conta aparece na curva longa. É lá que você financia obra, expansão e dívida de prazo maior.
Em 60 segundos
- Inflação: chance de furar o teto sobe a 90%; BC não vê a meta cumprida até 2029.
- Crescimento: BC corta para 1,8% em 2026 e 1,4% em 2027.
- Fiscal: desbloqueio de R$ 15,5 bilhões e contingenciamento de R$ 13,6 bilhões.
- Mercado: dólar a R$ 5,193 e Ibovespa a 183.965 pontos, em queda de 0,99%.
- Juro global: título americano de dez anos a 5,11%, maior desde 2007.
- Consumo: confiança em 84,2, quinta queda seguida; duráveis puxam a piora.
- Diesel: R$ 2,12 por litro, com metade vencendo amanhã e manutenção sinalizada.
O que muda na mesa do CEO
Premissa de inflação. Noventa por cento não é cenário de risco. É cenário base.
Premissa de crescimento. Existem agora três projeções oficiais para 2027: 2,3% da Fazenda, 1,43% do mercado e 1,4% do Banco Central.
Custo de capital longo. Com a dívida pública em 82,5% do PIB e o juro americano acima de 5%, financiar prazo longo segue caro, mesmo com a Selic cedendo.
Demanda. O consumidor está no menor nível de confiança em quase quatro anos, e a piora está nas expectativas.
Foto: Carlos Delgado · CC BY-SA 3.0 · Wikimedia Commons

Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
Dois documentos, duas direções
Comece pelo Relatório de Política Monetária.
O Banco Central estima em 90% a probabilidade de o IPCA superar o teto de 4,5% em 2026. Três meses atrás, essa probabilidade era de 79%. Segundo o diretor Paulo Picchetti, a revisão aconteceu apesar de a inflação ter vindo abaixo do esperado no trimestre encerrado em agosto.
O motivo é o que já discutimos aqui na quarta: a deflação de agosto veio do bônus de Itaipu na conta de luz, e o próprio BC afirma que esse efeito será integralmente revertido em setembro.
Há um detalhe ainda mais duro. Para o primeiro trimestre de 2028, horizonte que orienta a decisão de juros hoje, a projeção é de 3,2%. Depois cai para 3,1% e fica nesse nível até o primeiro trimestre de 2029, último período publicado. Ou seja: nem o Banco Central enxerga a inflação chegando ao centro da meta dentro da própria série que divulga.
E o crescimento foi cortado de novo, de 2,0% para 1,8% neste ano, com 1,4% em 2027, incorporando indicadores do terceiro trimestre mais fracos do que o previsto.
Do outro lado da Esplanada, o Relatório de Avaliação de Receitas e Despesas mudou a direção.
A contenção total caiu de R$ 17,9 bilhões para R$ 16,1 bilhões, mas a composição se inverteu: o bloqueio despencou de R$ 17,9 bilhões para R$ 2,4 bilhões, enquanto foi acionado um contingenciamento de R$ 13,6 bilhões, o primeiro do ano.
As duas palavras parecem sinônimas e não são. Bloqueio trava despesa porque o gasto obrigatório cresceu. Contingenciamento trava porque a receita não veio. Na prática, houve desbloqueio líquido de R$ 15,5 bilhões, viabilizado principalmente por uma economia de cerca de R$ 11,5 bilhões na projeção de despesa previdenciária, resultado do menor deferimento de benefícios.
Para quem vende ao setor público, a leitura é dupla. Abriu espaço agora, mas passou a existir um mecanismo que pode travar execução no último bimestre. O detalhamento por órgão sai no decreto de quarta-feira, dia 30.
O Banco Central disse que a inflação deve furar o teto. No mesmo dia, o governo liberou R$ 15,5 bilhões. Alguém vai pagar a diferença, e ela costuma aparecer no juro longo.
O consumidor parou de esperar melhora
O dado que quase passou despercebido ontem é o mais relevante para quem vende.
A confiança do consumidor caiu 0,5 ponto em setembro, para 84,2 pontos, o menor nível desde novembro de 2022. Foi a quinta queda mensal seguida, com perda acumulada de 4,9 pontos no período.
Repare na composição, porque ela muda a decisão.
O Índice de Situação Atual subiu 0,2 ponto, para 84. Quem caiu foi o Índice de Expectativas, que recuou 0,9 ponto, para 85,2, o menor patamar desde maio de 2022. E o item que mais recuou dentro das expectativas foi justamente compras previstas de bens duráveis, que caiu 2,4 pontos, para 72,3.
Traduzindo: o consumidor não está achando o presente pior. Está achando que o futuro não melhora. E, quando pensa assim, ele adia a geladeira, não o arroz.
Há um contraponto que importa para o mix. Segundo o economista Rodolpho Tobler, do FGV Ibre, o resultado foi atenuado por uma recuperação da confiança entre consumidores de renda mais baixa, possivelmente ligada ao reajuste de benefícios sociais. É o efeito do Bolsa Família em 15,04%, que elevou o piso de R$ 600 para R$ 691.
Mas o mesmo economista alerta que é difícil imaginar retomada nos próximos meses, com condições financeiras apertadas, endividamento alto e inadimplência.
Para o varejo, a conclusão do quarto trimestre é de sortimento, não de esforço comercial: entrada e reposição ganham peso, duráveis perdem. Para a indústria de bens duráveis, é hora de rever a previsão de volume e o nível de estoque antes de novembro.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O diesel que vence amanhã
O benefício que segura o preço do diesel hoje é de R$ 2,12 por litro, resultado de duas medidas: uma subvenção de R$ 1,12, que perde validade amanhã, e outra de R$ 1,00 anunciada no início de setembro.
O ministro do Planejamento, Bruno Moretti, afirmou ontem que a tendência é manter o valor por mais um mês, com anúncio ainda esta semana. A decisão ainda precisa ser levada ao presidente e formalizada. Como a medida mais recente permite ao governo alterar o valor conforme o mercado, é possível elevar a subvenção da MP nova para preservar o total.
Somadas às desonerações de R$ 0,63 por litro de PIS/Cofins sobre a gasolina e de R$ 0,19 sobre o etanol, as medidas custam cerca de R$ 7 bilhões por mês à União. Foi justamente esse tipo de gasto novo que levou o governo a acionar o contingenciamento.
Enquanto isso, existe um risco de cauda que segue aberto: o plano noticiado de proibição de exportação de diesel pelos Estados Unidos, negado pela Casa Branca. Importadores brasileiros já sinalizaram risco às operações caso a medida avance.
A recomendação prática continua a mesma de terça, e agora com data: monte o cenário do quarto trimestre com e sem a subvenção integral, e revise cláusulas de repasse em contratos de frete antes de segunda-feira.
O que colocar na reunião de diretoria
- Nosso orçamento usa qual premissa de inflação para 2026, e ela considera os 90% de chance de estouro do teto?
- Para 2027, planejamos com 2,3% ou com 1,4% de crescimento? Quem decidiu?
- Nosso mix de fim de ano está calibrado para duráveis, no mês em que a intenção de compra caiu para 72,3 pontos?
- Temos contratos federais com execução prevista para novembro e dezembro, expostos ao contingenciamento?
- Rodamos o cenário de frete sem a subvenção integral do diesel?
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da semana
- Hoje (25): IPCA-15 de setembro. Três referências na mesa: 0,49% da AE, 0,52% do mercado e 0,65% na projeção do Banco Central para o mês cheio. Também sai o dado de bens duráveis nos Estados Unidos.
- Amanhã (26): vence a subvenção de R$ 1,12 por litro do diesel. A prorrogação foi sinalizada, mas não formalizada.
- Quarta (30): decreto orçamentário com o detalhamento, por órgão, da liberação de R$ 15,5 bilhões.
- Em aberto: publicação da medida provisória sobre apostas e as bets.
- 10 de janeiro: novo vencimento da trégua comercial entre Estados Unidos e China, prorrogada ontem durante o encontro em Washington.
- Defina qual premissa de inflação e de crescimento sustenta o orçamento de 2027
- Reponderar o mix do quarto trimestre para reposição e ticket de entrada
- Rodar o cenário de frete com e sem a subvenção integral do diesel
- Mapear contratos públicos com execução prevista para o último bimestre
- Separar, no plano financeiro, o custo da dívida curta e o da dívida longa
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.