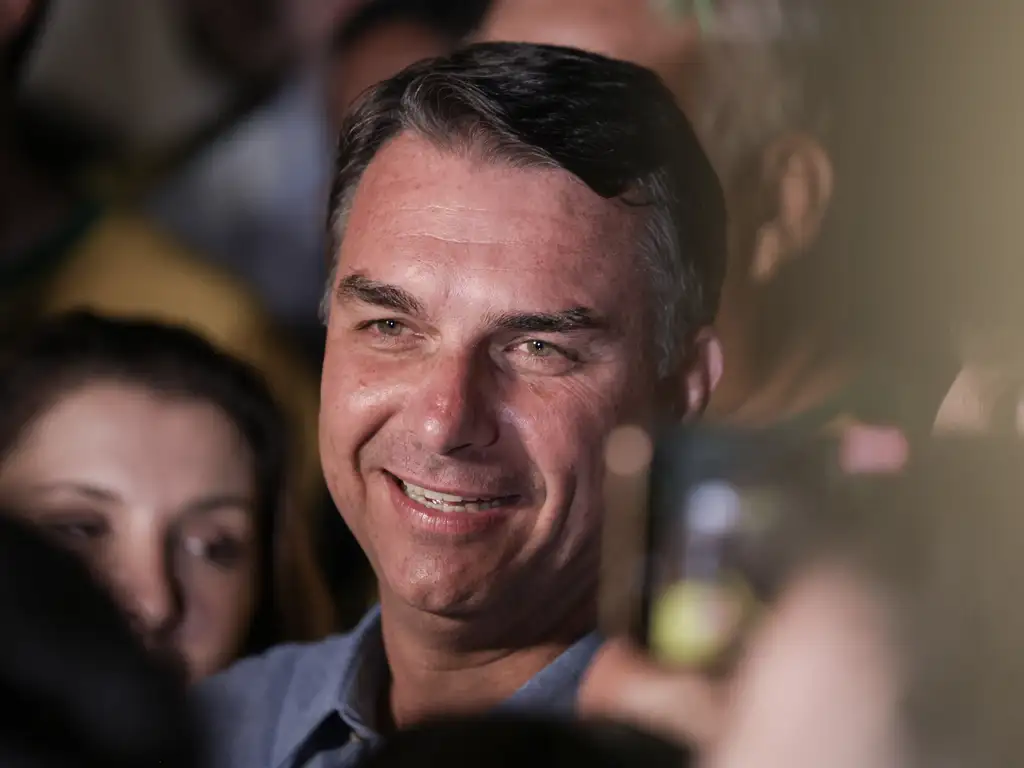
"O resultado elevou a aposta do mercado em uma agenda fiscal mais restritiva a partir de 2027."
A urna reduziu o prêmio de risco político. O barril, a fábrica e o Fed, não.
Visão AE
No domingo, o Brasil votou duas vezes.
A primeira foi nas urnas. Flávio Bolsonaro (PL) terminou o 1º turno com cerca de 47% dos votos válidos, contra cerca de 45% de Lula (PT). O 2º turno será em 25 de outubro.
A segunda foi no pós-mercado de Nova York, onde o principal fundo de ações brasileiras subiu mais de 7% em poucas horas.
O segundo voto é o que o seu CFO sente primeiro. Não é o que define a sua margem em outubro.
Na mesma semana, a indústria registrou o pior PMI em 41 meses. Os preços ao produtor saltaram mais de 2%. O petróleo segue acima de US$ 100, e a China parou de exportar combustível no mês em que o agro mais consome diesel.
A urna reduziu o prêmio de risco político. O barril, a fábrica e o Fed, não.
A decisão desta edição: use a janela de câmbio e juros para travar o que puder ser travado. Não reabra o orçamento de expansão com base em um pregão. Até o dia 25, tenha duas decisões prontas.
Em 60 segundos
- Eleição: os ativos sobem, mas o 2º turno, em 25/10, segue aberto.
- Congresso: o Senado de 2027 será mais à direita, seja quem for o presidente.
- Inflação: o IPCA de setembro, projetado em 0,70%, sai na sexta.
- Indústria: pedidos em queda forte devem significar faturamento menor no 4º trimestre.
- Pessoas e crédito: contratar está caro, e o cliente está pagando pior.
- Diesel: o risco agora é de disponibilidade, no pico da safra.
- Fed: juros sobem nos EUA, e o dinheiro global continua caro.
O que muda na mesa do CEO
Separe duas coisas que o noticiário vai misturar hoje.
As variáveis financeiras, como câmbio, juros longos e valor de ações, reagiram à eleição. Analistas esperam real mais forte e juros de longo prazo em queda.
As variáveis operacionais, como diesel, insumo, pedido novo, folha e inadimplência, não leram a apuração.
- Dívida: se a queda dos juros longos se confirmar, é hora de testar alongamento. Janela não é tendência.
- Câmbio: o real mais forte barateia importação e dívida em dólar, mas encolhe a receita de quem exporta.
- Margem: o fornecedor já subiu o preço. O IPCA de sexta mostra se o cliente aceita o repasse.
- Demanda: pedido que não entra em setembro é faturamento que não entra em dezembro.
Alívio na tela não é alívio na margem.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
Eleição: o mercado já votou, o seu orçamento ainda não
O resultado elevou a aposta do mercado em uma agenda fiscal mais restritiva a partir de 2027. Com isso, o investidor passa a cobrar menos para emprestar ao Brasil.
Os ADRs da Petrobras e da Vale subiram cerca de 5% no pós-mercado. Analistas apontam reação favorável às estatais, como o Banco do Brasil. O Ibovespa já havia fechado a sexta em 192.114 pontos, depois de subir 5% em setembro.
O contraponto: o 1º turno contrariou a maioria das pesquisas, e isso aumenta a incerteza do 2º. Parte da alta pode ser devolvida se a disputa apertar.
O mapa mais duradouro talvez seja outro. O PL passa a ocupar um terço do Senado, e partidos de direita venceram nos principais governos do Sul e do Sudeste. Seja quem for o presidente, o Congresso de 2027 já foi eleito. Reformas, ICMS, incentivos e concessões estaduais vão passar por novos interlocutores.
Se o seu orçamento de 2027 tinha um cenário só, domingo foi um bom dia para criar o segundo.
O sanduíche de margem
Por baixo, o custo. O IGP-M, que reajusta aluguéis e contratos, subiu 1,57% em setembro. Os preços ao produtor avançaram 2,08%, puxados por dólar, commodities, combustíveis e pela tarifa de energia após o fim do bônus de Itaipu. A AE projeta IPCA de 0,70% em setembro, o maior para o mês desde a pandemia. Para o ano, a projeção é de cerca de 5,1%, acima do teto da meta.
Por cima, a demanda. O PMI industrial caiu a 44,8 pontos, e leituras abaixo de 50 indicam contração. Os novos pedidos caem no ritmo mais forte em quase quatro anos.
O aperto se espalha pelos setores:
- Indústria: insumo mais caro e pedido menor ao mesmo tempo.
- Varejo: o consumidor troca de marca antes de parar de comprar.
- Construção: a obra é paga por contratos indexados a IGP, e a taxa de longo prazo do BNDES subiu para 9,29%.
Há uma contradição que pesa na folha. O desemprego está em 5,3%, o menor da série para o período, e o Caged criou 165,8 mil vagas em agosto. Nunca foi tão difícil contratar para uma fábrica que produz menos.
O crédito ainda flui, mas a inadimplência subiu para 5,0%. O banco ainda empresta. Seu cliente é que está pagando pior.
A boa notícia vem de fora. Os PMIs da Europa (52,9) e da China (50,1) voltaram ao campo de expansão. Se o pedido doméstico sumiu, vale olhar o mapa de clientes de novo.
A bolsa está olhando para 2027. A sua carteira de pedidos está olhando para novembro.
Diesel: o risco saiu do preço e foi para o tanque
A guerra é no Golfo. A conta chega no caminhão.
O Estreito de Ormuz está fechado desde fevereiro, e o Brent fechou a sexta em US$ 102. As refinarias chinesas suspenderam a maior parte das exportações de combustível em outubro. O Brasil importa de 25% a 30% do diesel que consome, e outubro é o mês de pico, com plantio da safra e escoamento do milho.
A diferença entre o preço da Petrobras e o custo de importação chegou a nível recorde, e importadores privados recuaram. A Petrobras afirma ter contratado 650 milhões de litros para outubro. Ao mesmo tempo, a refinaria Repar está em manutenção até novembro.
O diesel pode até não subir na bomba. O risco é ele não estar na bomba. Nenhuma fonte confirma desabastecimento generalizado. O ponto de atenção são restrições localizadas, sobretudo longe das refinarias da estatal.
O clima soma pressão. Com El Niño muito forte, a chuva está abaixo da média em Mato Grosso e Goiás. A Conab estima a safra 2026/27 em 366,6 milhões de toneladas, e uma soja que atrasa empurra o milho safrinha para perto do fim das chuvas.
Lá fora, o Fed subiu os juros para 4,00% mesmo com os EUA criando só 29 mil vagas em setembro. Não é contradição, é petróleo. O dinheiro global segue caro, e isso limita o quanto o real pode se valorizar.
O câmbio pode dar um desconto no petróleo. Mas é um desconto sobre um preço de guerra.
Foto: Mostafameraji · CC BY-SA 4.0 · Wikimedia Commons

Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O que colocar na reunião de diretoria
- Temos dois cenários para 2027, com gatilhos de revisão claros?
- O que dá para travar nesta janela de câmbio e juros?
- Quais decisões irreversíveis podem esperar até 25/10?
- Quanto do nosso custo está indexado a IGP?
- Quantos dias de diesel temos garantidos até novembro, e em quais regiões?
Agenda da próxima semana
- Segunda, 5/10: primeiro pregão pós-eleição e PMIs de serviços. É o teste de quanto da mudança já estava nos preços.
- Terça, 6/10: balança comercial de setembro (projeção AE: US$ 7,18 bilhões).
- Quarta, 7/10: IGP-DI (projeção AE: 1,78%), ata do Fed e decisão da China sobre retomar exportações de combustível.
- Sexta, 9/10: IPCA de setembro. É o dia em que a inflação do fornecedor chega ao consumidor.
- Segunda, 12/10: feriado prolongado com Dia das Crianças. Bom para o varejo, um dia útil a menos para a indústria.
Foto: AgnosticPreachersKid · CC BY-SA 3.0 · Wikimedia Commons

A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Rode o orçamento de 2027 em dois cenários eleitorais até 25/10.
- Peça ao CFO uma proposta de hedge e alongamento de dívida para a janela atual.
- Renegocie contratos indexados a IGP antes dos próximos reajustes.
- Confirme contratos de diesel por região para outubro e novembro.
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.