"Há riscos para a inflação permanecer mais elevada que o usual, com assimetria altista. "
A decisão mental desta edição: pare de olhar a inflação no singular. Você tem duas, elas estão indo para lados opostos, e a que machuca a sua margem é a que ninguém está comentando.
Visão AE
O IPCA de agosto foi negativo em 0,32%.
O IGP-10 de setembro, divulgado ontem, subiu 1,47%.
Não é erro de digitação nem contradição estatística. São duas inflações diferentes, medindo coisas diferentes, e a maioria das empresas brasileiras está exposta às duas em contratos distintos.
A que caiu é a que sai no jornal. A que subiu é a que está no seu aluguel comercial, no seu contrato B2B de longo prazo e em boa parte do seu fornecimento industrial.
E ela não subiu sozinha. Dentro do IGP-10, o índice que mede o preço na porta da fábrica saltou 1,90%, revertendo a queda de 0,69% de agosto.
No mesmo dia, o Banco Central divulgou que a prévia mensal do PIB caiu 0,2% em julho, segundo resultado negativo consecutivo.
Demanda encolhendo com custo subindo. É a combinação em que repasse de preço não funciona, porque não há para quem repassar.
A decisão mental desta edição: pare de olhar a inflação no singular. Você tem duas, elas estão indo para lados opostos, e a que machuca a sua margem é a que ninguém está comentando.
Em 60 segundos
- IGP-10: +1,47% em setembro, contra -0,51% em agosto; acumula 3,29% em 12 meses
- Preço ao produtor: +1,90%, revertendo queda de 0,69%; a alta se espalhou além de energia
- Prévia do PIB: -0,2% em julho, segunda queda seguida, com agropecuária em -1,2%
- Selic: 13,75%, sem divergências, e o Copom projeta IPCA de 5,2% para 2026
- Fed: 3,75% a 4,00%, unânime entre os doze votantes, com mais uma alta sinalizada
- Câmbio: dólar a R$ 5,15, exatamente a premissa do cenário do Banco Central
- Petróleo: Brent cai mais de 3% e diesel europeu bate recorde no mesmo dia
- Consumo: varejo americano em +1,2% contra varejo brasileiro em -0,8%
- Tecnologia: SK Hynix negocia com a Intel produzir chips de memória nos Estados Unidos
- Próximo marco: ata do Copom em 22 de setembro
O que muda na mesa do CEO
Quatro coisas mudaram em 24 horas.
Custo de contrato. Se você tem aluguel comercial, contrato de obra ou fornecimento indexado a IGP, o índice de correção acabou de subir 1,47% em um mês. Quem calibrou repasse pelo IPCA negativo de agosto subdimensionou.
Demanda. Dois meses seguidos de queda na prévia do PIB, com indústria em -0,4% e agropecuária em -1,2%. A meta comercial do quarto trimestre precisa de revisão, não de esforço extra.
Custo de capital. O Copom cortou a Selic para 13,75%. O Fed subiu para a faixa de 3,75% a 4,00% por unanimidade dos doze votantes e sinalizou pelo menos mais uma alta. A ponta curta alivia. A longa, não.
Logística. O barril caiu mais de 3% e os futuros europeus de diesel bateram recorde histórico. Se você olhou só a manchete do petróleo, tirou a conclusão errada.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O problema das três projeções
Começo pelo desconforto, porque ele é informativo.
Nesta semana a Análise Econômica projetou três indicadores e os três registraram variações bem mais intensas do que o previsto.
Varejo de julho: projetamos queda de 0,1%, veio 0,8%. IBC-Br de julho: projetamos estabilidade, veio queda de 0,2%. IGP-10 de setembro: projetamos alta de 0,25%, veio 1,47%.
O que chama atenção não é o tamanho dos desvios. É que todos apontaram para a mesma direção: atividade mais fraca e custo do produtor mais forte do que os modelos capturaram.
Um desvio é ruído. Três na mesma direção é informação.
A leitura provável é que a economia está desacelerando mais rápido do que as séries históricas sugerem, e que o prêmio de risco climático e de energia entrou nos preços ao produtor antes do que qualquer modelo antecipava.
Se isso se confirmar nos próximos dados, significa que o seu orçamento do quarto trimestre provavelmente tem o mesmo viés que os nossos modelos tiveram.
Existem duas inflações, e você paga as duas
Vale entender o mecanismo, porque a maioria das empresas trata "inflação" como uma coisa só.
O IPCA mede o preço na ponta do consumidor. Em agosto ele caiu, puxado por energia elétrica e combustível subsidiado.
O IGP mede outra coisa. Dentro dele, o índice de preços ao produtor, que registra o preço na porta da fábrica antes de chegar à loja, subiu 1,90% em setembro.
E há um detalhe técnico que muda a leitura. O índice de bens finais excluindo alimentos frescos e combustíveis, que existe justamente para mostrar se a alta está se espalhando ou se está concentrada em itens voláteis, acelerou de 0,13% em agosto para 0,71% em setembro.
Ou seja: não é só energia. Está se disseminando.
A FGV atribuiu o movimento ao aumento das incertezas climáticas relacionadas ao El Niño.
Para quem opera no agro, isso merece uma leitura específica. O custo do El Niño chegou antes da chuva. O IGP-10 de setembro não está projetando quebra de safra; está registrando que o mercado já começou a cobrar prêmio de risco climático no preço ao produtor. O evento ainda não aconteceu e a conta já está sendo paga.
Para quem tem imóvel, a mesma alta tem dois sinais. Se você é locador, 1,47% é receita. Se você ocupa, é custo. Para a construtora, é custo de insumo e de contrato de obra.
E para a indústria, é a pior das combinações. O custo de matéria-prima subiu 1,90% no mês em que a produção industrial recuou 0,4% e o varejo, que é o cliente final de boa parte da produção, tinha caído 0,8%.
Insumo mais caro com demanda menor. A margem é o único lugar onde essa diferença cabe.
O IPCA de agosto foi negativo. O IGP-10 de setembro subiu 1,47%. A inflação não sumiu, mudou de lado.
O que o Banco Central escreveu, e quase ninguém leu
A Bússola tem o comunicado do Copom na íntegra, e ele merece mais atenção do que recebeu.
A decisão em si já era esperada: Selic de 14% para 13,75%, com sete membros votando e nenhuma divergência registrada.
O que interessa está no texto.
O Comitê escreveu que há riscos para a inflação permanecer mais elevada que o usual, com assimetria altista. Em português executivo: a chance de a inflação surpreender para cima é maior do que a de surpreender para baixo.
E nomeou dois desses riscos com todas as letras: os choques de oferta relacionados ao petróleo e seus derivados, e os efeitos climáticos sobre a produtividade agrícola e os custos de energia.
Repare no que acabou de acontecer. O clima deixou de ser risco operacional de fazenda e virou variável de política monetária. Quando o Banco Central escreve que o clima é risco de inflação, ele está dizendo que o clima limita o quanto o juro pode cair.
A chuva no Centro-Oeste agora mexe no custo de capital de uma fábrica em Santa Catarina.
Mas o número mais revelador do documento é outro, e praticamente nenhum veículo comentou.
A projeção do próprio Copom para o IPCA de 2026, no cenário de referência, é de 5,2%. O mercado projeta 4,9%.
O Banco Central enxerga a inflação deste ano mais alta do que o mercado enxerga. E cortou juros assim mesmo.
Isso não é confiança na inflação. É aposta na desaceleração da atividade fazer o trabalho.
Há ainda um detalhe que tira qualquer folga do cenário. O Copom construiu essa projeção assumindo câmbio de R$ 5,15 por dólar. É exatamente onde o dólar fechou ontem. Não existe margem de erro nessa premissa, e o próprio comunicado cita câmbio persistentemente mais depreciado como um dos riscos de alta.
Sobre o que vem depois, o texto repete a fórmula de agosto: a magnitude total do ciclo será estabelecida à luz de novas informações.
Não prometeu nada. A ata de 22 de setembro é o único documento que pode indicar se ainda existe corte em novembro.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O barril caiu. O diesel bateu recorde.
Este é o sinal mais contraintuitivo do dia, e o que mais mexe em custo operacional.
O Brent chegou a cair 3,32% na quarta-feira, a US$ 105,14, depois de tocar US$ 104,32, o menor nível da semana. Na véspera havia subido 2,90% e atingido o maior preço em quase quatro meses.
A queda teve causa identificada: o relatório do American Petroleum Institute mostrou aumento de 7,14 milhões de barris nos estoques americanos, quando o mercado esperava redução de 1,8 milhão. Parte disso foi associada às liberações continuadas da reserva estratégica, que diminuiu consideravelmente ao longo de 2026.
No mesmo dia, os futuros europeus de gasóleo fecharam em máxima histórica.
Barril caindo e diesel batendo recorde no mesmo pregão parece contradição. Não é.
O que mudou foi o lugar do gargalo. Com o fechamento do oleoduto de Yanbu, que leva petróleo à costa oeste saudita no Mar Vermelho, as duas vias de saída do petróleo do Oriente Médio passaram a estar comprometidas ao mesmo tempo: o Estreito de Ormuz a leste e o de Bab al-Mandeb a oeste.
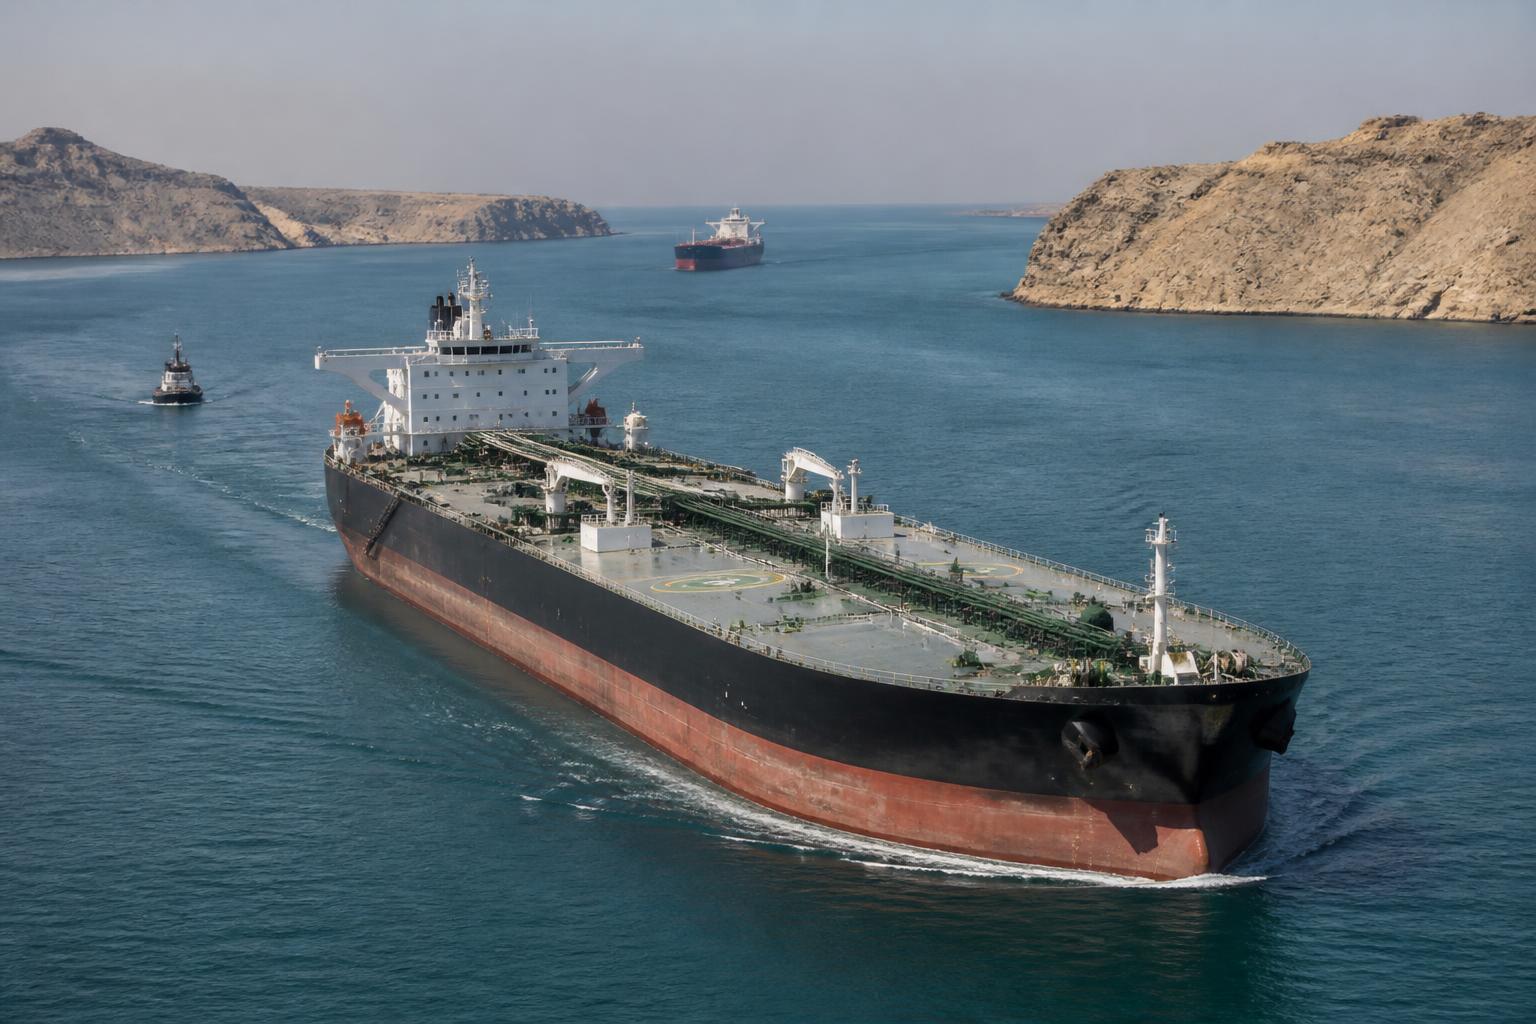
Foto: U.S. Navy photo by Mass Communication Specialist 3rd Class Jonathan Sunderman · Public domain · Wikimedia Commons

A Arábia Saudita cancelou entregas a clientes europeus e passou a oferecer mais cargas a refinarias asiáticas.
Traduzindo: o petróleo existe. Ele só não está chegando à Europa, que é onde se forma o preço de referência do combustível que move o caminhão que entrega o seu produto.
O problema saiu do poço e foi para a refinaria.
A consequência prática é direta. Se o seu modelo de custo trata "petróleo" e "diesel" como a mesma variável, ele está errado agora. E se você é do agro, a conta é dupla: o diesel encarece plantio, colheita e escoamento, e a subvenção de R$ 1,00 por litro que hoje contém parte disso vence em 27 de setembro.
Os dois consumidores
Um dado americano de ontem explica por que os dois bancos centrais foram em direções opostas no mesmo dia.
As vendas no varejo dos Estados Unidos somaram US$ 773,9 bilhões em agosto, alta de 1,2% sobre julho, acima da estimativa de 0,8%.
O varejo brasileiro havia caído 0,8% em julho, com recuo em 20 das 27 unidades da federação.
O Fed subiu juros porque o consumidor americano não parou. O Copom cortou porque o consumidor brasileiro parou.
Não é que um dos dois bancos centrais esteja errado. É que os dois consumidores estão em lugares diferentes.
Para quem exporta para os Estados Unidos ou fornece a cadeias que exportam, a demanda final está firme. Para quem depende do mercado interno, não está. Isso deveria aparecer na segmentação do orçamento, e raramente aparece.
Do lado americano, vale registrar como a decisão foi tomada. A alta de 0,25 ponto, para a faixa de 3,75% a 4,00%, foi a primeira em três anos e a primeira sob Kevin Warsh. Foi unânime entre os doze membros votantes, num comitê que vinha dividido. E as projeções indicam pelo menos mais uma alta em 2026, com a mediana do colegiado piorando em relação à reunião anterior.
Unanimidade mais sinalização de continuidade reduz bastante a chance de reversão rápida. Para quem tem dívida em dólar ou compra insumo dolarizado, a direção está dada.
E há uma mudança de estilo que vale notar. Warsh evitou confronto com o presidente americano na coletiva e reforçou o foco na inflação, mas não deu promessa sobre os próximos passos. Um banco central que avisa com antecedência permite que empresas se programem. Um que decide e explica depois transfere a incerteza para quem planeja.
Para o CFO brasileiro que precisa datar uma captação externa, o horizonte de previsibilidade acabou de encurtar.
O que colocar na reunião de diretoria
- Quantos dos nossos contratos são indexados a IGP e quantos a IPCA? Levante a lista, separe receita de custo e recalcule o reajuste de cada grupo. Os dois índices foram para lados opostos.
- Nossa última rodada de repasse foi calibrada com qual inflação? Se foi com o IPCA de agosto, que foi negativo, está subdimensionada.
- Nosso modelo de custo trata petróleo e diesel como a mesma variável? Se sim, corrija. Eles se separaram, e é o segundo que você compra.
- Em quais categorias ainda existe espaço real de repasse? Reajuste linear não funciona com demanda caindo há dois meses. Concentre nas linhas de menor elasticidade.
- Nosso hedge cambial do quarto trimestre já está fechado? A premissa oficial do Banco Central é dólar a R$ 5,15, que é a cotação de hoje. Não há folga nessa conta.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
Hoje, quinta. A agenda de indicadores dá trégua. O dia tende a ser dominado pela leitura do comunicado do Copom e pelo índice de preços ao consumidor da Zona do Euro, relevante para quem exporta manufaturados para lá. O Banco da Inglaterra deve manter a taxa em 3,75%, sem Relatório de Política Monetária, o que limita mudanças de rumo.
Amanhã, sexta. O Banco do Japão deve subir de 1,00% para 1,25%. Parece distante, mas juro japonês mais alto encarece o funding do carry trade, a operação que capta barato lá fora para aplicar em juro alto aqui, e drena fluxo dos emergentes. Com o Fed já tendo subido e sinalizado mais, são duas altas na mesma semana pressionando exatamente o fluxo que sustenta o real.
Já marque no calendário: 22 de setembro, a ata do Copom, único documento que pode indicar se ainda há corte em novembro. 23 de setembro, a segunda frente no Supremo. 24 de setembro, o Relatório Bimestral de Receitas e Despesas, que pode determinar congelamento de gasto não obrigatório. 27 de setembro, fim da subvenção do diesel, agora com o combustível em máxima internacional. 4 de outubro, primeiro turno. 9 de outubro, fim da desoneração de gasolina e etanol. E 3 e 4 de novembro, a primeira reunião do Copom depois das eleições.
Um último ponto, para quem está fechando orçamento de tecnologia.
A SK Hynix, maior fabricante sul-coreana de chips de memória, está negociando com a Intel para produzir seus chips nos Estados Unidos pela primeira vez. Ainda é conversa, não acordo fechado, mas o mercado reagiu: a Intel subiu mais de 5% no pré-mercado e a SK Hynix fechou em alta de 4,1% em Seul.
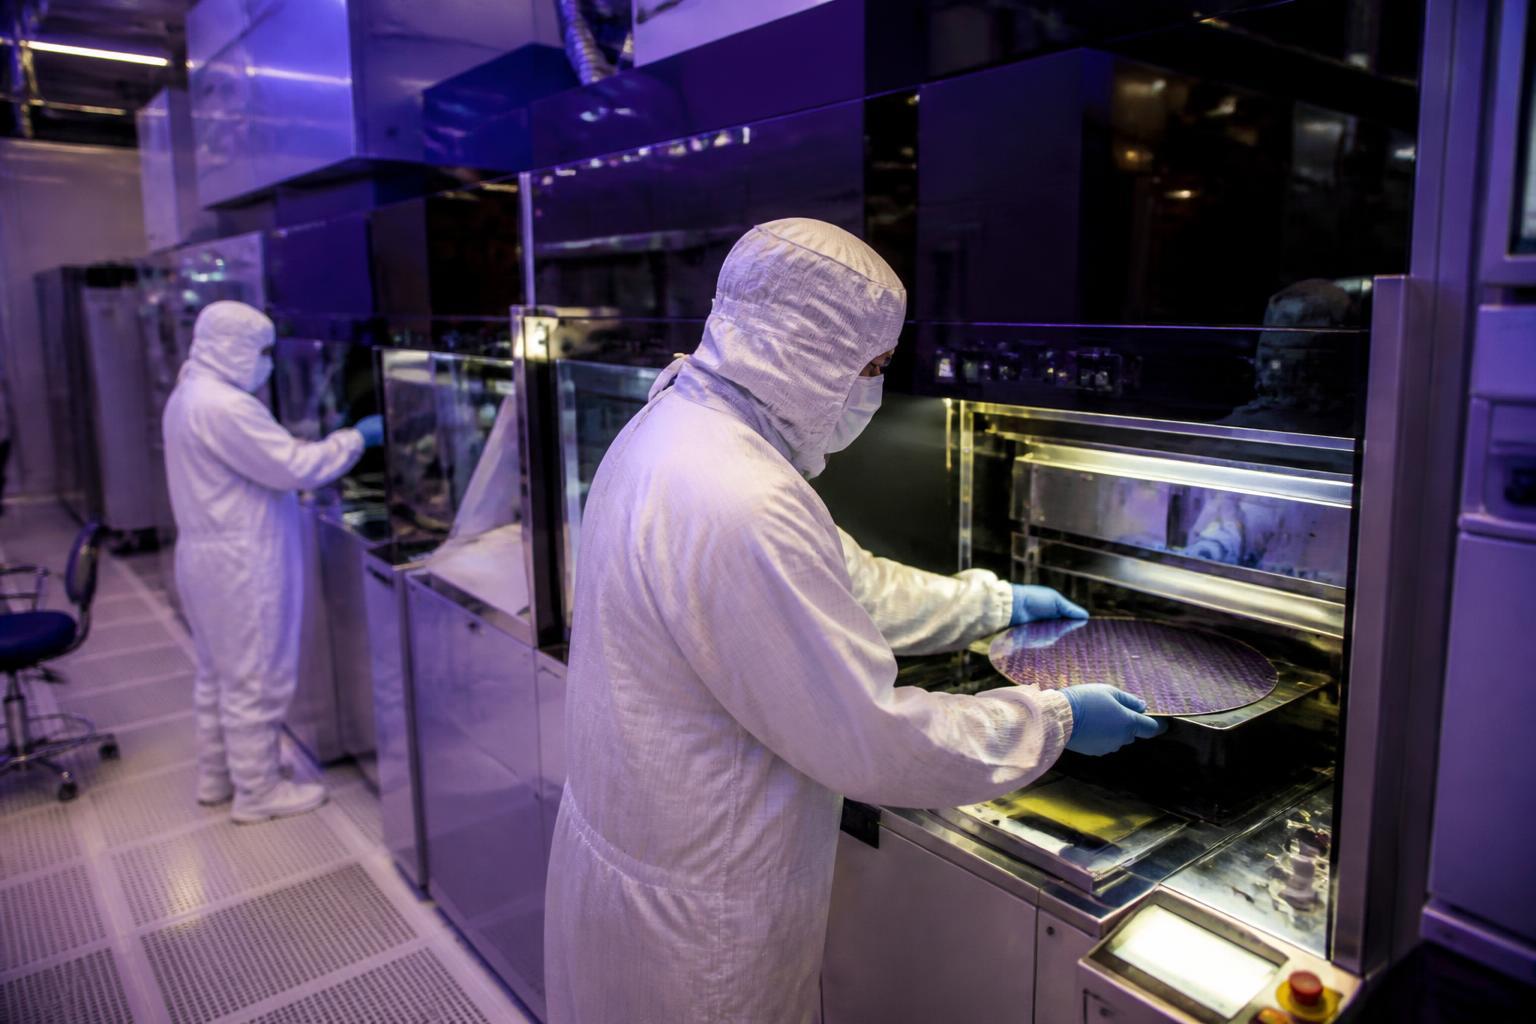
Fontes do setor apontam que fabricar semicondutores nos Estados Unidos é significativamente mais caro do que na Coreia do Sul, pela mão de obra, pela construção e pela concentração da cadeia de fornecedores na Ásia.
A regra de que tecnologia sempre fica mais barata valeu por décadas porque a cadeia estava concentrada onde a produção era mais barata. A tese que sustenta essa discussão agora é segurança de suprimento, não eficiência de custo.
Quando a cadeia troca barato por seguro, quem paga a diferença é quem compra servidor.
Se o seu orçamento de renovação de parque para 2027 assume deflação tecnológica, vale testar o cenário oposto.
- Levante a exposição da carteira de contratos ao IGP, separando receita de locação de custo de ocupação
- Recalcule a curva de custo do quarto trimestre com o índice ao produtor revisado, não com a premissa de agosto
- Separe no modelo a premissa de petróleo bruto da de diesel e trave o combustível antes de 27 de setembro
- Feche o hedge cambial do quarto trimestre enquanto o dólar está na premissa oficial de R$ 5,15
- Agende a leitura da ata do Copom de 22 de setembro como gatilho formal de revisão do plano de dívida
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.