"Quem ler só a manchete de inflação baixa vai relaxar o orçamento no exato momento em que deveria estar refazendo a premissa de volume."
Preço caindo nem sempre é boa notícia. Às vezes é a economia avisando que a demanda saiu antes de você.
Visão AE
Preço caindo nem sempre é boa notícia.
Às vezes é a economia avisando que a demanda saiu antes de você.
Esta semana o Brasil vai comemorar a menor prévia de inflação em quase quatro anos. Vale a comemoração, com uma ressalva que quase ninguém vai fazer em voz alta: parte relevante desse alívio coube em uma única linha da conta de luz de agosto — e ela não se repete em setembro.
Enquanto isso, o indicador que serve de prévia do PIB encolheu 0,64% em junho, a primeira queda em quatro meses. E o barril de petróleo subiu 13% em uma semana.
Junte as três coisas e você tem a decisão mental desta edição:
seu custo vai melhorar antes da sua receita.
Quem ler só a manchete de inflação baixa vai relaxar o orçamento no exato momento em que deveria estar refazendo a premissa de volume.
Em 60 segundos
- A prévia do PIB caiu. IBC-Br recuou 0,64% em junho, primeira queda em quatro meses. O freio do juro chegou ao chão de fábrica.
- A inflação caiu com ajuda. IGP-10 a -0,51% e IPC-S a -0,39%. A projeção da AE para o IPCA-15 é de -0,21%, com peso do bônus de Itaipu, que acaba em agosto.
- O petróleo subiu 13% na semana. Brent a US$ 94,39, com Ormuz travado. Custo de frete e embalagem em formação.
- A liquidez global melhorou por decisão, não por fundamento. O Tesouro dos EUA dobrou a recompra de títulos longos, com validade até 4 de novembro.
- O estrangeiro saiu da bolsa. R$ 22 bilhões líquidos em agosto até o dia 19, mesmo com o Ibovespa subindo 2,45% na semana.
- O emprego aperta sem aquecer. Desocupação deve renovar mínima, mas a criação de vagas formais está cerca de 14% abaixo de 2025.
- O fiscal melhorou no mês e piorou no ano. Projeção de superávit de R$ 13 bilhões em julho, por antecipação de precatórios, com despesa crescendo cerca de 6,2% em termos reais em sete meses.
O que muda na mesa do CEO
Cinco frentes mudaram de patamar entre 16 e 22 de agosto. Nenhuma delas é abstrata.
Caixa. O juro básico está em 14,00% ao ano, depois do corte de 5 de agosto, e o mercado passou a projetar nova redução para 13,75% em setembro. O dinheiro vai ficar um pouco menos caro. Não vai ficar barato. E o que define o seu custo de capital de giro não é só a taxa básica: é a taxa básica somada ao prêmio de risco. Esse prêmio está olhando para o gasto público e para outubro.
Margem. O custo de energia caiu em agosto por um motivo pontual. O custo de frete e de insumo petroquímico vai subir por um motivo que ainda está no navio. Se você reprecificar produto usando a fotografia de agosto, vai entrar em setembro com a margem errada.
Estoque. A atividade caiu antes do juro. Isso significa curva de compra do quarto trimestre construída sobre volume menor, não apenas sobre preço menor. Estoque comprado com premissa de demanda velha é a forma mais cara de descobrir que a economia desacelerou.
Dívida em dólar. O dólar fechou a sexta a R$ 5,14 e a bolsa subiu 2,45% na semana. Nenhuma das duas coisas aconteceu por mérito doméstico. Aconteceram porque o Tesouro americano interveio no próprio mercado de títulos. Voltaremos a isso.
Folha. A taxa de desemprego deve renovar a mínima histórica nesta quinta. E, ao mesmo tempo, o Brasil está criando cerca de 14% menos vagas formais do que no ano passado. Contratar segue caro. Vender segue difícil. As duas coisas convivem — e isso é relativamente novo.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
A deflação que tem data de validade
Comece pelos fatos.
O IGP-10 de agosto recuou 0,51%, terceira deflação mensal seguida, e o acumulado em doze meses cedeu a 2,0%. O IPC-S da segunda semana de agosto marcou -0,39%, a leitura mais baixa desde agosto do ano passado. As projeções da Análise Econômica apontam IPCA-15 em -0,21% — a menor variação desde setembro de 2022 — e IGP-M em torno de -0,55%.
Agora o motivo.
A Aneel homologou R$ 872,1 milhões em Bônus de Itaipu, creditados em parcela única nas faturas de energia emitidas entre 1º e 30 de agosto, para consumidores residenciais e rurais com consumo abaixo de 350 kWh. A redução por fatura vai de R$ 2,69 a R$ 31,38. É dinheiro real na renda das famílias — e é um crédito único, não uma queda de tarifa.
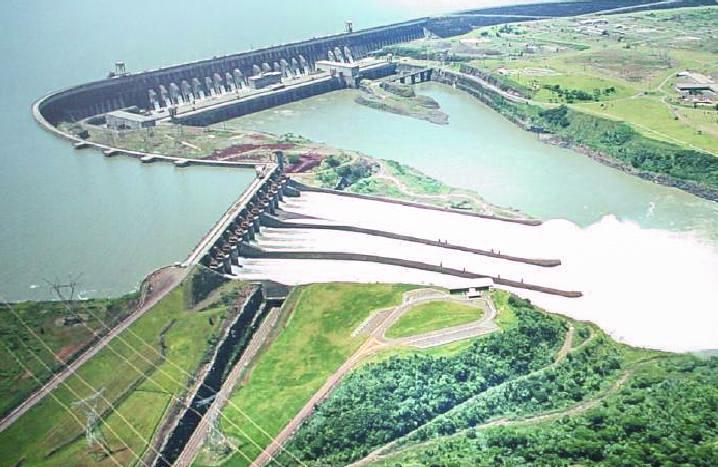
Foto: Angelo Leithold · CC BY-SA 3.0 · Wikimedia Commons

A leitura provável é simples: boa parte da "menor inflação em quase quatro anos" é composta por um desconto que sai da base em setembro, somado a alimentos, vestuário e combustíveis comportados.
Onde isso bate, na prática:
No varejo, o efeito é duplo e enganoso. O custo de reposição melhora, os contratos indexados a IGP-M ficam mais baratos, e as famílias de menor renda tiveram um respiro momentâneo no orçamento doméstico em agosto. Nada disso é tendência. Quem ler o mês como sinal de retomada de consumo vai comprar estoque para uma demanda que não estará lá em novembro.
No real estate e nos contratos B2B, é o oposto: aqui há oportunidade concreta. Com o IGP-M acumulando três deflações seguidas, a janela para renegociar aluguel comercial e contratos de empreitada é agora. Índice negativo é poder de barganha com prazo.
Na indústria, o alívio de custo é menos generoso do que parece, porque a fatia de energia elétrica de grandes consumidores segue outra lógica de contratação — e porque o custo de insumo petroquímico está indo na direção contrária.
E o ponto de atenção que atravessa tudo: o mercado ainda projeta inflação em torno de 5,0% para 2026, acima da meta de 3%. Deflação de um mês não é fim da inflação. É trégua com prazo.
O barril que ainda não chegou no seu frete
Enquanto os preços caíam aqui dentro, o Brent para outubro fechou a sexta a US$ 94,39 e o WTI a US$ 87,06. Foi a sexta alta consecutiva, com ambos acumulando cerca de 13% em uma semana.
O motivo é o impasse entre Estados Unidos e Irã, que mantém travada a reabertura do Estreito de Ormuz. O prazo do cessar-fogo expirou em 17 de agosto sem prorrogação, e o barril voltou a superar US$ 90 pela primeira vez desde 29 de julho.
Foto: U.S. Navy photo by Mass Communication Specialist 3rd Class Jonathan Sunderman · Public domain · Wikimedia Commons

Um detalhe geopolítico que vale mais do que parece: nesta sexta, o Ministério das Relações Exteriores da China criticou publicamente as sanções americanas ao Irã, com o porta-voz Lin Jian cobrando que os dois lados busquem solução por meios políticos e diplomáticos. O presidente iraniano Masoud Pezeshkian declarou à Press TV que "é melhor terminar a guerra hoje".
Quando o maior comprador de petróleo do mundo pede paz em público, ele não está falando de política. Está falando de custo. E a produção industrial chinesa, vale lembrar, já desacelerou de 5,3% para 4,5% no acumulado.
Para o CEO brasileiro, petróleo a US$ 94 com câmbio a R$ 5,14 se traduz em quatro linhas de despesa:
- frete rodoviário, via diesel — atinge agro, varejo alimentar, e-commerce e indústria de forma indiscriminada;
- embalagem e resina, via petroquímico — atinge alimentos, bebidas, higiene e bens de consumo;
- fertilizante, via cadeia de nitrogenados — atinge o custo da próxima safra;
- energia térmica, quando o despacho de termelétricas entra na conta.
Nada disso apareceu no seu balanço de agosto. É custo em formação, não choque consumado. O erro clássico aqui é esperar o repasse chegar para começar a negociar.
E há um segundo fator empurrando na mesma direção. A StoneX apontou que um El Niño forte já influencia os preços de commodities agrícolas, com atenção especial para a próxima safra de cacau. El Niño não aparece no seu balanço com esse nome. Aparece no preço do insumo, no prêmio do seguro rural e — porque define condição hidrológica — na bandeira tarifária da conta de luz.
O petróleo subiu 13% em uma semana. Sua conta de luz caiu. Só um dos dois vai continuar na sua planilha em dezembro.
A janela que alguém abriu — e já marcou para fechar
Aqui está a explicação técnica do alívio da semana no Brasil, e ela não é brasileira.
Em 19 de agosto, o Tesouro dos Estados Unidos anunciou que vai ao menos dobrar o volume das operações de recompra de títulos públicos longos: de US$ 2 bilhões para pelo menos US$ 4 bilhões por operação, nos vencimentos de 10 a 20 e de 20 a 30 anos. A medida vale de 9 de setembro a 4 de novembro.
O secretário Scott Bessent afirmou que os rendimentos dos Treasuries não estavam refletindo os fundamentos do mercado e citou a liquidez muito baixa dos papéis de 30 anos.
A reação foi imediata: juros longos caíram, o dólar perdeu força, o ouro superou US$ 4.500 a onça pela primeira vez em dois meses. No Brasil, os juros futuros recuaram em todos os vencimentos e o Ibovespa encerrou a semana aos 171.031,73 pontos.
Traduzindo para a mesa do CFO: a sua janela de captação ficou mais barata por decisão administrativa americana, com data marcada para acabar.
Isso é acionável hoje. Quem tem rolagem de dívida, emissão externa, follow-on ou operação estruturada no radar deve olhar o calendário antes de olhar o mercado. Vale especialmente para construção, infraestrutura e tecnologia — setores em que o funding longo é o que destrava projeto, e em que a Selic sozinha nunca destravou nada.
Mas há um contraponto que a euforia da sexta não mostrou. Dados da B3 apontavam saída líquida de R$ 22 bilhões de capital estrangeiro da bolsa brasileira em agosto até o dia 19. A bolsa subiu, o estrangeiro saiu. Os dois são verdade ao mesmo tempo. O suporte desta semana é local e temporário.
E na sexta-feira que vem tem um teste. O simpósio de Jackson Hole ocorre de 27 a 29 de agosto, com discurso do presidente do Fed, Kevin Warsh, no dia 28 — três semanas antes da reunião de setembro do banco central americano. Warsh assumiu em maio, removeu a sinalização antecipada dos comunicados e construiu sua imagem sobre o combate à inflação.
O detalhe que o mercado prefere não olhar: na decisão de 29 de julho, três dirigentes votaram a favor de uma alta de juros nos Estados Unidos, com a taxa hoje na faixa de 3,50% a 3,75%. A leitura da Análise Econômica é que o comportamento recente da atividade afasta a possibilidade de aperto nas duas próximas reuniões. Mas a dissidência existe e está registrada.
Se Warsh soar duro na sexta, o real perde exatamente o suporte que ganhou nesta semana.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
A mesa que vale mais que qualquer indicador
Ainda nesta semana, Brasil e Estados Unidos iniciam uma série de negociações por videoconferência sobre as sobretaxas comerciais. Do lado americano, Jamieson Greer, do escritório de comércio (USTR). Do lado brasileiro, Márcio Elias Rosa, ministro do Desenvolvimento, Indústria e Comércio. A conversa foi articulada após contato telefônico entre os dois presidentes.
O número em jogo: a tarifa adicional de 12,5% se soma a uma sobretaxa prévia de 25%, e o conjunto pode elevar a tributação a até 37,5% sobre determinados produtos brasileiros.
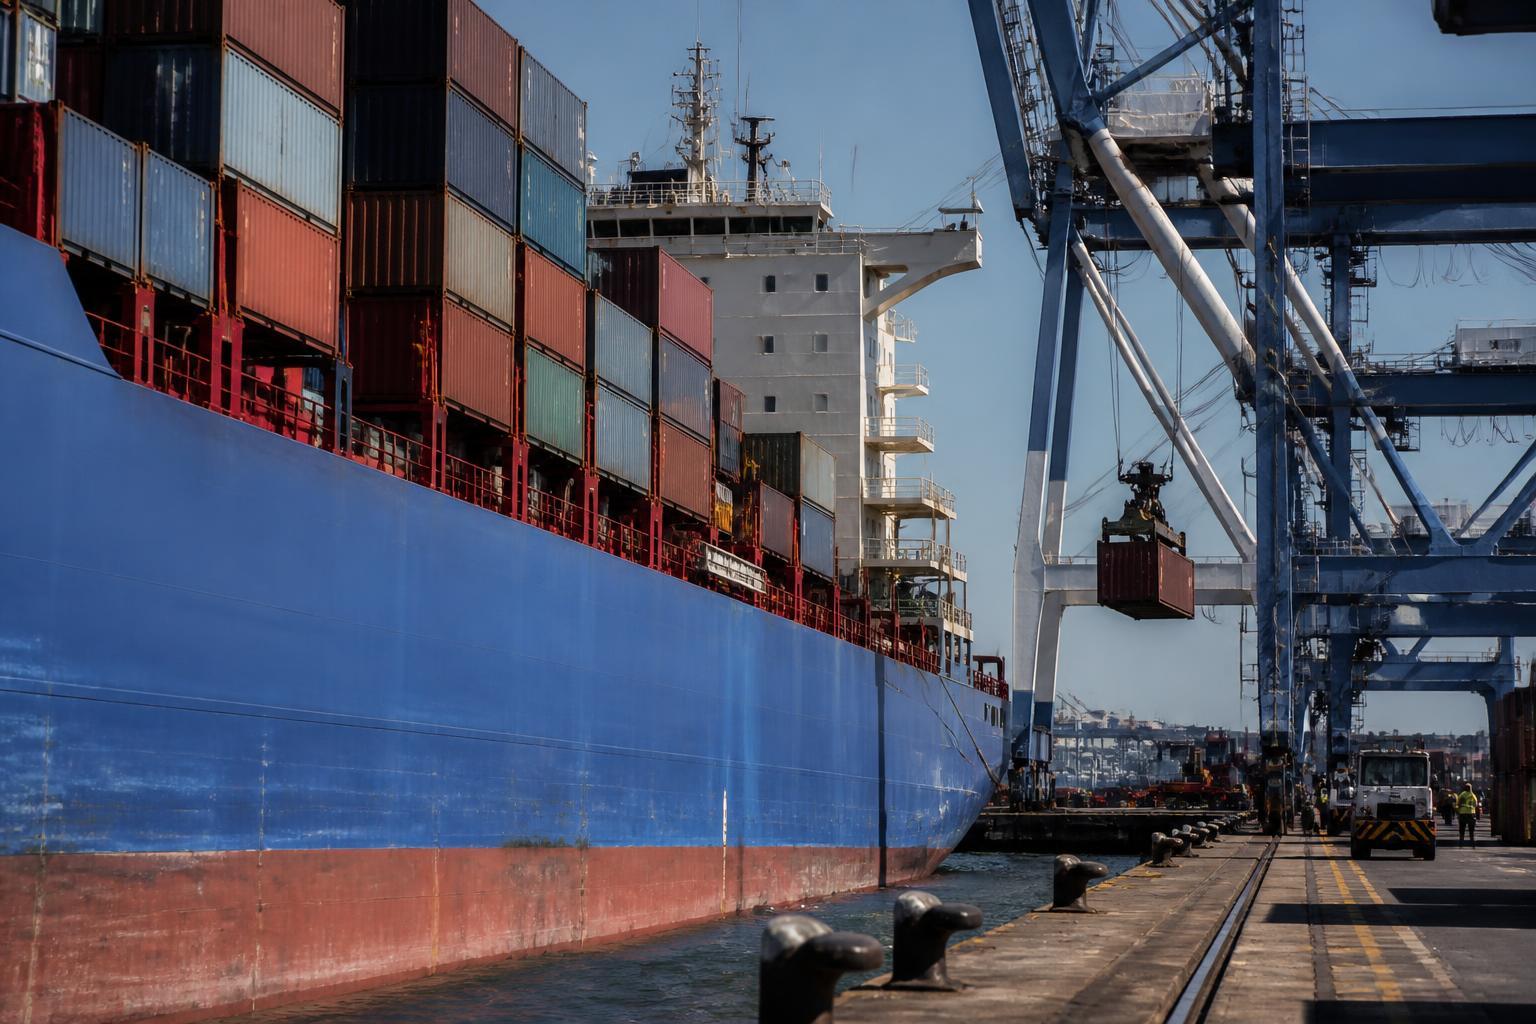
Para o exportador de manufaturados, isso é margem por contêiner. Para o fornecedor doméstico desse exportador, é pedido. O erro mais comum é tratar tarifa como problema de quem embarca — quem vende para quem embarca perde junto.
O ponto de atenção é que leituras de bastidor publicadas em julho sugeriam que a solução definitiva das alíquotas tende a ficar para depois da eleição. Ainda depende de confirmação. Mas quem estiver construindo orçamento de exportação com um único cenário está construindo errado.
E, por falar em eleição: o Datafolha divulgado na sexta mostra Lula com 39% e Flávio Bolsonaro com 32% no primeiro turno estimulado. No segundo turno entre os dois, a distância cai para quatro pontos — 47% contra 43%, empate técnico.
Aqui não há lado a tomar. Há uma consequência prática a registrar: empate técnico significa que o mercado vai precificar dois cenários fiscais e regulatórios ao mesmo tempo até outubro. Isso não some. Isso vira volatilidade cambial e prêmio na curva longa, independentemente de quem lidere.
Enquanto isso, uma porta se fecha na Europa
Falta pouco mais de uma semana para 3 de setembro.
Nessa data entra em vigor a decisão da União Europeia que retirou o Brasil da lista de países autorizados a exportar carnes e outros produtos de origem animal ao bloco. O fundamento é o Regulamento Delegado (UE) 2023/905, sobre uso de antimicrobianos. O Ministério da Agricultura enviou um novo plano de fiscalização e aguarda a análise europeia.
É importante ser preciso: a carne brasileira não foi barrada por qualidade. Foi barrada por comprovação documental e rastreabilidade.
O impacto não está no volume. A Europa responde por uma fatia pequena do que o Brasil embarca. Está no mix: o bloco concentra cortes de maior valor agregado, o que significa que o que se perde é preço médio realizado, não tonelada.
E há uma lição transferível para qualquer exportador brasileiro, esteja ele em proteína ou não. Acesso a mercado hoje se prova com documento, não com produto. O mesmo princípio já está em curso em carbono, desmatamento e cadeia de fornecedores. Quem tratar rastreabilidade como custo de compliance vai descobrir que ela é condição de receita.
O que colocar na reunião de diretoria
- Nosso orçamento do quarto trimestre assume queda de volume ou só queda de preço? Se assume só preço, ele está desatualizado desde junho.
- Qual é a nossa exposição, por produto e por destino, a uma tarifa americana de até 37,5% — e qual é o plano se não houver acordo nesta rodada?
- Refizemos a projeção de custo de energia de setembro a dezembro sem o bônus de Itaipu? Quem não refez tem um buraco conhecido na planilha.
- Temos alguma captação, rolagem ou emissão que caiba antes de 4 de novembro? A janela é técnica e tem data.
- Nossos contratos de frete têm gatilho automático de repasse de diesel por faixa de Brent, ou vamos renegociar caso a caso depois que o custo chegar?
- Se somos exportadores de qualquer coisa: nossa rastreabilidade documental sobreviveria a uma auditoria europeia?
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
Segunda, 24/08 — Boletim Focus. Primeira leitura do mercado depois da semana de atividade negativa e deflação. Confirma ou não a consolidação do corte de juros em setembro.
Terça, 25/08 — PIB da Alemanha e confiança do consumidor. A projeção da AE é de crescimento modesto de 0,2% no trimestre alemão. Vale a atenção de quem exporta: o PMI industrial alemão de agosto avançou a 54,2 pontos, o maior nível em 51 meses, enquanto o americano cedeu de 53,9 para 53,2. Há uma oportunidade comercial escondida nessa diferença.
Quarta, 26/08 — IPCA-15, PCE americano e PIB dos EUA. O dia mais denso. Aqui o Brasil descobre se a inflação mais baixa em quatro anos é real ou é conta de luz. Nos EUA, a AE projeta o núcleo do PCE de julho em torno de 3,2% e o PIB do segundo trimestre em 1,5%.
Quinta, 27/08 — Contas externas, Pnad e abertura de Jackson Hole. A projeção da AE aponta déficit em transações correntes de cerca de US$ 7,3 bilhões, o maior em seis meses, contra um investimento estrangeiro em fábrica e participação societária cerca de 32% maior no primeiro semestre. Atrair capital produtivo importando mais do que se exporta é ser porto seguro com correnteza.
Sexta, 28/08 — IGP-M, Caged, bandeira tarifária e discurso de Warsh. O dia decide três contas ao mesmo tempo: quanto sua empresa paga de aluguel, quanto paga de luz e quanto paga de dólar. A Aneel anuncia a bandeira de setembro — os acréscimos vigentes são de R$ 1,88 na amarela, R$ 4,46 na vermelha 1 e R$ 7,87 na vermelha 2, por 100 kWh.
Durante a semana, sem horário divulgado — a mesa Brasil–EUA. A reunião mais importante da semana é a única que não tem hora marcada no calendário público.
- Refaça a projeção de energia de setembro a dezembro sem o bônus de Itaipu e aguarde a bandeira de sexta antes de fechar o orçamento
- Renegocie aluguéis e contratos indexados ao IGP-M agora, com o índice acumulando três deflações seguidas
- Estabeleça gatilho contratual de repasse de diesel por faixa de Brent e câmbio, antes que o custo chegue à bomba
- Mapeie a exposição por produto e destino ao tarifaço americano e monte dois orçamentos de exportação: com acordo e sem acordo
- Antecipe captação ou rolagem de dívida para dentro da janela que se encerra em 4 de novembro
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.