"Porque existem dois relógios rodando dentro da sua empresa agora. "
Na sexta-feira, a manchete vai dizer que o Brasil teve deflação em agosto. Ela estará certa. E será, ao mesmo tempo, o número menos útil da semana para quem precisa fechar um orçamento.
Visão AE
Na sexta-feira, a manchete vai dizer que o Brasil teve deflação em agosto. Ela estará certa. E será, ao mesmo tempo, o número menos útil da semana para quem precisa fechar um orçamento.
Porque existem dois relógios rodando dentro da sua empresa agora. O primeiro é o da inflação corrente, e ele está andando a seu favor. O segundo é o do custo do dinheiro, e ele está andando contra você.
O primeiro relógio aparece na manchete. O segundo aparece na renovação da sua dívida em 2027.
A decisão mental desta edição é simples de enunciar e desconfortável de executar: não use o alívio de agosto como base de nada que dure mais de trinta dias.
Em 60 segundos
- IPCA de agosto deve cair cerca de 0,30%, mas o efeito do bônus de Itaipu volta em setembro. Alívio de calendário, não de estrutura.
- Focus projeta IPCA de 5,01% para 2026, acima dos 4,44% correntes. O mercado espera aceleração, não desaceleração.
- 82% das famílias endividadas, recorde da série CNC. Serviço da dívida em 28,5% da renda, segundo o BofA.
- PMI industrial em 46,3: contração mais intensa em 40 meses. Carteira de pedidos encolhendo à frente.
- Dívida bruta em 82,5% do PIB e primário de julho em R$ 1,4 bi, bem abaixo dos R$ 5,6 bi esperados.
- JPMorgan cortou a recomendação para ações brasileiras em 11 de agosto. O prêmio de risco chegou antes da eleição.
- Brent perto de US$ 95 com risco em Ormuz. Frete, energia de processo e petroquímico sob pressão.
- Fed com cerca de 60% de chance de subir juros no dia 16 — mesmo dia da decisão do Copom, que deve cortar.
- BCE deve elevar a taxa de depósito para 2,50% na quinta, com inflação europeia em 3,3%.
- Exportações aos EUA caíram 12,2% no ano; exportações totais subiram 10,5%. A geografia mudou.
- El Niño muito forte atrasa a janela de plantio da safra 2026/27 em Mato Grosso e Goiás.
O que muda na mesa do CEO
Vamos direto ao que muda de verdade nesta semana.
No caixa. Cinco dias separam três decisões de banco central. Se você tem posição cambial aberta ou dívida indexada a juro flutuante, a janela para ajustar isso fecha na terça-feira que vem. Depois do dia 16, você não decide mais — você reage.
Na margem. O barril de petróleo voltou para perto de US$ 95 com a retomada do conflito entre Estados Unidos e Irã e o risco no Estreito de Ormuz. Isso não é linha de "combustível" no seu DRE. É frete, é energia de processo, é embalagem plástica, é fertilizante. Se o seu contrato de fornecimento não tem cláusula de repasse, você já está absorvendo.
No crédito. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC, 82% das famílias brasileiras tinham alguma dívida em julho — o maior percentual da série histórica. O Bank of America, em relatório intitulado "The gathering storm", calcula que o serviço da dívida já consome 28,5% da renda das famílias. Esse número é o teto real da sua meta de vendas parceladas no quarto trimestre.
No estoque. O PMI industrial caiu de 47,5 para 46,3 pontos em agosto. É a contração mais intensa em quarenta meses. O PMI mede encomenda futura, não produção passada. Se ele está caindo, sua carteira do quarto trimestre está encolhendo agora, mesmo que o faturamento de agosto tenha parecido normal.
No investimento. O custo de capital brasileiro subiu sem que nada tenha acontecido com a sua empresa. Explicamos isso adiante — e é provavelmente o tema mais subestimado desta edição.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O número bom que você não deve usar como base
A Análise Econômica projeta que o IPCA de agosto, divulgado na sexta-feira (11), registre recuo de cerca de 0,30%. Se a projeção estiver correta, a inflação acumulada em doze meses recua de 4,44% para aproximadamente 4,24%. O Bradesco trabalha com número parecido, de -0,26%, atribuindo o movimento principalmente à queda da energia elétrica.
Parece uma boa notícia. Em parte, é.
O problema está na causa. Boa parte dessa deflação vem do bônus de Itaipu sobre as tarifas de energia — um crédito temporário, com devolução prevista para setembro, quando os preços normalizam. É alívio de calendário, não de estrutura.
Aqui está a contradição que quase ninguém vai apontar na sexta-feira: a inflação corrente está em 4,44%, mas o Boletim Focus de 31 de agosto projeta IPCA de 5,01% para o fechamento de 2026. Ou seja, o mercado espera que a inflação acelere nos próximos meses.
Se você tem contrato indexado a IPCA com renovação neste trimestre, essa diferença de meio ponto percentual é dinheiro real.
A pergunta para a sua área comercial: algum contrato plurianual está prestes a ser fechado usando a leitura de agosto como referência? Se sim, revise antes da assinatura.
Três bancos centrais, uma semana, duas direções
Esta é a semana mais densa do trimestre em política monetária, e ela tem uma característica rara: os relógios não estão sincronizados.
Na quinta-feira (10), o Banco Central Europeu. Todos os 65 economistas ouvidos pela Reuters entre 31 de agosto e 3 de setembro projetam uma alta de 0,25 ponto na taxa de depósito, levando-a a 2,50%. A inflação da Zona do Euro saltou de 2,9% para 3,3% em agosto — o maior patamar em quase três anos —, puxada pela energia. Na Alemanha, a energia subiu 10,5% em doze meses.
Na terça e quarta seguintes (15 e 16), o Fed. E aqui está o ponto que muda o jogo. A economia americana criou 162 mil vagas em agosto, muito acima da projeção de 53 mil, com desemprego estável em 4,1%. O mercado passou a precificar cerca de 60% de chance de uma alta de juros. Em 5 de setembro, a presidente do Fed de Cleveland afirmou que a política monetária não está restritiva o suficiente. A inflação PCE de julho estava em 3,7% cheia e 3,3% no núcleo.
No mesmo dia 16, o Copom. A Selic está em 14,00% desde agosto. O Focus projeta 13,75% para o fim do ano — ou seja, mais um corte de 0,25 ponto.
Traduzindo: dois dos maiores bancos centrais do mundo devem apertar o preço do dinheiro enquanto o nosso afrouxa. Historicamente, quando esses relógios apontam para lados opostos, o ajuste sai pelo câmbio.
E câmbio, para o CEO brasileiro, tem endereço fixo: insumo importado, dívida em dólar, equipamento europeu, componente asiático.
Vale um esclarecimento sobre o Copom. O corte já está no preço. O que não está é o sinal. A diferença entre "cortamos e seguimos avaliando" e "cortamos e paramos por aqui" não muda seu caixa de setembro. Muda o custo da sua dívida ao longo de 2027 inteiro.
Se você tem captação prevista para o primeiro semestre do ano que vem, o comunicado do dia 16 vale mais que a decisão.
Foto: Norbert Nagel · CC BY-SA 3.0 · Wikimedia Commons

O consumidor não sumiu. Ele bateu no teto.
Existe uma diferença grande entre um consumidor que não quer comprar e um consumidor que não consegue. O Brasil está no segundo caso, e isso muda completamente a resposta comercial.
Quando 82% das famílias têm dívida e 28,5% da renda já está comprometida com o serviço dessa dívida antes de o mês começar, campanha promocional não resolve. Prazo maior não resolve. O limite não é o desejo — é a capacidade de tomada.
Os balanços do segundo trimestre já mostraram o efeito. O Magazine Luiza registrou prejuízo líquido ajustado de R$ 50,4 milhões, revertendo lucro de R$ 1,8 milhão do ano anterior. A Renner afirmou que não conseguirá bater a meta de vendas prevista para 2026. Não é falha isolada de execução. É o mesmo teto batendo em operações diferentes.
Nos bancos, a leitura é mais traiçoeira. A Selic alta protege a receita de tesouraria e engorda o spread. A mesma Selic alta é a causa da inadimplência que consome a provisão. O ganho e a perda vêm da mesma variável, com defasagem diferente. Quem só olha a linha de margem financeira vai levar um susto quando a provisão chegar.
Na indústria, o PMI em 46,3 significa ociosidade à frente. Ociosidade significa custo fixo diluído em menos unidades. E isso mexe direto no covenant de alavancagem, porque o EBITDA cai enquanto a dívida fica onde está.
No varejo de ticket baixo, entrou um fator novo. Câmara e Senado aprovaram em 3 de setembro a medida provisória que zera o Imposto de Importação sobre compras internacionais de até US$ 50. A medida perderia validade justamente hoje, 8 de setembro, e o texto foi para sanção — ele autoriza ainda reduzir a até 30% o imposto sobre compras de até US$ 3 mil. O ICMS estadual continua incidindo.
Traduzindo para a sua planilha de sortimento: competir por preço na faixa de entrada deixou de ser viável. Prazo de entrega, garantia, troca e conveniência é o que sobra como diferencial.
Há um contraponto que importa para quem vende experiência. O orçamento das famílias não evaporou — ele migrou de categoria. O número de empregos formais no ecossistema de eventos, que inclui turismo, hospedagem, alimentação, publicidade e infraestrutura, passou de 3,45 milhões em 2019 para 4,27 milhões em fevereiro de 2026, um avanço de 23,8%, segundo o Radar Econômico da ABRAPE.
Quem vende produto está disputando uma fatia menor. Quem vende vivência está em outra curva.
Um corte de 0,25 ponto na Selic não muda nada para quem já tem 28,5% da renda comprometida com dívida.
O prêmio eleitoral já está no seu custo de capital
Este é o tema que quase não aparece em reunião de diretoria porque não tem linha no DRE. E é justamente por isso que ele merece atenção agora.
Os números fiscais de julho vieram desconfortáveis. O setor público consolidado registrou superávit primário de R$ 1,4 bilhão, contra uma expectativa de R$ 5,6 bilhões. E a dívida bruta subiu para 82,5% do PIB, alta de 0,6 ponto em um único mês.
O mercado já reagiu. O JPMorgan reduziu a recomendação para ações brasileiras de overweight para neutra em 11 de agosto. O Morgan Stanley dedicou um relatório de 126 páginas às eleições brasileiras, divulgado em 24 de agosto, com alerta explícito para risco fiscal no pós-2026. E houve saída relevante de capital estrangeiro da B3 em agosto — as estimativas variam entre cerca de R$ 7 bilhões e R$ 15,6 bilhões conforme o recorte da fonte, mas a direção é a mesma em todas elas.
As pesquisas divulgadas ao longo de agosto e do início de setembro apontavam empate técnico no segundo turno. Não interessa aqui quem está na frente. Interessa a consequência econômica de uma disputa apertada: o mercado não consegue precificar uma plataforma fiscal única, então cobra prêmio por todas as possibilidades ao mesmo tempo.
Esse prêmio não é abstrato. Ele chega até você por três canais concretos.
Primeiro, na captação. Juros longos mais altos significam spread maior na sua próxima emissão ou renovação bancária. A empresa não mudou. O preço do dinheiro dela, sim.
Segundo, no valuation. Se você tem processo de M&A, entrada de sócio ou avaliação de participação em curso, a taxa de desconto usada pelo comprador subiu. O múltiplo cai sem que o EBITDA tenha mexido.
Terceiro, no CAPEX. Aqui o efeito é mais silencioso e mais caro. Projeto de ciclo longo — fábrica, centro de distribuição, empreendimento imobiliário — é avaliado com a curva de juros futura, não com a taxa de hoje. Quem está aprovando investimento com a curva atual, sem cenário para o pós-outubro, está decidindo com meia informação.
Vale registrar um movimento na direção oposta, porque ele existe. A capacidade instalada de data centers no Brasil deve saltar de 826 MW para 1.746 MW até o fim de 2026, com pipeline estimado em US$ 20 bilhões. No Ceará, a parceria entre Casa dos Ventos, Pátria e TikTok prevê um complexo no Porto do Pecém com investimento total estimado em R$ 150 bilhões, sendo R$ 50 bilhões na primeira fase, com 1,5 GW e operação prevista para 2027.
É demanda por terreno, energia firme, obra industrial e mão de obra técnica com driver descolado do ciclo doméstico. Mas com um ponto de atenção relevante: diferente da primeira fase do boom de inteligência artificial, bancada pelo caixa das big techs, esta fase depende massivamente de dívida bancária, títulos e crédito privado — e o mercado já cobra juros mais altos por risco.
Projeto anunciado e projeto com contrato de energia assinado não são a mesma coisa. Se a sua empresa vende para essa cadeia, essa distinção define quanto do seu pipeline é real.
Foto: Mizunoryu · CC BY-SA 3.0 · Wikimedia Commons

Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Custo, clima e o mundo lá fora
Ormuz não é geopolítica. É linha do seu CMV.
O Brent voltou a operar perto de US$ 95 e o WTI perto de US$ 90 no início de setembro, com a retomada dos combates entre Estados Unidos e Irã e ataques na região do Estreito de Ormuz. O relatório de energia da agência americana sai no dia 9 — vale mais como âncora de cenário do que qualquer manchete diária do barril.
O canal de transmissão é longo e passa por quase toda empresa brasileira. Na logística, combustível é a maior linha variável. Na química e em embalagens, petróleo é matéria-prima direta. No agro, entra via fertilizante e secagem de grão. No varejo alimentar, chega no frete de última milha.
E há a tensão do momento: quanto mais tempo o preço interno de combustível fica abaixo da paridade internacional, maior o passivo de reajuste acumulado. Todo reajuste adiado até outubro continua existindo. Ele só muda de data.
A pergunta para suprimentos: qual é o nível de Brent, sustentado por quantos dias, que aciona automaticamente a renegociação do seu contrato de frete? Se esse gatilho não está escrito, você vai renegociar tarde.
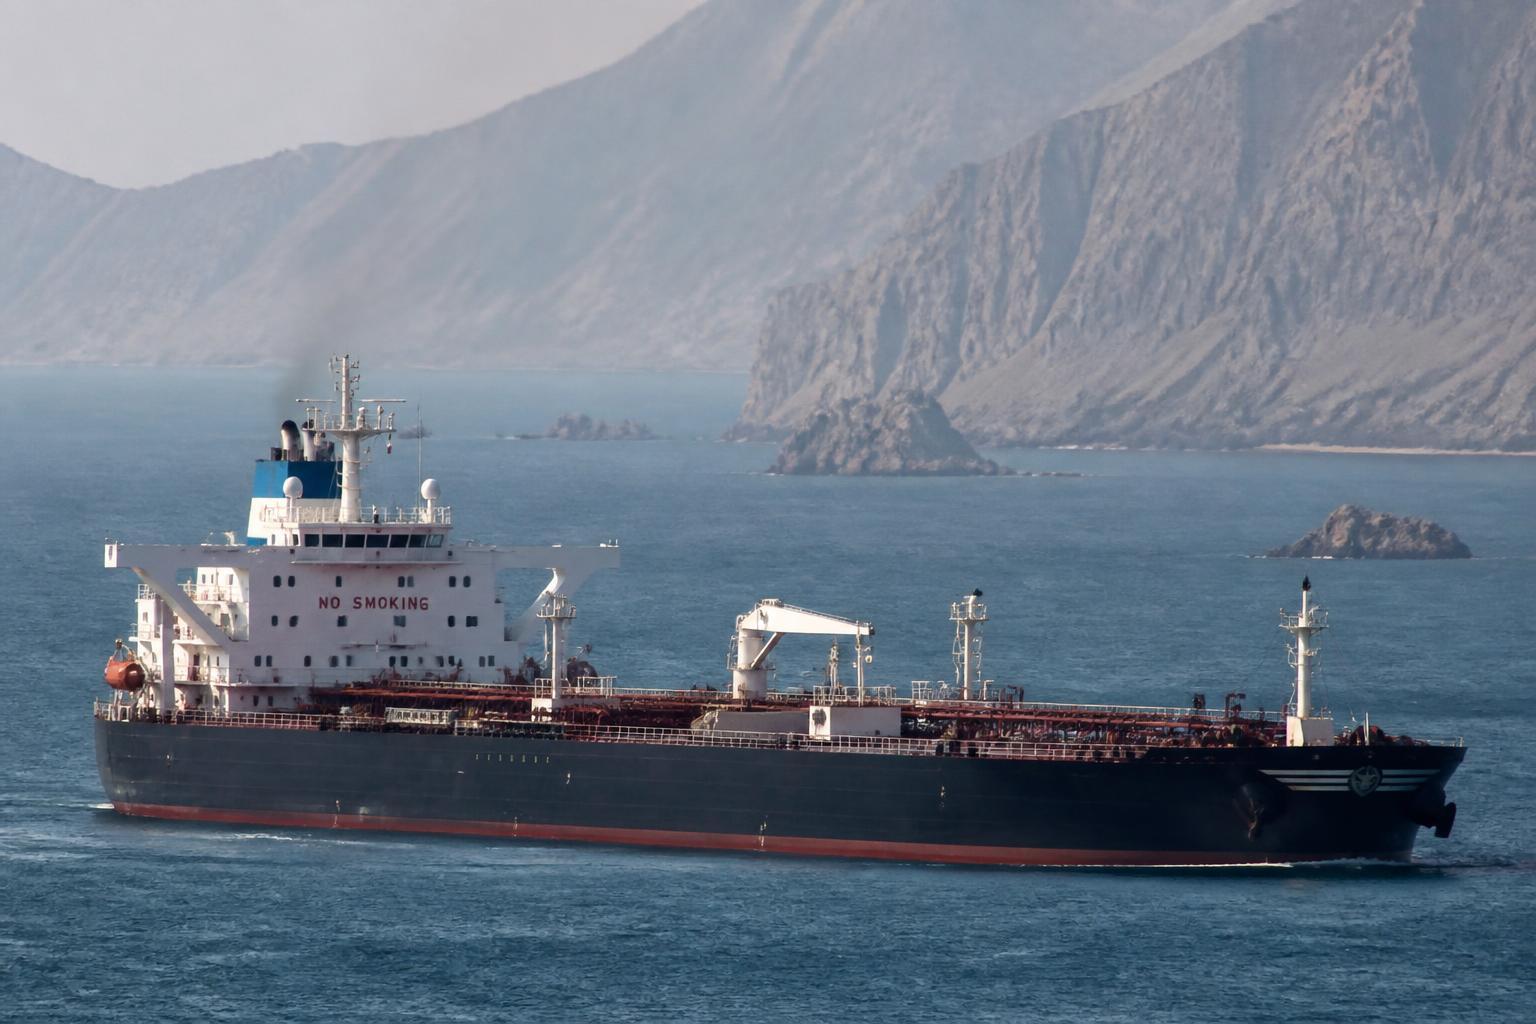
Foto: U.S. Navy photo by Mass Communication Specialist 3rd Class Jonathan Sunderman · Public domain · Wikimedia Commons

O que decide o preço do alimento em 2027 está acontecendo agora
O INMET confirmou a configuração do El Niño em junho, com probabilidade de 100% de permanência até pelo menos o início de 2027 e alta probabilidade de um evento muito forte. A previsão para setembro, outubro e novembro indica chuvas abaixo da média no centro-norte do país, com temperaturas acima do normal em praticamente todo o território — o que favorece ondas de calor, baixa umidade e maior risco de queimadas.
O Canal Rural reportou que os volumes de chuva ainda não são suficientes para o início do plantio da safra 2026/27 em regiões produtoras relevantes de Mato Grosso e Goiás. O alerta técnico é preciso: além do primeiro volume, é necessário que a chuva tenha continuidade suficiente para manter a umidade do solo. Um fim de semana chuvoso não encerra o problema.
Ainda depende de confirmação. Mas o sinal antecede o preço em meses, e ele já está montado. Para quem industrializa alimento, é custo de matéria-prima em 2027. Para quem financia, é risco de crédito rural. Para quem vende máquina e insumo, é previsão de demanda. Para quem consome energia em escala, é risco hidrológico e acionamento térmico. Para quem faz seguro agrícola, é sinistro.
O Brasil mudou de endereço comercial
As medidas tarifárias americanas atingem US$ 6,6 bilhões das exportações brasileiras, o equivalente a 23,1% do que o Brasil vende ao país, incluindo máquinas, madeira, gorduras e óleos, calçados, móveis e confecções. Em 31 de agosto, após telefonema entre Lula e Trump, as negociações foram formalmente retomadas — sem redução de sobretaxa e sem definição de concessões.
O efeito já é mensurável: as vendas brasileiras aos Estados Unidos somaram US$ 21 bilhões de janeiro a julho, recuo de 12,2% na comparação anual, o pior desempenho para o período em três anos.
Mas há o outro lado. As exportações totais do Brasil cresceram 10,5% no mesmo intervalo. O Canadá quer fechar acordo com o Mercosul até o fim de 2026, os Emirados Árabes negociam um acordo de parceria econômica abrangente e o MDIC abriu consulta pública sobre um futuro acordo com o Japão.
O tarifaço não reduziu as exportações brasileiras. Mudou o endereço delas. E endereço novo tem preço: margem diferente, prazo de recebimento diferente, exigência de certificação diferente.
O que colocar na reunião de diretoria
-
Existe algum contrato plurianual sendo negociado com base na inflação de agosto? Se sim, quem autoriza a revisão da premissa antes da assinatura?
-
Qual é a taxa de desconto que estamos usando para aprovar CAPEX de ciclo longo? Ela reflete a curva de hoje ou algum cenário para o pós-outubro?
-
Qual é o gatilho objetivo de Brent que aciona renegociação de frete e energia? Preço, número de dias, responsável. Sem isso, renegociamos tarde.
-
Nossa política de crédito próprio foi revista depois dos dados de endividamento de julho? As safras originadas no primeiro semestre são as que vão aparecer no quarto trimestre.
-
Se o Fed subir e o Copom cortar no dia 16, qual é o nosso cenário de câmbio e quanto dele está coberto? A resposta precisa existir antes da decisão, não depois.
Agenda da próxima semana
Terça-feira (8) — Boletim Focus e IGP-DI de agosto. O Focus foi adiado pelo feriado e sai hoje de manhã. É o primeiro preço de expectativa desde 4 de setembro. O IGP-DI, projetado pela AE em -0,03%, seria a terceira deflação mensal seguida — relevante para quem tem contrato indexado ao IGP, especialmente em locação e construção. No mesmo dia, a China divulga a balança comercial de agosto.
Quarta-feira (9) — Produção e vendas de veículos no Brasil, fluxo cambial e o relatório de energia da EIA. Veículo é o termômetro mais sensível de crédito ao consumidor no país. Se cair, é sinal de que o aperto chegou na ponta.
Quinta-feira (10) — Decisão do BCE e pesquisa mensal de serviços no Brasil. A AE projeta variação de +0,1% em serviços, embora indicadores antecedentes sugiram risco de retração. Serviços responde pela maior parte da atividade brasileira e antecede a leitura do Copom.
Sexta-feira (11) — IPCA de agosto e CPI americano de agosto. Os dois dados que fecham a discussão do Copom e do Fed chegam na mesma manhã. É o dia de maior densidade informacional da semana.
Terça e quarta (15 e 16) — Copom e Fed. As duas decisões que definem o custo de capital de 2027.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Defina a posição de hedge cambial e de juros até sexta-feira (11), antes das decisões do dia 16
- Revise todos os contratos com gatilho de IPCA que vencem no trimestre, usando 5,01% e não 4,44% como cenário
- Reprecifique o pipeline de CAPEX de ciclo longo com dois cenários distintos de curva de juros pós-outubro
- Estabeleça um gatilho numérico de Brent que aciona renegociação de frete e energia, com responsável nomeado
- Reconstrua o plano de vendas do quarto trimestre sobre volume estável e ticket menor, não sobre recuperação de volume
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.