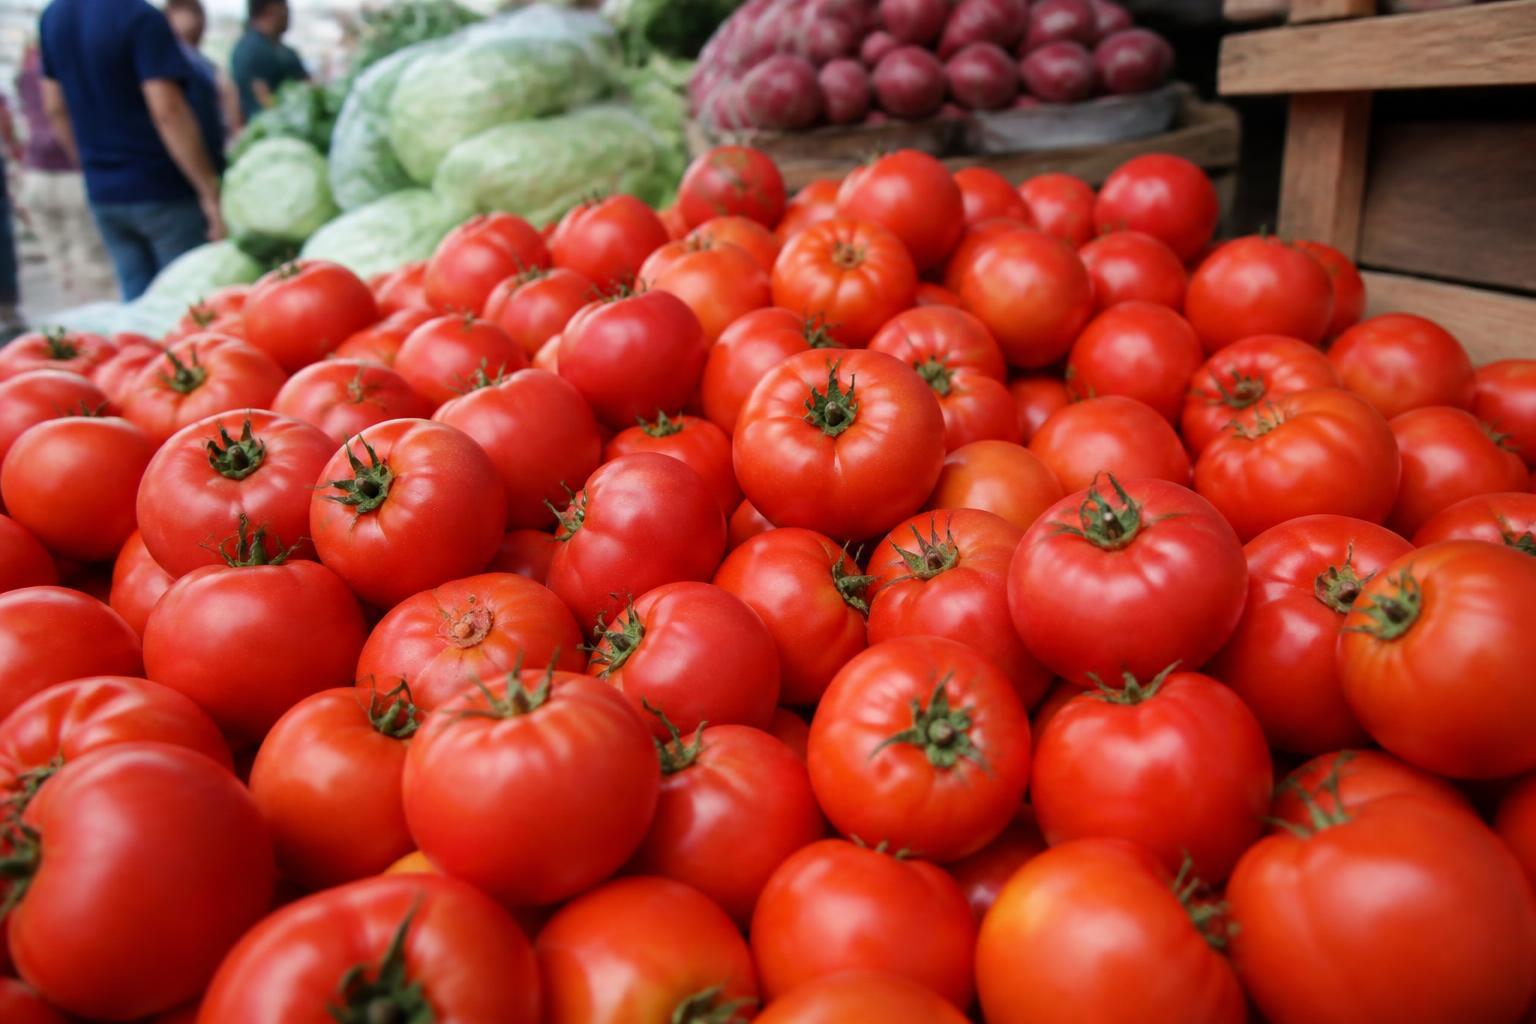
"A inflação que sai na manchete é a do supermercado. A que fica na cabeça do cliente é a do boleto."
A decisão mental desta edição é essa: a parte da inflação que cai é a que você não controla. A parte que sobe é a que está no seu contrato.
Visão AE
Começamos reconhecendo um erro.
Projetamos deflação de 0,21% no IPCA-15 de agosto. Veio 0,40%. O mercado, que esperava queda de 0,30%, também errou o tamanho.
E o tamanho é justamente a notícia.
Porque quando você abre o número, descobre de onde ele veio: o tomate caiu 27,38%, a batata-inglesa 25,14%, a passagem aérea 13,30% e a conta de luz veio com um crédito que não se repete em setembro.
No mesmo índice, o plano de saúde subiu 0,42%.
A decisão mental desta edição é essa: a parte da inflação que cai é a que você não controla. A parte que sobe é a que está no seu contrato.
Quem usar o número de agosto para negociar reajuste, precificar serviço recorrente ou fechar orçamento de 2027 vai indexar a receita a hortaliça e passagem aérea, enquanto o custo contratual continua correndo por fora.
Em 60 segundos
- A prévia da inflação despencou. IPCA-15 a -0,40%, contra -0,30% esperado. Em doze meses, 4,24%, ainda acima da meta de 3%.
- A composição desmente a manchete. Habitação -1,41%, transportes -1,00%, alimentos -0,57%. Tomate -27,38%, passagem aérea -13,30%.
- O que é contrato subiu. Plano de saúde +0,42%, com reajuste ANS de até 5,11%. Despesas pessoais +0,66%.
- Erramos duas projeções. IPCA-15 (projetamos -0,21%) e núcleo do PCE americano (projetamos ~3,2%, veio 3,3%).
- A inflação americana parou. PCE em 3,7% em doze meses, acima do esperado, com renda pessoal subindo 0,4%.
- Alta de juros nos EUA voltou à mesa. Leitura de mercado após o dado, com PMI apontando PIB perto de 3%.
- O mercado apostou no corte aqui. Magalu +9,1%, construtoras +7,5%, Banco do Brasil +5,2% num só pregão.
- A bolsa foi revisada para baixo. Projeção mediana de 179 mil pontos para 2026, de 195 mil em maio.
- Braskem saiu do índice. Queda de 13,1% após pedido de reestruturação extrajudicial.
O que muda na mesa do CEO
Preço. O número cheio engana em duas direções ao mesmo tempo. Se você repassar a queda de hortifrúti para a tabela, vai enfrentar a reversão da próxima safra com margem menor. Se ignorar a alta dos itens contratuais, vai subestimar o custo de 2027.
Folha. O grupo Saúde e cuidados pessoais subiu 0,40% num mês em que o índice cheio caiu 0,40%. Para qualquer empresa que oferece plano de saúde, o custo do benefício está subindo enquanto a manchete diz o contrário.
Câmbio. O Brasil teve a melhor prévia de inflação em anos e o dólar subiu mesmo assim, operando a R$ 5,160 na manhã de ontem. O câmbio desta semana não está lendo o Brasil. Está lendo o dado americano e o que será dito em Jackson Hole na sexta.
Suprimentos. A maior produtora de resina do país renegociou dívida e saiu do Ibovespa. Quem compra embalagem tem uma conversa para ter esta semana.
Caixa. O mercado apostou alto em corte de Selic: Magazine Luiza subiu 9,1% e as construtoras Cury e Tenda cerca de 7,5% cada num único pregão. Aposta desse tamanho tem contraparte.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O que caiu, o que subiu e por quê
Vamos abrir o número com calma, porque é aqui que a edição se paga.
O IPCA-15 recuou 0,40% em agosto, ante alta de 0,06% em julho. No ano, acumula 3,09%. Em doze meses, 4,24%, abaixo dos 4,52% dos doze meses anteriores. As expectativas na pesquisa Reuters eram de queda de 0,30% no mês.
O resultado foi puxado por três grupos: Habitação (-1,41%), Transportes (-1,00%) e Alimentação e bebidas (-0,57%).
Dentro deles, os destaques: alimentação no domicílio a -0,97%, com tomate a -27,38%, batata-inglesa a -25,14%, cenoura a -17,05% e café moído a -2,31%. Em transportes, passagem aérea a -13,30% e combustíveis a -1,43%, com etanol recuando 3,63%, gasolina 1,23% e diesel 0,71%.
Agora o outro lado da tabela.
Saúde e cuidados pessoais variou +0,40%. Dentro do grupo, artigos de higiene pessoal subiram 0,47% e plano de saúde 0,42%, refletindo o reajuste autorizado pela ANS de até 5,11% para contratos posteriores à Lei nº 9.656/98, com vigência desde maio de 2026 e ciclo encerrado em abril de 2027. Para planos anteriores à lei, os percentuais foram de 5,52% e 6,20%. Despesas pessoais subiram 0,66%, o maior avanço entre todos os grupos.
Repare no padrão.
O que caiu se compra por impulso ou por necessidade imediata. O que subiu se paga por contrato ou assinatura.
Para o varejo alimentar e o food service, a leitura provável é que a queda de hortifrúti seja janela temporária de margem, não base de precificação. Verdura e legume oscilam com safra e clima, e revertem. Quem travar cardápio ou tabela em cima de um tomate 27% mais barato assume o risco da próxima virada.
Para a saúde e para o RH de qualquer setor, o recado é oposto e mais duro. Se a negociação da apólice coletiva usar o IPCA cheio como referência, a conversa já começa errada. O índice setorial é outro, e ele subiu.
E para o agro, um desconforto que a manchete não mostra: queda de dois dígitos em hortifrúti significa preço abaixo do custo para parte dos produtores. O que aparece como alívio no índice pode reaparecer como aperto de crédito rural no trimestre seguinte.
Um detalhe que vale como método. Parte relevante da inflação brasileira é administrada e entra no índice com defasagem, por decisão regulatória. O reajuste que apareceu ontem no plano de saúde foi autorizado meses atrás. Ou seja: parte da sua inflação de 2027 já foi decidida em reuniões regulatórias de 2026. Basta ir ler.
Lá fora, a inflação parou de cair
Enquanto o Brasil registrava a melhor prévia em anos, os Estados Unidos publicavam o oposto.
O índice PCE, medida preferida do Federal Reserve, subiu 0,2% em julho, após queda de 0,1% em junho, quando economistas previam alta de 0,1%. A taxa anual ficou em 3,7%, inalterada em relação a junho, contra expectativa de recuo para 3,6%. O núcleo, que exclui alimentos e energia, subiu 0,2% no mês e ficou em 3,3% em doze meses.
Aqui também erramos: projetávamos o núcleo em torno de 3,2%.
E tem mais. A renda pessoal do americano subiu 0,4% em julho, os gastos 0,2%, e os novos pedidos de bens duráveis saltaram 1,1%. Não é essa a combinação que derruba juros.
Na segunda leitura do trimestre, o PCE foi revisado de 5,1% para 5,3% em taxa anualizada, e o núcleo de 3,4% para 3,6%. Duas revisões na mesma direção não são ruído.
O resultado disso é que a conversa mudou de lado. William Castro Alves, estrategista-chefe da Avenue, avaliou que o dado aponta para uma economia resiliente e que, combinado com inflação mais forte, pode recolocar na mesa a possibilidade de alta de juros em setembro. Ele lembrou que o PMI preliminar da semana passada apontou ritmo compatível com um PIB perto de 3%.
Há duas semanas, nossa própria leitura era de que a desaceleração afastava a hipótese de aperto americano nas duas próximas reuniões. O dado de ontem enfraquece essa avaliação, e registramos isso.
O ponto de atenção para o CEO brasileiro é de assimetria. A faixa de juros americana está em 3,5% a 3,75% desde dezembro. Se Kevin Warsh soar duro na sexta, três coisas se desmontam ao mesmo tempo: a aposta local em corte de Selic, o real e a marcação de carteira dos bancos.
Para quem tem dívida em dólar, insumo importado ou contrato de cloud dolarizado, a janela para travar câmbio é esta semana, não a próxima.
O mercado apostou alto no corte
E apostou mesmo.
No fechamento de terça, o Ibovespa subiu 1,55%, aos 174.577 pontos, quinta alta consecutiva. O pregão foi um voto claro em ações domésticas sensíveis a juros: Banco do Brasil +5,2%, Magazine Luiza +9,1%, Cury e Tenda cerca de +7,5% cada. O dólar cedeu a 5,1490 reais na PTAX.
Construtora subindo 7,5% e varejista 9% no mesmo dia é convicção alta de que a Selic cai em setembro.
Só que, no mesmo período, algo menos comentado aconteceu.
Segundo pesquisa da Reuters com 14 estrategistas consultados entre 12 e 26 de agosto, a mediana das projeções agora aponta o Ibovespa em 179.000 pontos no fim de 2026 — contra 195.000 estimados na pesquisa de maio. Um corte de 16 mil pontos em três meses.
E a razão apresentada não é a que se esperaria em ano eleitoral. Heitor De Nicola, especialista em ações e derivativos da AVIN, afirmou que o principal risco para 2027 é fiscal, e não eleitoral, com preocupações crescentes sobre a trajetória da dívida pública. Segundo ele, quem assumir o governo herdará uma trajetória que exige reformas estruturais de gastos, e não medidas pontuais de receita.
No mesmo dia, o Tesouro Nacional divulgou os dados de julho da dívida pública e alterações no seu Plano Anual de Financiamento. Mudança de plano de emissão no meio do ano não é rotina.
Para a construção e o real estate, isso separa duas coisas que estão andando em direções diferentes. A ação da construtora subiu apostando na Selic. A obra é financiada pela curva longa, que responde ao fiscal. São juros diferentes.
Para quem tem CAPEX de longo prazo em análise, a leitura sugere que adiar a decisão esperando a definição eleitoral pode não resolver nada. Se o prêmio de risco é fiscal, ele atravessa outubro.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
A resina, o navio e o chip
Três histórias aparentemente desconexas que terminam na mesma planilha.
A resina. A Braskem despencou 13,1% na terça, um dia depois de protocolar pedido de reestruturação de dívida extrajudicial — negociada diretamente com os credores, sem passar primeiro pelo Judiciário — e foi removida do Ibovespa no fechamento daquele pregão. Corrigimos aqui o que publicamos ontem: o processo é extrajudicial, e a queda relevante foi essa, não a de segunda-feira.
É a maior produtora de resinas termoplásticas do país. Para quem compra embalagem, filme plástico e insumo petroquímico, isso deixa de ser notícia de mercado. Vira questão de suprimento.
E o ponto que a maioria não antecipa: reestruturação de dívida costuma vir acompanhada de endurecimento comercial. Prazo menor, exigência de garantia, revisão de tabela. O impacto no comprador aparece em condição comercial antes de aparecer em falta de produto. Não há informação de risco de desabastecimento, e não é disso que estamos falando.
Somado ao pedido bilionário de recuperação judicial da Casas Bahia, são duas reestruturações de porte em duas semanas — exatamente o quadro que o Banco Central descreveu na segunda-feira ao anunciar que prepara medidas para conter o endividamento.
O navio. O petróleo recuou quase 4% na terça com a distensão no Oriente Médio, e a Petrobras caiu 1,8%. Isso apareceu, com poucas semanas de defasagem, na queda de 1,43% dos combustíveis no IPCA-15.
Um acordo sobre navegação no Golfo Pérsico chegou à prévia da inflação brasileira. Essa é a distância real entre geopolítica e o seu frete.
O chip. A Nvidia divulgou o balanço do trimestre encerrado em julho após o fechamento de Nova York ontem. Os números não estavam disponíveis quando fechamos esta edição, então trate o que segue como contexto, não como resultado.
O consenso apontava receita de cerca de US$ 92,18 bilhões no trimestre e US$ 104,20 bilhões para o seguinte, com Goldman Sachs estimando US$ 111 bilhões e JPMorgan projetando guidance entre US$ 107 e US$ 108 bilhões.
Mas o número que Wall Street realmente vigia é outro: uma possível exposição de US$ 200 bilhões em créditos fora do balanço. Em agosto, a companhia anunciou uma plataforma de US$ 500 bilhões montada com Goldman Sachs, BlackRock e Apollo para financiar a construção de data centers de IA, e concordou em destinar até US$ 105 bilhões para respaldar um complexo em Ohio que será alugado pela OpenAI.
A ação sobe 14% em 2026, contra 34% no mesmo ponto do ano passado, e negocia perto do múltiplo mais baixo desde o fim de 2018. Depois de subir 19% entre o fim de julho e meados de agosto, emendou sete pregões seguidos de queda, a pior sequência desde 2019.
A leitura provável é que a maior vendedora de chips do mundo virou também uma das financiadoras de quem compra chips. Quando o fabricante financia o comprador, risco de crédito e risco de demanda deixam de ser independentes.
Para quem opera TIC ou depende de infraestrutura de nuvem, o efeito prático não chega como preço. Chega como prazo de entrega. Vale tratar disponibilidade de infraestrutura como risco de projeto, não como detalhe de compra.
O que colocar na reunião de diretoria
- Nossa tabela de preços está apoiada em itens que caíram mais de 15% em agosto? Se sim, ela vai enfrentar a reversão da próxima safra com margem menor.
- A negociação da nossa apólice coletiva de saúde está usando o IPCA cheio como referência? O índice cheio caiu 0,40% e o grupo saúde subiu 0,40%. São conversas diferentes.
- Temos trava cambial pendente que caiba antes do discurso do Fed na sexta? A janela é esta semana.
- Qual é a nossa dependência de fornecedor único em resina, filme e embalagem? E existe alternativa homologada?
- Nosso CAPEX de longo prazo está esperando a definição eleitoral? Se o prêmio de risco é fiscal, ele atravessa outubro.
- Nossa área de tecnologia trata prazo de entrega de infraestrutura como risco de projeto? Se o ciclo de IA está sendo financiado com crédito estruturado, o gargalo vira entrega, não preço.
Agenda da próxima semana
Hoje, 27/08 — Pnad Contínua. Projetamos taxa de desocupação em 5,3%, renovando a mínima histórica para o período. É um contraste desconfortável com uma economia cuja prévia do PIB encolheu em junho: mercado de trabalho apertado sem estar aquecido continua encarecendo folha sem aquecer venda.
Hoje, 27/08 — Contas externas e investimento estrangeiro. Projetamos déficit em transações correntes de cerca de US$ 7,3 bilhões, o maior em seis meses, com investimento direto de US$ 8,82 bilhões e volume acumulado no primeiro semestre cerca de 32% maior que no ano passado. O Brasil atrai fábrica estrangeira enquanto importa mais do que exporta.
Hoje, 27/08 — Abertura de Jackson Hole e reação ao balanço da Nvidia. O simpósio começa com o PCE em 3,7% e a hipótese de aperto reaberta. E o mercado abre precificando o resultado divulgado ontem à noite.
Sexta, 28/08 — IGP-M, Caged, bandeira tarifária e discurso de Kevin Warsh. Projetamos IGP-M em -0,55%, terceira deflação seguida, o que define reajuste de aluguel e contratos indexados. O Caged deve vir em 137,9 mil. E a Aneel anuncia a bandeira de setembro, a primeira sem o crédito de Itaipu na base de comparação.
Segunda, 31/08 — Reunião com o escritório de comércio americano. Primeira mesa formal sobre as sobretaxas que somam até 37,5%, com fundamentação que inclui desmatamento, propriedade intelectual, Pix e etanol. Cinco dias úteis viraram dois.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Refaça a projeção de custo do quarto trimestre excluindo os itens que caíram mais de 15% em agosto
- Antecipe a renegociação da apólice coletiva de saúde usando o índice setorial, não o IPCA cheio
- Trave câmbio e contratos dolarizados antes do discurso do Fed na sexta-feira
- Mapeie dependência de fornecedor único em resina e embalagem e revise prazo e garantias exigidas
- Feche o cenário de exportação sem acordo tarifário antes da reunião de segunda-feira
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.