"O seu custo logístico caiu por decreto, não por mercado."
O IPCA de agosto foi negativo. Menos 0,32%, a menor taxa em quatro anos. É um bom número. Mas bom número também tem procedência — e essa merece ser lida antes de virar premissa de orçamento.
Visão AE
O IPCA de agosto foi negativo. Menos 0,32%, a menor taxa em quatro anos.
É um bom número. Mas bom número também tem procedência — e essa merece ser lida antes de virar premissa de orçamento.
Boa parte dessa queda veio da energia elétrica, por conta do bônus de Itaipu. Outra parte veio de um pacote de combustíveis que custa R$ 12,5 bilhões só em setembro. O governo reduziu tributo da gasolina, zerou o do etanol hidratado e criou uma subvenção de R$ 1,00 por litro no diesel rodoviário.
Traduzindo para a sua planilha: o seu custo logístico caiu por decreto, não por mercado.
E decreto tem data. A subvenção atual de R$ 1,12 por litro termina em 27 de setembro. A desoneração da gasolina e do etanol vale até 9 de outubro. No dia 24, o Relatório Bimestral de Receitas e Despesas vai dizer se o governo precisa congelar gasto para fechar a conta.
A decisão mental desta edição é simples e desconfortável: separe, no seu custo de setembro, o que caiu porque o mercado mudou do que caiu porque alguém assinou um papel com prazo de validade.
Em 60 segundos
- IPCA: -0,32% em agosto, mas puxado por energia e subsídio. O IGP-DI subiu 0,06%. Seu contrato sabe em qual dos dois está indexado?
- Selic: deve ir a 13,75% na quarta. Leia a ata do dia 22, não a manchete do dia 16.
- Fed: deve subir para 4,00%. Funding externo mais caro e diferencial de juros menor.
- Câmbio: US$ 6,7 bilhões saíram pelo canal financeiro em quatro dias úteis.
- Petróleo: Brent a US$ 101,21. Subsídio brasileiro vence em 27/09 e 09/10.
- Atividade: serviços 0,0%, faturamento industrial -2%, varejo projetado em -0,1%.
- Crédito: R$ 57,1 bilhões saíram da poupança em 2026. Funding do SBPE apertando.
- Folha: nova CCT bancária em INPC mais 0,6% real, travada até 2028.
- Varejo: tarifa da faixa até R$ 3 mil caiu de 60% para 30%.
- Clima: mais de 90% de probabilidade de El Niño muito forte na safra 2026/27.
O que muda na mesa do CEO
Quatro coisas mudam já esta semana.
Custo. Frete, diesel e energia estão artificialmente contidos. Quem fechou contrato de transporte para o quarto trimestre com o preço de setembro assumiu risco de política pública sem cobrar por ele.
Dívida. A Selic deve cair para 13,75% na quarta. Mas a leitura da AE é que o comunicado virá mais duro, porque a alta de juros no exterior limita o espaço para continuar cortando. Um corte não é uma promessa de ciclo.
Demanda. Serviços ficaram estáveis em julho, quando o mercado esperava alta. O faturamento da indústria caiu 2%. A AE projeta varejo em -0,1%. Se a sua meta comercial do quarto trimestre foi montada em junho, ela foi montada em outra economia.
Preço. A tarifa de importação da faixa até R$ 3 mil caiu de 60% para 30%. Isso chega ao seu sortimento antes de chegar à sua planilha — e antes da Black Friday.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
A deflação que veio com nota fiscal
Vale entender de onde veio o alívio.
O Estreito de Ormuz está efetivamente fechado desde o fim de fevereiro. Segundo o Serviço de Pesquisa do Congresso americano, por ali passavam cerca de 25% do comércio marítimo mundial de petróleo em 2025. Hoje transitam entre 8 e 15 embarcações por dia, contra aproximadamente 130 antes do conflito.
O Brent fechou a US$ 101,21 em 9 de setembro, com alta de 3,36% no dia. E a reserva estratégica americana caiu abaixo de 300 milhões de barris — o menor nível desde janeiro de 1983.
Esse número de 1983 diz mais do que qualquer manchete diplomática. Sem reserva estratégica, o mercado global perde o amortecedor que segura choques. A volatilidade do seu combustível deixa de depender só do que Brasília decide.
Foi contra isso que o governo montou o pacote. Entre março e agosto, já foram R$ 25 bilhões gastos ou não arrecadados. Com setembro, R$ 37,5 bilhões em 2026. O Ministério da Fazenda espera mais de R$ 10 bilhões em receitas extraordinárias de petróleo para bancar parte disso.
O ministro do Planejamento, Bruno Moretti, foi direto: é uma política de suavização de preço, temporária, feita com o espaço fiscal disponível. E o governo tem um argumento factual a favor: durante a guerra, o diesel caiu 6% no Brasil enquanto subia 25% na Alemanha.
Tudo isso é verdade. E nada disso muda as duas datas.
Para quem opera no agro, o efeito é duplo. O diesel subsidiado segura o custo de máquina e de frete numa janela crítica de plantio. Mas o custo de produção da soja em Mato Grosso já está em R$ 4.315,29 por hectare, 3,21% acima do ciclo anterior, segundo o Imea — e o ponto de equilíbrio subiu 9,13%.
Margem menor encontrando risco maior. Falaremos disso adiante.
Foto: Federalreserve · Public domain · Wikimedia Commons

Quarta-feira, dois bancos centrais, duas direções
No dia 16, com poucas horas de diferença, o Copom e o Fed decidem juros.
O Copom deve cortar. O Fed deve subir.
Não é comum ver os dois andando em sentidos opostos. E quando acontece, a diferença costuma aparecer no câmbio antes de aparecer em qualquer outro lugar.
Do lado americano, os dados justificam. O CPI subiu 0,4% em agosto, com 3,4% em 12 meses, e o núcleo avançou 0,3%, acima do projetado. O índice de preços ao produtor acelerou de 4,8% para 5,4% em 12 meses. Depois do CPI, a probabilidade de alta de juros saltou para 90,4%, contra 69,4% antes da divulgação. O Treasury de 10 anos operava a 4,974%, o maior nível desde 2023.
Do lado brasileiro, o Painel da AE é claro sobre o mecanismo: a elevação de juros nas principais economias tende a restringir o espaço para continuar afrouxando aqui.
E tem um terceiro banco central que quase ninguém está olhando.
Na sexta, o Banco do Japão deve subir de 1,00% para 1,25%. Parece distante da mesa de um CEO brasileiro. Não é. Juro japonês mais alto encarece o funding do carry trade — a operação que capta barato lá fora para aplicar em juro alto aqui. E isso drena fluxo dos emergentes.
O Brasil já está sentindo. O fluxo cambial ficou negativo em US$ 6,7 bilhões em setembro até o dia 4, a pior saída semanal do ano, puxada quase integralmente pelo canal financeiro — ou seja, dinheiro de investimento saindo, não deterioração comercial.
O canal financeiro sai antes do comercial. É sinal antecedente, não posterior.
Quem tem contrato de importação fechando em novembro, passivo em dólar ou CAPEX com equipamento importado precisa saber disso agora. Não em novembro.
O Banco Central deve cortar. O Fed deve subir. Essa tesoura se resolve no câmbio.
A desaceleração saiu do campo das hipóteses
Três dados na mesma direção deixaram de ser coincidência.
O volume de serviços ficou estável em julho — 0,0%, quando o mercado projetava alta de 0,2%. O faturamento da indústria caiu 2%, segundo a CNI. E a AE projeta IBC-Br praticamente estável em julho, depois de avançar cerca de 0,64% em junho, com varejo em -0,1%.
A leitura da AE é de desaceleração gradual. Não é recessão, e ninguém deve escrever essa palavra com os dados que existem hoje. Mas é perda de velocidade consistente.
O caso mais interessante está na indústria automotiva — e ele merece atenção porque é facilmente mal lido.
A produção de veículos somou 271,2 mil unidades em agosto, alta de 6,8% sobre julho e o maior volume mensal desde outubro de 2019. As vendas atingiram 275,1 mil unidades, alta de 22,1% na comparação anual.
Manchete excelente. Agora a outra metade.
As exportações caíram 32%, com recuo de 37% nos embarques para a Argentina.
Volume recorde convivendo com faturamento industrial em queda significa que o problema saiu da fábrica e foi para a tabela de preço. E, mais grave: quando o mercado interno carrega tudo sozinho, a próxima queda de demanda não encontra amortecedor. A exportação, que costuma ser a válvula de escape, encolheu um terço.
Se a sua empresa exporta para o Mercosul, a pergunta para a diretoria não é "como recuperamos a Argentina". É "qual é o nosso plano de substituição de destino nos próximos doze meses".
Há um contraponto real na mesma tabela, e ele é estrutural: os veículos eletrificados atingiram 24,4% dos emplacamentos, recorde, com alta de 125,8% no ano.
Um em cada quatro carros vendidos. Isso não é tendência futura, é presente. Exige rede de recarga, oficina requalificada, seguro recalibrado e peça diferente. Quem tem cadeia de fornecimento desenhada para motor a combustão está servindo, com competência, um mercado que está encolhendo.
Foto: Carol M. Highsmith · Public domain · Wikimedia Commons
O dinheiro está mudando de endereço
Com Selic a 14%, a poupança perdeu a disputa.
A caderneta registrou saída líquida de R$ 10,5 bilhões em agosto — terceiro mês consecutivo. No acumulado do ano, R$ 57,1 bilhões saíram. O saldo total ainda supera R$ 1 trilhão, mas a direção é inequívoca.
Isso não é empobrecimento. É realocação de portfólio induzida por juro alto.
Só que a poupança é o funding do crédito imobiliário SBPE. Quando ela drena, a oferta de financiamento habitacional aperta antes de o juro melhorar. Para incorporadora, construtora e toda a cadeia de materiais, esse é um sinal que chega meses antes da queda de vendas.
E o setor não está se movendo em bloco. O Conselho Curador do FGTS elevou de R$ 12,5 bilhões para R$ 13 bilhões os recursos de subsídio do Minha Casa, Minha Vila em 2026, destinados às faixas 1 e 2. Ou seja: o segmento econômico ganhou fôlego via FGTS, enquanto o médio e alto padrão, que depende de SBPE, perdeu base de funding.
Quem opera nos dois precisa reprojetar velocidade de venda separadamente para cada um.
No mesmo setor financeiro, dois fatos da semana definem custo de folha para muito além dos bancos.
A Caixa entrou em greve nacional na quinta-feira — todas as 27 bases sindicais rejeitaram a proposta —, e o Banco do Brasil teve paralisação parcial. Na véspera, Fenaban e entidades sindicais assinaram a nova Convenção Coletiva: reposição integral do INPC mais aumento real de 0,6% em 2026 e 2027, com vigência até 31 de agosto de 2028, abrangendo cerca de 414 mil bancários, 171 bancos e 3,6 mil municípios.
A maior convenção coletiva do país acabou de fixar a régua de reajuste até 2028.
Quem negocia data-base nos próximos dezoito meses vai negociar contra esse parâmetro. Para o bem e para o mal.
E há um detalhe que a maioria vai ignorar: entre as reivindicações da categoria estava a jornada de quatro dias de trabalho por três de descanso, sem redução salarial. Não passou. Mas entrou formalmente na mesa de negociação de 414 mil pessoas. Esse assunto não vai desaparecer.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
O que chega antes da Black Friday e o que chega depois da chuva
Duas mudanças com efeito prático em categorias inteiras.
A primeira é regulatória. Na quinta-feira foi sancionado o PLV 13/2026, que zera a tarifa de importação de 20% para compras internacionais de até US$ 50 e — este é o número que importa — reduz de 60% para 30% a tarifa para mercadorias de até R$ 3 mil por remessa. A lei também zera o imposto de importação de medicamentos sem similar nacional.
Todo mundo falou dos US$ 50. A mudança relevante é a faixa de R$ 3 mil, que atinge ticket médio de eletrônicos, acessórios e itens de valor intermediário. Território de varejista nacional e de distribuidor.
O texto prevê avaliação periódica pela Fazenda, acompanhada por entidades de têxteis e vestuário, calçados, acessórios, brinquedos e cosméticos, além de avaliação anual pelo Congresso. Existe canal formal de pleito. Mas o preço relativo já mudou, e a alta temporada vem aí.
Aqui cabe um alerta de leitura. A deflação de agosto veio de energia elétrica e combustível — itens que não estão no carrinho discricionário. O consumidor pode sentir alívio na conta de luz e ainda assim não ampliar gasto em bens duráveis, com crédito ainda caro. E, quando gastar, a alternativa importada estará mais barata do que estava em agosto.
A segunda mudança é climática, e ela cobra a conta mais tarde.
A NOAA calcula probabilidade acima de 90% de que o El Niño alcance intensidade muito forte durante a primavera e o verão no Hemisfério Sul. O plantio da soja 2026/27 já começou, com chuva irregular no Brasil Central, excesso de umidade no Sul e regularização das precipitações prevista só para outubro — e, no Matopiba, novembro.
Ninguém deve anunciar quebra de safra. Não há nada que sustente isso hoje.
Mas junte com o dado do Imea que já apareceu nesta edição: ponto de equilíbrio 9,13% maior. Num ano de chuva irregular, uma operação de replantio significa desembolso adicional com semente, combustível, máquina e mão de obra, num ambiente de crédito restrito. A margem não tem folga para absorver isso.
Para quem não é do agro: isso é a inflação de alimentos de 2027 se formando agora. E é a renda do interior que sustenta varejo, automotivo e crédito em boa parte do Centro-Oeste, do Sul e do Matopiba.
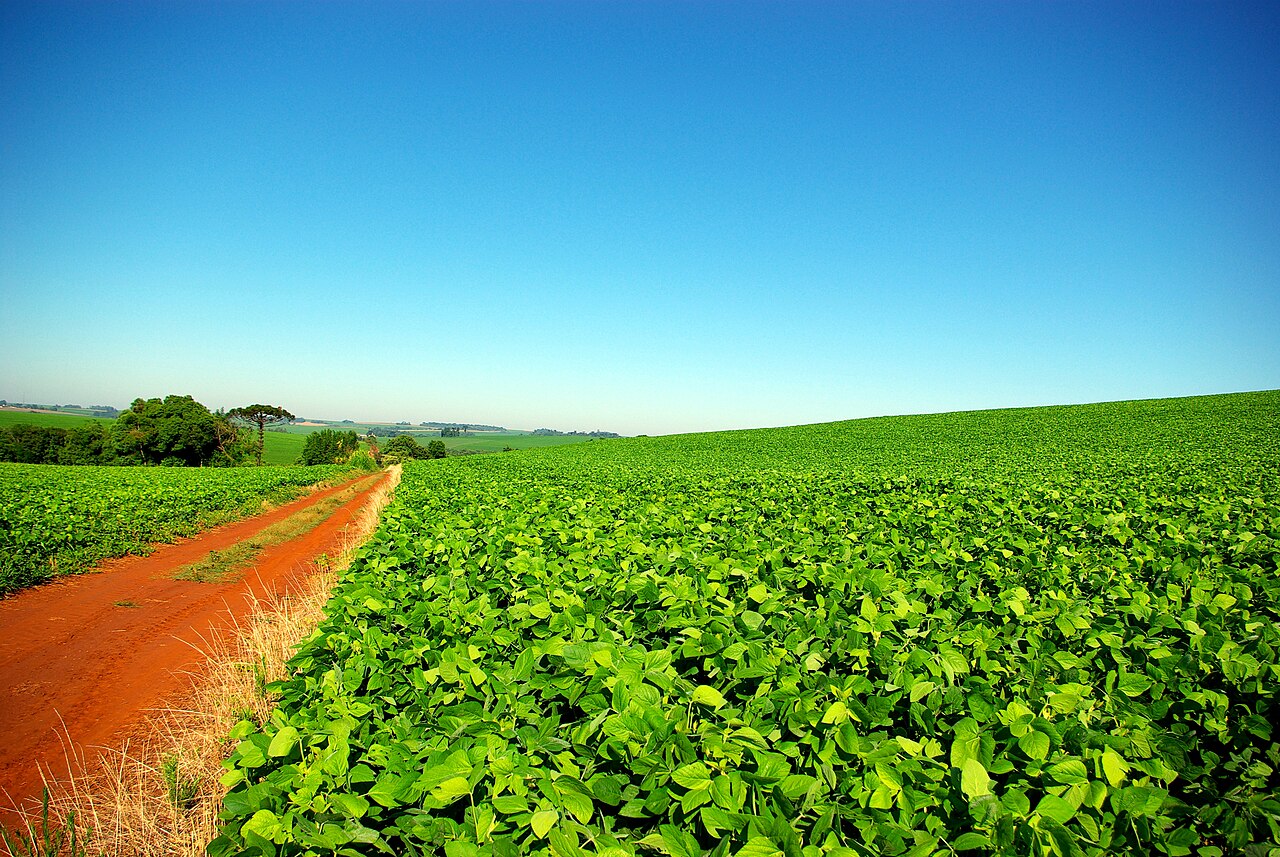
Foto: Tiago Fioreze · CC BY-SA 3.0 · Wikimedia Commons

Uma última nota, do outro extremo do risco. Os hyperscalers globais preparam cerca de US$ 725 bilhões em capex neste ano, com aproximadamente 75% em infraestrutura de inteligência artificial. O Brasil deve saltar de 826 MW para 1.746 MW de capacidade instalada de data centers até o fim de 2026, concentrando cerca de 48% da capacidade operacional da América Latina.
Se você fornece infraestrutura ou energia, isso é oportunidade. Se você apenas consome serviços digitais, é outra coisa: com esse volume de capex global, a sua fatura de cloud e de licença não vai cair em 2027. Quem montou orçamento de TI assumindo deflação tecnológica vai errar a conta.
O que colocar na reunião de diretoria
- Quanto do nosso custo de setembro é subsídio? Peça a decomposição de frete, diesel e energia. Simule o quarto trimestre com e sem prorrogação após 27 de setembro.
- Nossa meta comercial do quarto trimestre foi feita em qual economia? Se a premissa veio de junho, revise agora — serviços, indústria e varejo apontam na mesma direção.
- Onde está nossa exposição cambial não coberta? Com Fed subindo, Banco do Japão subindo e fluxo negativo, hedge é decisão desta semana.
- Nosso faturamento caiu por preço, por mix ou por volume? Leve a decomposição ao conselho, não o número agregado. A indústria automotiva mostra por quê.
- Quais das nossas decisões de investimento são reversíveis até 4 de outubro? Separe as que podem esperar a definição eleitoral das que não podem. Prêmio de risco na curva longa é custo real.
Agenda da próxima semana
Segunda, 14. Boletim Focus mostra se o mercado moveu a expectativa de Selic depois do IPCA negativo. China divulga produção industrial e varejo de agosto — e, para o Brasil, o dado que conta é a composição por segmento, não o agregado. Em julho, eletrônicos e automóveis cresciam enquanto mineração recuava 4,2%.
Terça, 15. Começa a reunião do Copom. Sai o varejo brasileiro de julho, com projeção AE de -0,1% após duas altas consecutivas. Termômetro direto do consumo.
Quarta, 16. O dia. Selic e decisão do Fed. Também saem IBC-Br de julho (projeção AE de 0,0%) e IGP-10 de setembro (projeção AE de +0,25%, depois de -0,5%) — que confirma a tensão entre inflação ao consumidor e ao produtor.
Quinta, 17. Banco da Inglaterra deve manter o Bank Rate em 3,75%, sem Relatório de Política Monetária. Num mundo em que todos se mexem, ficar parado também é escolha.
Sexta, 18. Banco do Japão deve subir para 1,25%. O evento silenciosamente mais relevante da semana para o fluxo de capital em emergentes.
Fora da semana, já marque: 22/09, ata do Copom. 24/09, Relatório Bimestral de Receitas e Despesas. 27/09, fim da subvenção do diesel. 4/10, primeiro turno. 9/10, fim da desoneração de gasolina e etanol.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Simule o P&L do quarto trimestre em dois cenários de combustível: com e sem subsídio após 27 de setembro
- Revise cláusulas de repasse de preço em contratos de frete e fornecimento antes de outubro
- Feche a política de hedge cambial esta semana, antes das decisões de Fed e Banco do Japão
- Separe contratos indexados a IPCA dos indexados a IGP e refaça a projeção de custo de cada grupo
- Classifique as decisões de investimento entre reversíveis e irreversíveis até 4 de outubro
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.