A decisão mental desta edição é simples de enunciar e difícil de executar: pare de calibrar o orçamento de 2027 pelo índice de inflação e comece a calibrá-lo pela linha de custo. São coisas diferentes, e neste momento estão andando em direções opostas.
Visão AE
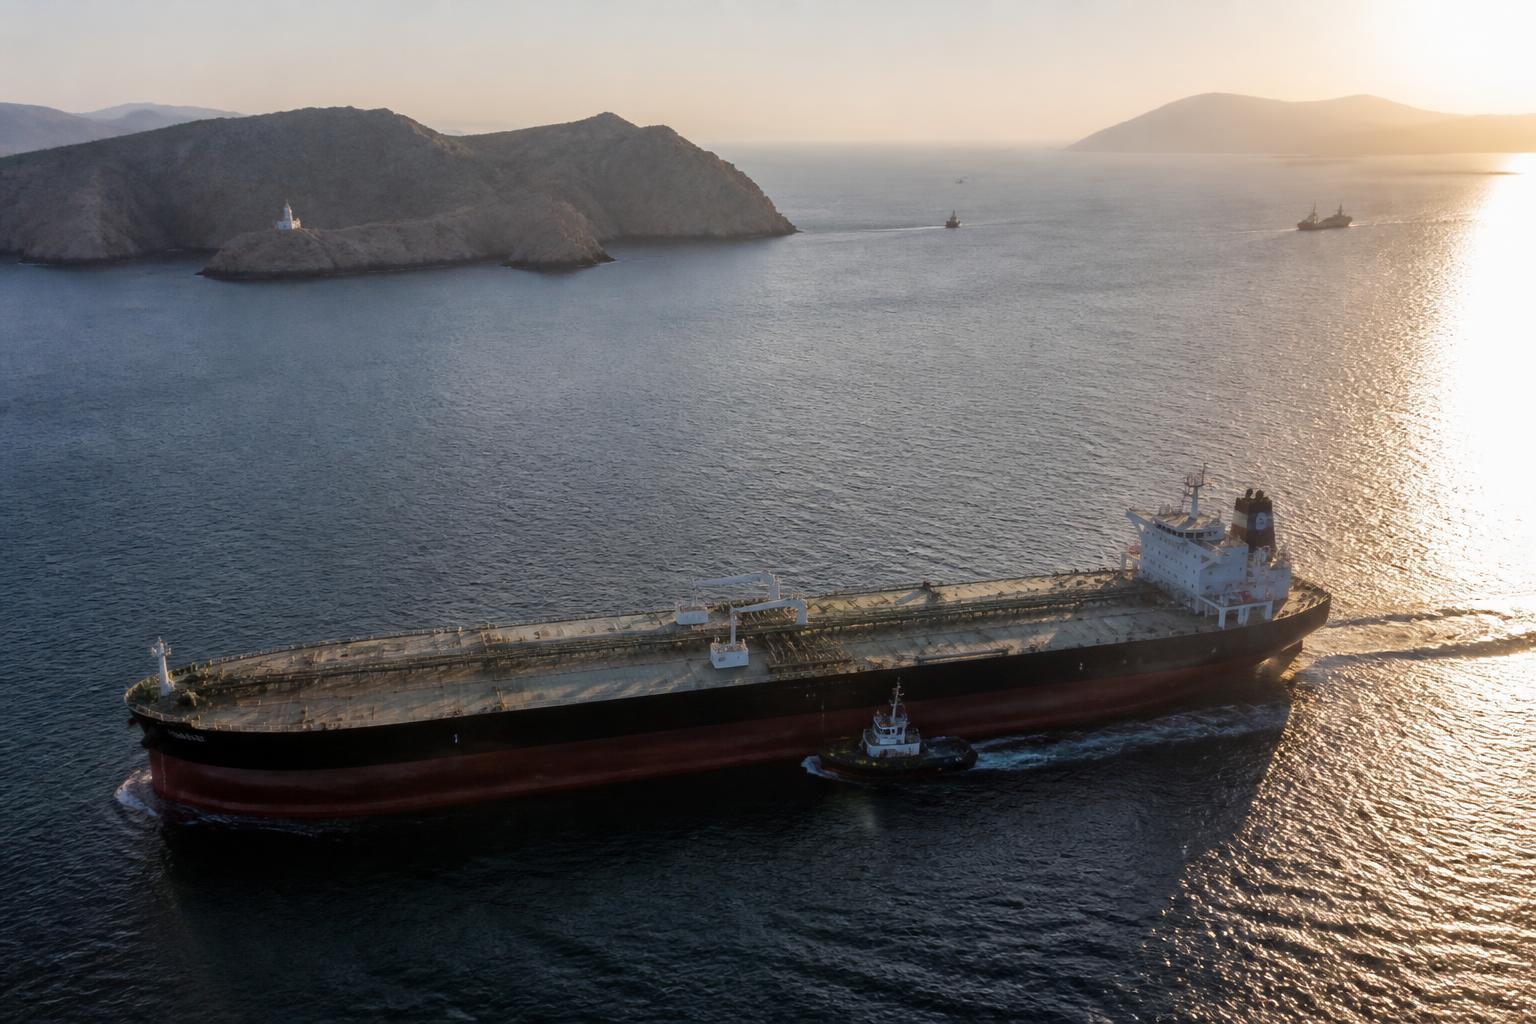
Na sexta-feira, o petróleo fechava a semana em queda de mais de 5% e a leitura confortável era de alívio. Ontem, depois de uma ação militar americana contra lançadores iranianos que preparavam minas no Estreito de Ormuz, o barril subiu perto de 3% e voltou a superar os US$ 90.
No mesmo pregão, a Alemanha divulgou inflação preliminar de 2,9% em agosto, acima do esperado, com energia 10,5% mais cara em doze meses. E o Boletim Focus cortou de novo a projeção de crescimento do Brasil para 2026, de 1,95% para 1,92%, elevando a de inflação para 2027.
Colocados lado a lado, esses três dados descrevem uma economia com duas velocidades. A inflação que o Brasil mede está cedendo, puxada por demanda fraca e juro real alto. O custo que o Brasil paga está subindo, puxado por energia e frete que vêm de fora.
A decisão mental desta edição é simples de enunciar e difícil de executar: pare de calibrar o orçamento de 2027 pelo índice de inflação e comece a calibrá-lo pela linha de custo. São coisas diferentes, e neste momento estão andando em direções opostas.
Em 60 segundos
- Brent voltou aos US$ 90 após ação militar em Ormuz. Janela de hedge encurtou.
- Focus cortou o PIB de 2026 para 1,92% e elevou a inflação de 2027 para 4,28%.
- Selic segue em 14%, com apenas mais um corte de 0,25 ponto previsto para este ano.
- PIB do segundo trimestre sai hoje. Projeção da AE é de crescimento próximo de 0,4%.
- Dívida bruta em 82,5% do PIB sustenta o juro que financia obra e projeto.
- Inflação alemã a 2,9%, com energia 10,5% mais cara, reforça expectativa de alta do BCE.
- China melhorou na margem e continua abaixo de 50, com construção em 46,9.
- Plataformas asiáticas saltaram de 32% para 41,5% de participação em quatro trimestres.
- Recebíveis na Casas Bahia congelados por 180 dias desde 19 de agosto.
- Quinto mês seguido de bandeira amarela, com R$ 1,885 a cada 100 kWh.
O que muda na mesa do CEO
Quatro decisões mudam de prazo por causa do que aconteceu ontem.
Hedge de combustível. Quem olhou a queda de sexta-feira e decidiu esperar mais uma semana para travar preço perdeu a janela. O barril subiu quase 3% em um único pregão. Ele segue aproximadamente 8% acima do início de agosto e cerca de 33% acima de um ano atrás. O sinal sugere que a queda da semana passada foi redução de prêmio de risco, não redução de risco.
Renegociação de custo com fornecedor. O Índice de Preços ao Produtor, que mede o preço na porta da fábrica, caiu 0,83% em julho, terceira queda mensal seguida. Essa janela de negociação continua aberta. Mas ela mede julho, e o choque de energia e frete que apareceu ontem ainda não está nesse número. Quem for renegociar, renegocie agora.
Premissa de receita. O consenso de mercado fez duas revisões na mesma direção desconfortável: menos crescimento em 2026 e mais inflação em 2027. Se o seu cenário-base ainda supõe economia melhorando e dinheiro ficando barato, ele está mais otimista que o mercado.
Projeção de caixa do primeiro trimestre. Com o deferimento da recuperação judicial da Casas Bahia, ficam suspensas por 180 dias, a partir de 19 de agosto, todas as ações e execuções contra as empresas do grupo. Quem tem recebível nessa operação não recebe e não executa até meados de fevereiro. Isso não é uma linha de provisão. É um mês de caixa.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
O petróleo subiu de novo. E o câmbio não ajuda.
Vale explicar o mecanismo, porque ele costuma ser mal lido.
Ormuz é o gargalo por onde passa parte relevante do petróleo que circula no mundo. Cada episódio militar por ali não muda necessariamente a oferta física. Muda o quanto o mercado cobra pelo risco de ela ser interrompida. Foi isso que aconteceu ontem: o mercado voltou a cobrar caro pelo seguro que tinha barateado na semana anterior.
Do barril até a sua operação, o caminho é curto. Paridade de importação sobe, diesel e gasolina acompanham, frete rodoviário reajusta, resina e embalagem plástica encarecem. Em serviços com componente de transporte, isso aparece com algumas semanas de defasagem.
Para o agro, o efeito é mais direto que na média da indústria, pela distância entre lavoura e porto. E aqui há um detalhe que costuma passar batido: o câmbio não está compensando nada. O Focus manteve o dólar em R$ 5,20 para o fim de 2026 pela décima primeira semana consecutiva. Câmbio estável significa que a alta do diesel entra inteira na margem por hectare, sem ganho cambial do outro lado para amortecer.
Some a isso o quinto mês consecutivo de bandeira tarifária amarela, com acréscimo de R$ 1,885 a cada 100 kWh, e o quadro de custo operacional fica claro: energia e transporte, as duas linhas mais difíceis de repassar num ambiente de demanda fraca, estão pressionadas ao mesmo tempo.
Segue pendente, ainda, a definição judicial sobre a taxa de 12% na exportação de petróleo bruto, mantida pelo governo até novembro e suspensa em primeira instância. Para exportadores do setor, isso exige provisão em cenário duplo até que a questão se resolva.
O Brasil desacelera por dentro, e o dado sai hoje
O Boletim Focus de ontem trouxe quatro números que interessam diretamente ao planejamento.
A projeção de inflação para 2026 caiu de 5,02% para 5,01%. A de 2027 subiu de 4,25% para 4,28%. O crescimento de 2026 recuou de 1,95% para 1,92%, e o de 2027 seguiu em 1,50%. A Selic ao fim de 2026 permaneceu em 13,75%, estável há pelo menos quatro semanas, ante os 14% vigentes hoje.
Esse último ponto merece atenção. Entre 14% e 13,75% há um quarto de ponto percentual. Isso não muda decisão de crédito, não muda estrutura de capital e não destrava CAPEX parado. Um corte dessa magnitude é sinalização de trajetória, não alívio de custo financeiro.
Hoje o IBGE divulga o PIB do segundo trimestre. Depois de 1,1% no primeiro, a projeção da Análise Econômica é de crescimento próximo de 0,4%. Se esse cenário se confirmar, o país terá crescido em três meses pouco mais de um terço do ritmo do trimestre anterior, e o consenso de mercado, que já cortou o ano duas vezes, provavelmente cortará de novo.
Para quem está desenhando o orçamento de 2027 neste momento, esse é o número que ancora a premissa de receita. Vale esperar a divulgação antes de fechar o cenário-base.
Entre 14% e 13,75% há um quarto de ponto. Isso não muda nenhuma decisão de crédito.
O consumo não sumiu. Ele mudou de endereço.
Aqui está a explicação que faltava para uma contradição que a Bússola vem acompanhando: como o Brasil pode ter a menor taxa de desocupação da série histórica, em 5,3%, com o comércio fechando 2.056 vagas em julho?
Um levantamento da Klavi em parceria com a EY, baseado em mais de 700 mil transações, ajuda a responder. Os brasileiros gastaram cerca de R$ 130 bilhões em 2025 em marketplaces e plataformas asiáticas de e-commerce. São R$ 356 milhões por dia. E a participação dessas plataformas entre os varejistas analisados saiu de 32% no primeiro trimestre de 2025 para 41,5% no último.
Quase dez pontos percentuais de deslocamento em quatro trimestres não é sazonalidade. É mudança de estrutura competitiva. Para efeito de escala, as 300 maiores varejistas brasileiras faturaram R$ 1,3 trilhão em 2025, com alta nominal de 8,6%.
O ponto de atenção para o CEO de varejo é este: parte relevante do problema não se resolve com corte de juros. Um quarto de ponto na Selic não traz de volta participação de mercado perdida para uma plataforma que compete por preço e por experiência de descoberta.
Isso convive com um consumidor mais cauteloso. A confiança do consumidor medida pela FGV caiu para 84,7 pontos em agosto, quarto recuo consecutivo e menor patamar desde novembro de 2022. Quem está fechando compra de estoque para o quarto trimestre está fazendo isso com um consumidor mais seletivo e com concorrência que não estava na conta há dois anos.
E há o efeito de cadeia. Fornecedores, operadores logísticos, shoppings e bancos com exposição ao varejo físico convivem agora com um prazo datado: até meados de fevereiro, os recebíveis presos na recuperação judicial da Casas Bahia não se movem.
Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Contas públicas, China e Europa: o que define o seu custo de capital
Três blocos de dados divulgados ontem afetam menos a operação e mais a estrutura financeira.
Fiscal. O Banco Central informou que o setor público consolidado, que soma governo federal, estados, municípios e estatais, teve superávit primário de R$ 1,361 bilhão em julho. É uma reversão relevante ante o déficit de R$ 55,3 bilhões de junho, mas veio abaixo da mediana das projeções, de R$ 6,6 bilhões. No acumulado do ano, o déficit é de R$ 78,8 bilhões, ou 1% do PIB. A dívida bruta chegou a 82,5% do PIB em julho.
O que isso muda para você: a dívida bruta é a variável que sustenta o prêmio na parte longa da curva de juros. E é a curva longa, não a Selic curta, que precifica financiamento de projeto, obra e expansão. Enquanto essa razão não estabilizar, o corte na ponta curta não chega inteiro na ponta que financia CAPEX.
Um exemplo do ambiente para quem opera em real estate: a Cyrela perdeu uma venda de R$ 2,13 bilhões após a desistência da TRX. Operações estruturadas estão mais difíceis de fechar, e isso tem a ver com custo de capital, não com demanda final.
China. O PMI industrial subiu de 49,2 para 49,8 em agosto, acima do consenso. Mas segue abaixo de 50, o que significa atividade ainda encolhendo, pelo segundo mês seguido. O índice não manufatureiro ficou estável em 49,0, e o subíndice de construção, principal consumidor de aço, recuou para 46,9.
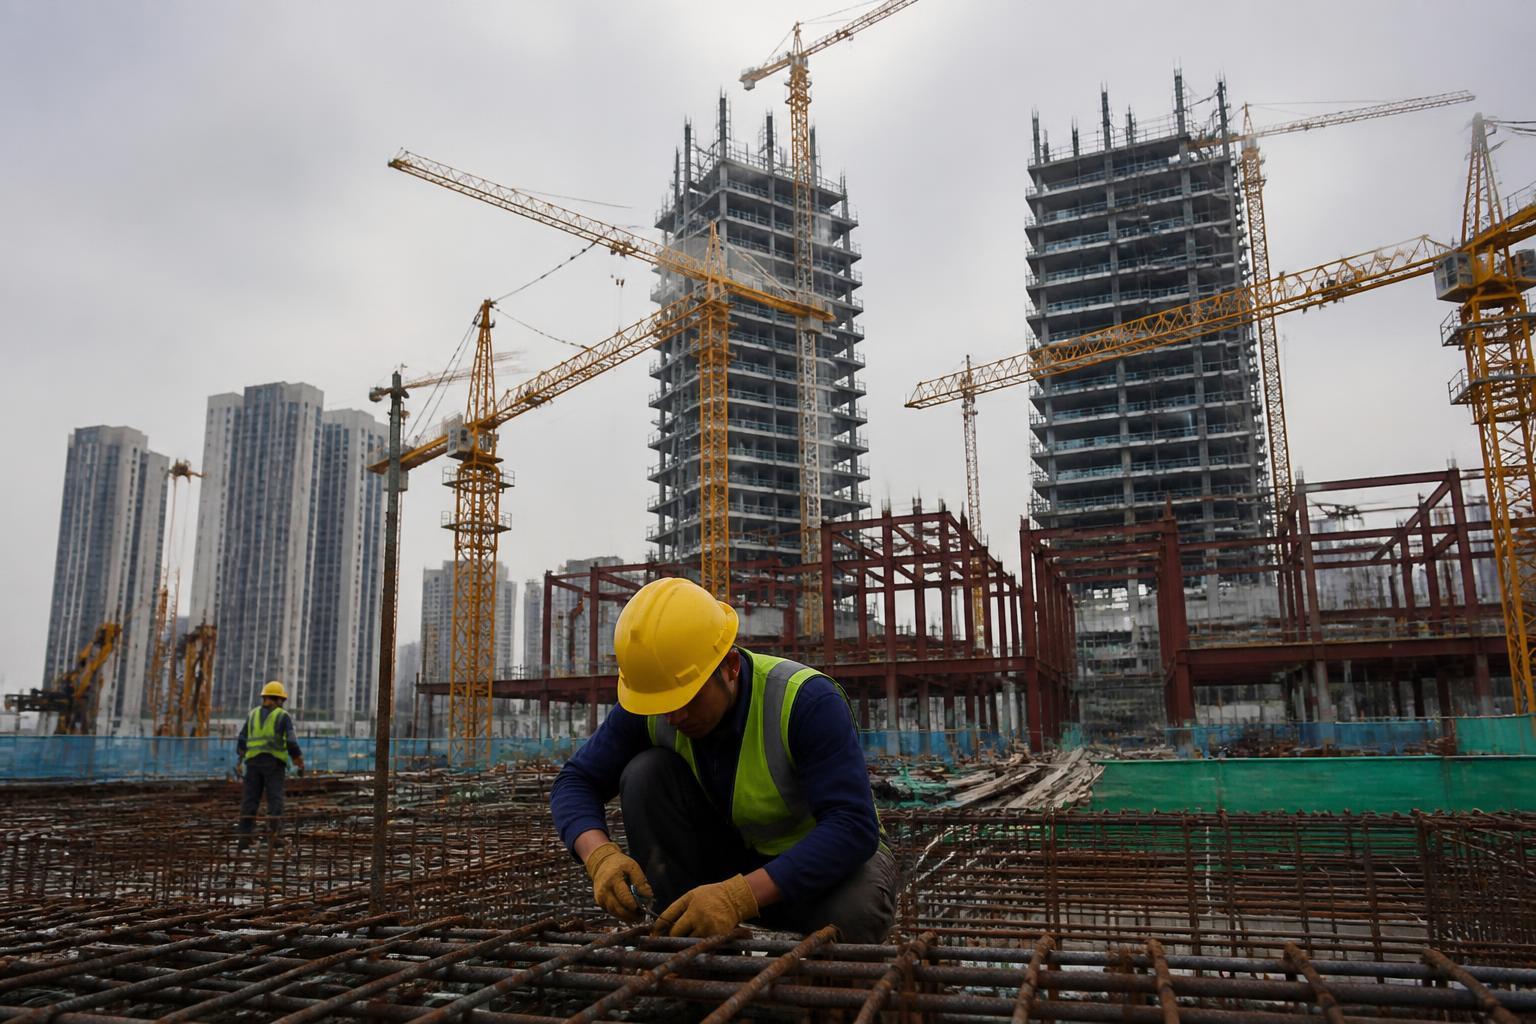
Traduzindo para quem exporta commodity industrial: o cenário é de estabilização em nível baixo, não de retomada. Vale planejar produção com demanda lateral e priorizar redução de custo fixo sobre expansão de capacidade.
Europa. A inflação alemã acelerou de 2,8% para 2,9% em agosto, com energia subindo 10,5% em doze meses, ante 8,3% em julho e 3,4% em junho. O núcleo ficou em 2,4%. Os dados reforçaram a expectativa de alta de juros pelo Banco Central Europeu em setembro, embora a decisão ainda dependa de confirmação, inclusive do dado de inflação da Zona do Euro que sai hoje.
A leitura provável é que, se o BCE subir juros enquanto o Fed segue parado e o Copom corta, o diferencial de juros do Brasil se estreita nas duas pontas ao mesmo tempo. Isso reduz o espaço de queda da Selic sem pressionar o câmbio. Mais uma razão para não construir o orçamento de 2027 em cima da hipótese de dinheiro barato.
O que colocar na reunião de diretoria
- Qual é a nossa exposição real a diesel e frete, e o que acontece com a margem se o barril ficar acima de US$ 90 pelos próximos dois trimestres?
- Quais contratos de fornecimento vencem até dezembro e podem ser renegociados ainda em setembro, aproveitando a queda do preço na porta da fábrica?
- Se o PIB de hoje confirmar crescimento próximo de 0,4%, o que muda na nossa premissa de receita para 2027?
- Quanto de recebível temos preso em operações sob recuperação judicial, e como isso afeta o caixa do primeiro trimestre?
- Em quais categorias perdemos participação para plataformas estrangeiras, e onde prazo, garantia e serviço ainda são vantagem defensável?
Agenda da próxima semana
Hoje, 1º de setembro. Sai o PIB do segundo trimestre, o dado mais importante da semana. Também são divulgados os PMIs industriais do Brasil, da Alemanha, da Zona do Euro e dos Estados Unidos, a inflação preliminar da Zona do Euro e a pesquisa JOLTS de vagas nos Estados Unidos.
Quarta, 2 de setembro. Produção industrial de julho. Depois de recuar 0,9% em maio e 1,8% em junho, a projeção da AE é de expansão marginal, próxima de 0,1%. Parar de cair não é o mesmo que voltar a crescer, e os indicadores antecedentes não descartam nova retração.
Quinta, 3 de setembro. PMI de serviços e composto do Brasil, ambos com prévio em 48,8. Serviços foi o único setor cuja confiança subiu em agosto. Se o indicador ficar abaixo de 50, a última âncora de demanda enfraquece.
Sexta, 4 de setembro. Relatório de emprego dos Estados Unidos e balança comercial brasileira de agosto, com projeção da AE de superávit próximo de US$ 6,62 bilhões. O emprego americano é o dado que mais move a expectativa sobre o Fed e, por consequência, o câmbio.
Foto: Rafael Matsunaga · CC BY 2.0 · Wikimedia Commons

Fora do calendário de indicadores. No dia 8 entra em vigor o rebalanceamento da carteira do Ibovespa, com inclusão da Tenda e saída de Petrorecôncavo e SLC Agrícola. E no dia 14 vence o prazo de substituição de candidaturas, marco que antecede o primeiro turno de 4 de outubro. A partir de agora, pesquisa eleitoral move câmbio e juro futuro com a mesma intensidade que indicador econômico. Quem pretende captar ou fechar câmbio no quarto trimestre precisa considerar isso no cronograma.
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Próximos passos
- Reabra a política de hedge de combustível esta semana, sem esperar novo recuo do barril
- Feche as renegociações de fornecimento em setembro, antes que energia e frete entrem nas próximas tabelas
- Refaça o cenário-base de 2027 com PIB próximo de 1,92% e custo de energia acima do orçado
- Levante o total de recebíveis em operações sob recuperação judicial e ajuste a projeção de caixa do primeiro trimestre
- Antecipe a renovação de linhas de capital de giro com vencimento no primeiro semestre de 2027
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.