"A regra mudou. Reveja o hedge antes de assumir que o real vai acompanhar o barril."
A produção industrial caiu 1,8% em junho. O mercado esperava algo perto de 0,7%. A Análise Econômica projetava 0,2%. Ninguém viu o tamanho do tombo.
Visão AE
A produção industrial caiu 1,8% em junho.
O mercado esperava algo perto de 0,7%. A Análise Econômica projetava 0,2%. Ninguém viu o tamanho do tombo.
E não foi um problema de setor específico. Dezesseis dos vinte e cinco ramos pesquisados recuaram, e todas as quatro grandes categorias econômicas fecharam no vermelho. Foi a segunda queda seguida. Somadas, as duas apagaram boa parte do ganho de 4,4% que a indústria havia acumulado nos quatro primeiros meses do ano.
Uma ressalva importante antes de qualquer conclusão apressada: a indústria ainda acumula alta de 1,5% no ano e cresce 1,7% na comparação com junho de 2025. É perda de ritmo aguda, não colapso.
O Copom anuncia hoje, por volta das 18h30, com cerca de 95% do mercado precificando corte de 0,25 ponto. O número não é mais a questão. A questão é que um corte desse tamanho, diante de uma queda dessas, é ajuda, não solução.
A decisão mental de hoje é de correção de rota. Se a sua projeção de volume para o segundo semestre foi feita com as premissas de janeiro, ela está desatualizada. Não por pouco.
Seus concorrentes vão ler essa análise depois. Crie sua conta e receba a Bússola do CEO todas as manhãs, antes do mercado abrir.
Em 60 segundos
- Indústria: produção caiu 1,8% em junho, muito além do esperado. 16 dos 25 ramos no vermelho.
- Contexto: ainda há alta de 1,5% no ano. É perda de ritmo, não colapso.
- Câmbio: petróleo abaixo de US$80 derrubou o real. Dólar subiu a R$5,13, na contramão do mundo.
- Copom: decide hoje às 18h30. Corte de 0,25 é quase consenso; o comunicado é a incógnita.
- Bancos: Itaú com 11ª alta seguida de lucro, R$12,4 bilhões. Duas economias no mesmo país.
- Crédito: R$18,5 bilhões disponíveis para empresas atingidas pelas tarifas americanas.
A correlação que se inverteu
Aconteceu uma coisa estranha ontem, e ela merece atenção de qualquer empresa com exposição cambial.
O barril de petróleo desabou 5,26%, fechando a US$79,36, abaixo da marca de US$80 pela primeira vez em semanas. Pela lógica que valeu por décadas, isso deveria fortalecer o real: petróleo barato significa menos gasto com importação de combustível, menos pressão inflacionária, moeda mais firme.
Só que o dólar subiu 0,87%, a R$5,13. E subiu justamente enquanto a moeda americana perdia força no resto do mundo.
Não é anomalia. É uma correlação que se inverteu.
O Brasil deixou de ser apenas consumidor de petróleo e virou exportador relevante. Só no primeiro semestre, o país vendeu cerca de US$27,9 bilhões em petróleo bruto, quase 30% mais que no ano anterior. Quando o barril despenca, essa receita encolhe, a balança comercial enfraquece e o real sente na hora.
O recado para o CEO é direto e pouco intuitivo: petróleo barato deixou de ser presente puro. Ele alivia frete e energia, sim. Mas pode encarecer o insumo importado e a dívida em dólar pela porta dos fundos.
Quem monta hedge com a lógica antiga vai errar a conta. Vale refazer o cenário cambial considerando que o câmbio pode subir exatamente quando o petróleo cai.
O que a queda da indústria realmente diz
Vale abrir os números, porque eles contam uma história mais específica que a manchete.
As maiores quedas vieram de derivados de petróleo e biocombustíveis, com recuo de 5,9%. Depois, farmoquímicos e farmacêuticos e confecção de vestuário, ambos com quedas de 11%. Produtos químicos caíram 4,3% e alimentos, 1,9%. E os bens de consumo semi e não duráveis recuaram 4,1%.
Esse último número merece um alerta especial para o varejo. A indústria produz hoje aquilo que espera vender daqui a alguns meses. Quando ela corta a produção de bens de consumo, está sinalizando uma expectativa de demanda menor à frente. E a indústria costuma enxergar a queda antes de ela aparecer no caixa da loja.
Para a indústria de transformação, a Fiesp resumiu o diagnóstico em cinco fatores: patamar elevado dos juros, alto comprometimento da renda das famílias, encarecimento do crédito, pressões de custo agravadas pela alta do petróleo e a intensificação da concorrência com produtos importados, somada às incertezas das novas tarifas americanas.
Repare que apenas um desses cinco fatores, o juro, é resolvido pelo Copom. Os outros quatro continuam de pé depois das 18h30 de hoje.
E há um sinal de mercado que confirma o diagnóstico. A Marcopolo, fabricante de ônibus, despencou 10,43% e furou o piso de R$5 pela primeira vez. Bens de capital, aquilo que as empresas compram para produzir, é sempre o primeiro setor a sentir quando o investimento trava. É o canário na mina do ciclo de investimento.
Foto: Lukaaz · CC BY 3.0 · Wikimedia Commons

Membros leem o arquivo inteiro de edições e salvam as análises que importam para voltar quando quiserem.
Duas economias, o mesmo dia
No mesmo dia em que a indústria mostrou a segunda queda seguida de produção, o Itaú divulgou a décima primeira alta consecutiva de lucro, com R$12,4 bilhões no trimestre.
Não é contradição. É o retrato de um país operando em duas velocidades.
De um lado, a atividade produtiva encolhendo sob juro restritivo. Do outro, o sistema financeiro colhendo justamente o resultado desse juro alto, somado a um mercado de trabalho ainda aquecido, com desemprego em 5,4%, o menor da série.
Para o sistema financeiro, porém, há um alerta embutido nessa foto. A carteira industrial que sustenta parte desse lucro está enfraquecendo. Quando a produção cai de forma disseminada e os pedidos encolhem, o risco de crédito corporativo sobe com defasagem. Vale reprecificar exposição a setores expostos a importados e tarifas antes que o dado apareça na inadimplência.
Cinco fatores derrubam a indústria hoje. Apenas um deles, o juro, é resolvido pelo Copom. Os outros quatro continuam de pé amanhã.
Foto: Ajmcbarreto · CC BY-SA 4.0 · Wikimedia Commons

R$18,5 bilhões esperando quem foi atingido
Enquanto o debate se concentra na Selic, existe dinheiro parado na mesa que quase ninguém está discutindo.
O Plano Brasil Soberano está na terceira etapa, com R$18,5 bilhões em linhas de financiamento, sendo R$13,5 bilhões do Tesouro e R$5 bilhões do BNDES. O destino é específico: empresas atingidas pelas tarifas americanas.
A dimensão do problema justifica o tamanho do socorro. A tarifa de 25% sobre produtos brasileiros foi confirmada com base na legislação comercial americana, e o próprio governo estima que entre mil e mil e quatrocentas empresas estejam expostas, dependendo do grau de dependência do mercado dos EUA.
Dois detalhes práticos que mudam a decisão de quem lê isto:
Primeiro, o alcance foi ampliado no Congresso e passou a incluir exportadores de agricultura, pecuária, florestas plantadas, pesca, aquicultura e mineração, além de cooperativas.
Segundo, e mais importante: não é linha só para gigante. Na fase anterior, dos 677 projetos apresentados, 313 vieram de micro, pequenas e médias empresas.
Os recursos podem ser usados para capital de giro, aquisição de bens de capital, investimentos produtivos, inovação e, o mais estratégico neste momento, prospecção e abertura de novos mercados. Se a sua empresa exporta para os Estados Unidos e sentiu o tarifaço, vale conferir a elegibilidade esta semana.
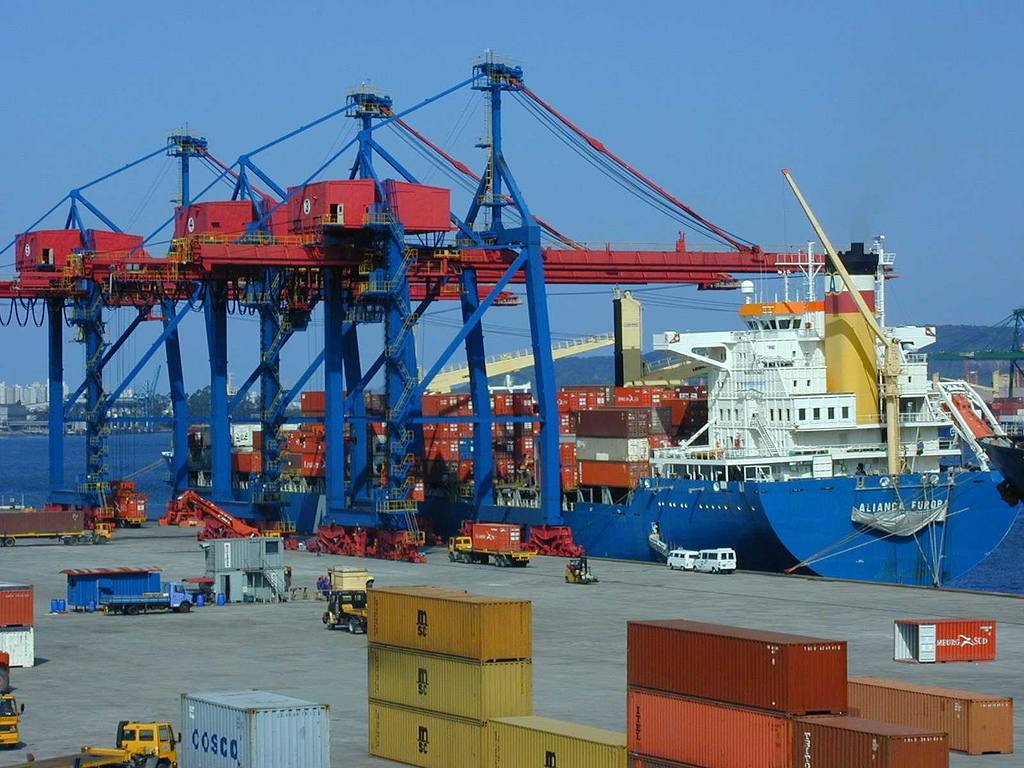
Foto: Claus Bunks aka Afrobrasil on flickr · CC BY 3.0 · Wikimedia Commons

O que colocar na reunião de diretoria
- Nossa projeção de volume para o segundo semestre ainda usa as premissas do início do ano? Elas ficaram desatualizadas.
- Nosso hedge cambial considera que o dólar pode subir quando o petróleo cai, e não o contrário?
- Estamos expostos à concorrência de importados, um dos cinco fatores que a Fiesp apontou como vilões da indústria?
- Se exportamos para os EUA, já verificamos elegibilidade ao Plano Brasil Soberano?
- Nosso plano de compra de máquinas e equipamentos faz sentido num ciclo em que o investimento produtivo está travando?
A próxima edição chega amanhã cedo. Crie sua conta gratuita e continue um passo à frente.
Agenda da próxima semana
- Quarta (05/08, hoje) — decisão do Copom, por volta das 18h30: o comunicado dirá se o ciclo tem sequência. Saem também os índices de atividade de serviços no Brasil, que mostrarão se a fraqueza saiu da fábrica, e dados de emprego privado e serviços nos Estados Unidos.
- Quinta (06/08): balança comercial de julho. Com o barril abaixo de US$80, o superávit projetado perto de US$7,7 bilhões fica mais difícil de sustentar.
- Sexta (07/08): IGP-DI, com nova deflação esperada, e o relatório de emprego americano, que calibra o próximo passo do Fed.
- Sábado (08/08): índices de preços da China, que mostram se a deflação industrial chinesa continua pressionando commodities.
- Refaça a projeção de volume do segundo semestre com a nova base: as premissas de janeiro não valem mais.
- Reveja o hedge cambial considerando que o dólar pode subir justamente quando o petróleo cai.
- Mapeie a exposição do seu negócio à concorrência de produtos importados e às tarifas americanas.
- Verifique ainda esta semana a elegibilidade ao Plano Brasil Soberano se exporta para os EUA.
- Adie decisões de compra de máquinas e equipamentos até haver sinal concreto de retomada de pedidos.
Esta publicação tem caráter informativo e não constitui recomendação de investimento, jurídica ou financeira. As decisões tomadas com base neste material são de responsabilidade exclusiva do leitor. Análise Econômica.